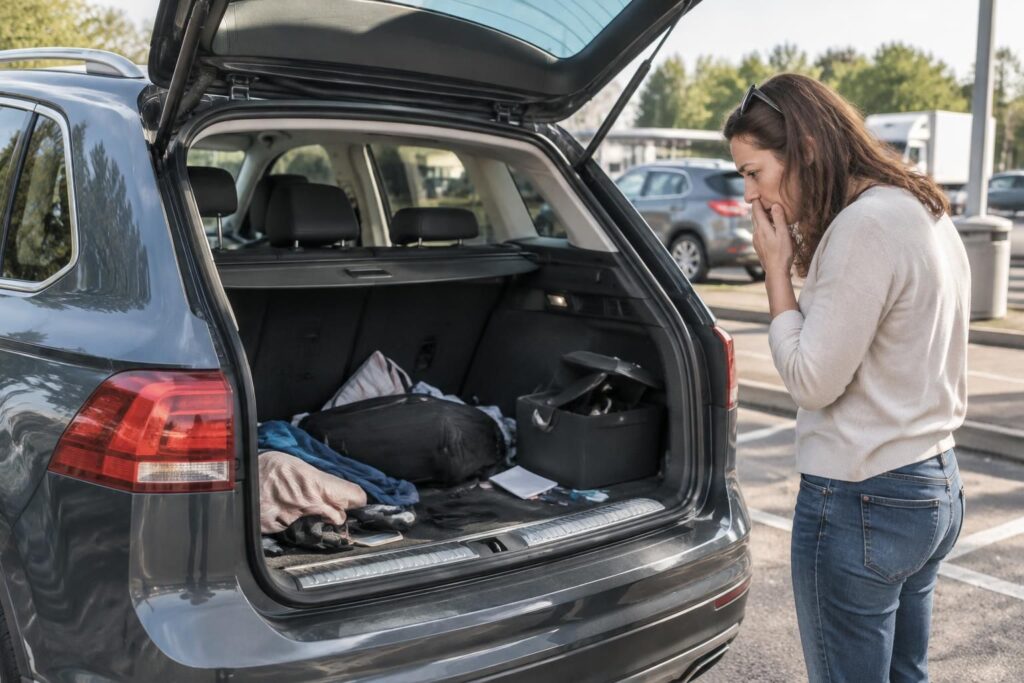
Un arrêt de quelques minutes sur une aire d’autoroute peut suffire à faire disparaître des bagages, un ordinateur ou des effets rangés dans le coffre. Pourtant, le fait qu’un objet se trouvait dans une voiture assurée ne garantit pas son remboursement : la garantie vol du véhicule et la protection de son contenu relèvent souvent de garanties différentes. L’indemnisation dépend notamment des options prévues au contrat, des circonstances du vol et des preuves que l’automobiliste peut réunir.
Imaginons Nadia, qui s’arrête pour faire le plein et prendre un café. À son retour, sa voiture est toujours là, mais une valise et une tablette ont disparu. Pour être indemnisée, elle devra établir ce qui a été volé, respecter les délais de déclaration et vérifier si son contrat couvre les objets personnels, en particulier lorsqu’aucune effraction visible n’est constatée. Les règles varient d’un assureur à l’autre : le plafond, la franchise et les exclusions figurent dans les conditions particulières et générales.
En bref
- La garantie vol du véhicule ne couvre pas automatiquement le contenu volé dans le coffre.
- Une garantie dédiée aux objets personnels est souvent nécessaire, et le contrat peut exiger une effraction.
- Il faut prévenir la police ou la gendarmerie, faire inscrire les biens dérobés dans la plainte et déclarer le sinistre à l’assureur sous le délai contractuel, généralement deux jours ouvrés selon les conditions citées.
- Factures, photographies et inventaire détaillé facilitent l’évaluation, laquelle peut tenir compte de la vétusté, d’une franchise et d’un plafond.
- Sur une Aire d’autoroute, les précautions de stationnement ne remplacent pas les conditions de garantie : clés, portes et vitres doivent être sécurisées.
Vol de coffre sur une aire d’autoroute : ce que couvre l’assurance automobile
Le premier réflexe consiste à distinguer le vol de la voiture du vol de ce qu’elle transporte. Dans de nombreux contrats d’Assurance automobile, la Garantie vol vise le véhicule lui-même et ne s’étend pas automatiquement aux sacs, appareils électroniques ou vêtements laissés dans l’habitacle et le coffre. Un automobiliste peut donc bénéficier d’une couverture contre le vol de sa voiture tout en n’ayant aucune garantie pour ses bagages.
Pour protéger ces biens, certains assureurs proposent une option appelée « effets personnels », « contenu du véhicule » ou une dénomination comparable. Il faut lire les conditions du contrat plutôt que se fier au seul nom de la formule : une couverture peut être incluse dans une offre haut de gamme et proposée en option dans d’autres. Elle peut également comporter des limites concernant la nature des objets, le lieu de stationnement ou les moyens de protection utilisés.
La question de l’Effraction est centrale. Le contrat peut exiger des traces d’ouverture forcée, par exemple une vitre brisée ou une serrure endommagée, pour reconnaître le vol du contenu. Si rien n’est visible, le dossier devient plus délicat : l’absence de dégâts apparents ne prouve pas à elle seule qu’il n’y a pas eu de vol, mais l’assureur peut demander des éléments complémentaires et examiner les circonstances. Les techniques d’ouverture électronique, parfois appelées mouse jacking, rendent cette appréciation plus complexe ; un expert peut être chargé d’analyser le véhicule.
Une garantie distincte, avec ses propres limites
Une garantie consacrée aux effets personnels peut couvrir des bagages, un téléphone, un ordinateur portable, une tablette ou un GPS, selon le contrat. Certains contrats prévoient également une prise en charge si ces biens sont détruits lors d’un incendie ou d’un accident. Il ne faut toutefois pas présumer qu’un objet est assuré parce qu’il est transporté dans le véhicule : les biens professionnels, les espèces, les bijoux, les cartes bancaires, les animaux ou les objets de valeur peuvent être exclus ou relever d’une garantie séparée.
Les équipements fixés à la voiture obéissent parfois à des règles particulières. Un vélo sur un porte-vélo ou des bagages dans un coffre de toit peuvent être couverts uniquement si l’équipement était verrouillé, attaché au véhicule et protégé par un dispositif antivol conforme. À l’inverse, un vélo simplement posé ou insuffisamment arrimé risque de ne pas répondre aux conditions contractuelles. Pour Nadia, la présence d’une tablette dans le coffre ne suffit donc pas : elle doit vérifier que sa formule couvre les effets personnels et que les circonstances du vol correspondent aux critères prévus.
Le montant versé dépend enfin de plusieurs paramètres : valeur des biens au jour du sinistre, éventuelle vétusté, plafond de garantie et franchise. À titre d’exemple, un contrat peut prévoir un plafond de quelques milliers d’euros, sans que ce montant soit généralisable à tous les assureurs. La règle décisive est celle inscrite au contrat de l’assuré, pas celle d’une autre formule. En cas de vol de coffre, la première vérification utile est donc de retrouver la garantie exacte et ses exclusions.
Effraction et circonstances du vol : les conditions de remboursement
Sur une aire d’autoroute, un vol peut se produire alors que le conducteur s’éloigne quelques minutes du véhicule. L’assureur va examiner la manière dont la voiture était stationnée et sécurisée, ainsi que les circonstances rapportées. Dans de nombreux contrats, la couverture des effets personnels suppose que les portes aient été verrouillées, les vitres fermées et les clés conservées par l’assuré. Laisser les clés dans l’habitacle, sur le véhicule ou à proximité immédiate peut entraîner un refus de garantie, selon les clauses applicables.
La présence d’une effraction caractérisée constitue souvent un élément important du dossier. Une vitre brisée ou une serrure forcée peut aider à établir que le véhicule a été ouvert contre la volonté de son propriétaire. Toutefois, un vol sans trace visible ne signifie pas nécessairement qu’aucun recours n’est possible : certains contrats prévoient des cas de vol par procédé électronique, tandis que d’autres imposent des conditions plus strictes. Il faut demander à l’assureur comment la clause s’applique au contenu, car une couverture du véhicule par mouse jacking ne s’étend pas automatiquement aux objets transportés.
Le contexte doit être décrit avec précision. Nadia gagnerait à noter l’heure de son arrivée et de son départ, l’emplacement de stationnement, les objets laissés dans le coffre et la manière dont elle a constaté le vol. Si des caméras ou des témoins peuvent exister, elle peut signaler ces éléments aux forces de l’ordre et au gestionnaire de l’aire, sans tenter de mener elle-même une enquête. Les images ne sont pas toujours accessibles directement aux particuliers, mais les autorités peuvent orienter les démarches.
Objets exclus et équipements transportés
Les contrats distinguent souvent les biens personnels usuels des objets qui présentent un risque particulier ou relèvent d’une activité professionnelle. Billets, cartes de paiement, bijoux, montres, métaux précieux, œuvres d’art et marchandises professionnelles peuvent être exclus d’une garantie standard. Un outil utilisé pour le travail n’est pas nécessairement assimilé à un effet personnel ; une option spécifique pour marchandises et outillage transportés peut être nécessaire. Les biens appartenant à un tiers peuvent aussi recevoir un traitement différent.
La même prudence vaut pour les objets hérités ou les biens dont la valeur est difficile à établir. Une facture ancienne, une photographie datée ou un document de succession peut contribuer à justifier la possession et l’estimation, sans garantir à lui seul une prise en charge. Pour les meubles familiaux ou les objets transmis, un article sur la récupération de meubles de famille peut aider à réfléchir aux justificatifs et à l’historique de ces biens. Ce type de ressource ne remplace toutefois ni les clauses du contrat ni l’évaluation demandée par l’assureur.
| Situation | Point à vérifier | Conséquence possible |
|---|---|---|
| Bagages enfermés dans le coffre | Existence d’une garantie effets personnels et preuve du vol | Indemnisation dans la limite du plafond, après franchise et éventuelle vétusté |
| Vélo sur porte-vélo ou bagages en coffre de toit | Fixation sécurisée, antivol et effraction selon le contrat | Couverture possible si les conditions spécifiques sont respectées |
| Objets professionnels ou bijoux | Exclusions et éventuelles garanties dédiées | Refus possible au titre de la garantie standard |
| Vol sans trace visible | Clauses sur le procédé de vol et éléments techniques disponibles | Étude au cas par cas, parfois avec expertise |
La qualification du sinistre ne repose donc pas uniquement sur le lieu du vol. C’est l’articulation entre circonstances, garanties souscrites et exclusions qui détermine si les biens peuvent être remboursés.
Déclaration de sinistre après un vol sur aire d’autoroute
Après avoir constaté un Vol de coffre, il convient d’alerter rapidement la police ou la gendarmerie et de déposer plainte. L’inventaire des biens disparus doit être aussi précis que possible et figurer dans la déclaration : marque, modèle, description, valeur approximative et, si possible, numéro de série. Une liste vague comme « vêtements et appareils électroniques » complique l’identification des biens et l’évaluation du préjudice.
La plainte et la déclaration à l’assureur sont deux démarches différentes. La première permet de signaler l’infraction aux autorités ; la seconde ouvre le dossier d’assurance. Selon les éléments communiqués, le délai de déclaration indiqué pour ce type de vol est généralement de deux jours ouvrés, mais il faut vérifier le délai exact dans son contrat et agir sans attendre. Un retard peut compliquer l’examen du dossier et, dans certaines situations prévues par le contrat, compromettre la garantie.
Constituer un dossier vérifiable
Nadia peut transmettre à son assureur l’attestation de dépôt de plainte, l’inventaire détaillé et les pièces qui prouvent la possession des biens. Les factures originales sont utiles, mais d’autres justificatifs peuvent contribuer au dossier lorsque la facture n’existe plus : relevé d’achat, garantie, photographie où l’objet apparaît, document de succession ou échange écrit datant de l’acquisition. Ces pièces n’ont pas toutes la même valeur probante ; l’assureur examine l’ensemble et peut demander des informations supplémentaires.
Il est également prudent de photographier les dégâts éventuels avant toute réparation et de conserver les échanges avec les autorités, le gestionnaire de l’aire et l’assureur. Si le véhicule a subi des dommages, l’expert pourra examiner les traces d’ouverture et vérifier leur cohérence avec le récit. Il est préférable de ne pas faire disparaître les indices avant d’avoir pris conseil, sauf nécessité de sécurité ou demande des forces de l’ordre.
Un inventaire organisé facilite le traitement. On peut distinguer les biens par catégorie, ajouter leur date approximative d’achat et noter leur valeur d’origine, puis joindre les justificatifs disponibles. Pour les objets de famille, des éléments attestant de leur provenance peuvent être utiles ; des ressources sur la transmission et la récupération de meubles familiaux peuvent notamment éclairer la recherche de documents, sans constituer une preuve d’assurance en elles-mêmes.
Il faut enfin garder une copie complète de tout ce qui est envoyé et demander une confirmation de réception. Si le dossier est incomplet, mieux vaut répondre aux demandes de l’assureur rapidement et par écrit. Une déclaration claire et documentée ne garantit pas à elle seule le remboursement, mais elle permet une instruction plus lisible et réduit les contestations portant sur la liste des objets.
La chronologie joue en faveur de l’assuré : sécuriser les lieux, signaler le vol, établir l’inventaire, puis déclarer le sinistre dans le délai prévu. Une trace écrite de chaque étape aide à éviter les oublis lorsque l’émotion du vol complique les démarches.
Indemnisation du contenu volé : plafond, vétusté et contestation
L’Indemnisation du contenu volé n’est pas nécessairement égale au prix payé à l’origine. Selon le contrat, l’assureur peut retenir la valeur de remplacement au jour du sinistre puis appliquer une déduction liée à l’ancienneté ou à l’usure. Un ordinateur acheté plusieurs années auparavant peut ainsi être évalué à un montant inférieur à son prix neuf. Les conditions de remboursement doivent préciser la méthode d’évaluation et les pièces requises.
Un plafond limite souvent la somme totale versée pour les effets personnels. Il peut s’appliquer à l’ensemble du sinistre, même lorsque la valeur cumulée des biens dérobés est supérieure. Une franchise peut ensuite être déduite. À titre d’illustration, certaines formules citées dans les informations de référence annoncent un plafond de 3 000 euros pour une voiture et de 5 000 euros pour un camping-car, avec une franchise de 170 euros ; ces montants sont propres aux garanties concernées et ne doivent pas être transposés à un autre contrat.
Comprendre le calcul proposé
Pour vérifier l’offre, l’assuré peut demander le détail du calcul : valeur attribuée à chaque objet, décote appliquée, franchise et plafond retenu. Si Nadia présente des factures pour une tablette et une valise, mais ne dispose d’aucun justificatif pour un manteau, l’assureur peut apprécier séparément les preuves et la valeur de chaque élément. Un inventaire cohérent et des photographies prises avant le vol peuvent alors renforcer la crédibilité de la demande.
En cas de désaccord, il est utile de répondre par écrit en indiquant précisément les points contestés et les justificatifs nouveaux. Si le différend porte sur l’évaluation, l’assuré peut demander des explications et, selon les circonstances, solliciter un avis indépendant à ses frais. Pour un accident ayant aussi endommagé le véhicule, l’expertise porte sur les dégâts matériels et peut examiner la réparabilité, le coût des réparations ou la valeur de remplacement du véhicule ; cette procédure est distincte de l’évaluation des objets dérobés, même si le même sinistre comprend plusieurs dommages.
Les règles applicables aux dégâts matériels d’un accident dépendent des garanties souscrites et des responsabilités. Sans garantie couvrant ses propres dommages, un conducteur responsable peut ne pas être remboursé pour les dégâts de sa voiture ; s’il n’est pas responsable, l’assureur du conducteur fautif peut intervenir. Lorsqu’une garantie dommages est prévue, une franchise reste parfois due. Ces règles ne transforment pas les bagages volés en dommages au véhicule : le contenu doit toujours relever de la garantie correspondante.
Si la proposition demeure insuffisante, l’assuré peut adresser une réclamation formelle à son assureur, puis saisir le médiateur compétent lorsque les démarches internes n’aboutissent pas. Il faut conserver les courriers et surveiller les délais de prescription mentionnés dans les informations officielles et le contrat. La meilleure manière de discuter une offre consiste à opposer des éléments précis — factures, photographies, caractéristiques des biens — plutôt qu’une estimation globale sans justificatif.
Avant d’accepter une proposition, mieux vaut donc rapprocher chaque montant des pièces du dossier et des clauses du contrat. Le calcul doit être compréhensible, même lorsque la valeur retenue est inférieure au prix neuf.
Prévenir le vol des effets personnels lors d’un arrêt sur autoroute
La prévention ne remplace pas une garantie, mais elle diminue les occasions de vol et évite certaines exclusions. Sur une aire d’autoroute, il est préférable de choisir un emplacement fréquenté et éclairé, puis de verrouiller le véhicule même pour un arrêt bref. Les clés doivent rester avec le conducteur, et les vitres être fermées. Les bagages visibles depuis l’extérieur attirent l’attention ; lorsque c’est possible, ils doivent être rangés avant l’arrivée à destination ou placés dans un compartiment qui ne se voit pas depuis l’habitacle.
Il faut éviter de transformer l’arrêt en routine prévisible. Les objets utiles pendant le trajet peuvent être conservés dans un sac discret, tandis que les équipements coûteux doivent être emportés lorsqu’on quitte la voiture. Les papiers du véhicule ne devraient pas rester exposés dans l’habitacle. Un coffre fermé apporte une dissimulation, mais ne constitue pas une protection contre toutes les formes d’ouverture ou d’effraction.
Vérifier les protections exigées au contrat
Les coffres de toit et porte-vélos méritent une attention particulière. Avant le départ, il faut s’assurer que les fixations sont correctement serrées et que les antivols prévus fonctionnent. Certains contrats conditionnent la garantie au verrouillage de l’équipement et à sa fixation sécurisée au véhicule assuré. Conserver les références du matériel et prendre une photographie de son installation peut aider à décrire les circonstances en cas de sinistre.
Une vérification annuelle du contrat est utile, notamment avant un grand voyage. Il est pertinent de relever le plafond, le montant de la franchise, la définition des objets couverts, les exclusions et le délai de déclaration. Pour une famille qui transporte régulièrement des vélos ou du matériel onéreux, une option adaptée peut être plus appropriée qu’une garantie standard. Pour un professionnel, les marchandises et outils nécessitent souvent une protection distincte.
Le conducteur peut aussi établir, avant le départ, une liste sommaire des biens transportés et conserver les factures ou numéros de série des appareils importants dans un espace sécurisé, distinct du véhicule. Cette précaution ne doit pas exposer des données sensibles, mais elle permet de fournir rapidement des informations exactes en cas de vol. Une photographie des bagages rangés peut également documenter leur présence, sans remplacer les justificatifs de valeur demandés par l’assureur.
Enfin, si le vol survient malgré ces précautions, il faut éviter de manipuler inutilement les traces et contacter rapidement les autorités. La sécurité des personnes reste prioritaire : ne pas confronter un suspect et ne pas prendre de risque pour protéger des biens. Sur une aire d’autoroute, la vigilance, la sécurisation matérielle et la connaissance des clauses forment un même dispositif ; c’est leur combinaison qui prépare le mieux un éventuel dossier de remboursement.
La garantie vol de mon assurance auto couvre-t-elle automatiquement les bagages ?
Non, pas nécessairement. La garantie vol du véhicule peut exclure les effets personnels ; une garantie dédiée au contenu ou aux effets personnels est souvent nécessaire. Vérifiez les clauses, le plafond et les exclusions de votre contrat.
Puis-je être indemnisé si aucune effraction n’est visible ?
Cela dépend des conditions contractuelles et des circonstances. Certains contrats couvrent des procédés de vol sans trace classique, tandis que d’autres exigent une effraction. L’assureur peut demander une expertise ou des éléments techniques.
Quel délai respecter pour déclarer le vol du contenu du coffre ?
Prévenez rapidement les forces de l’ordre et déclarez le sinistre à l’assureur dans le délai prévu au contrat. Les informations de référence indiquent généralement deux jours ouvrés pour ce type de déclaration ; vérifiez les conditions applicables à votre police.
Comment prouver la valeur des objets dérobés ?
Joignez les factures disponibles, photographies, relevés d’achat, garanties ou documents attestant de la possession des biens. Un inventaire précis, avec marques, modèles et valeurs estimées, facilite l’examen du dossier.
Le vol d’effets personnels augmente-t-il mon malus ?
Lorsque votre responsabilité n’est pas engagée, un vol d’effets personnels ne devrait pas, à lui seul, entraîner une majoration du bonus-malus. Vérifiez toutefois les dispositions de votre contrat et la qualification exacte du sinistre.