Pour une petite entreprise, financer un utilitaire revient à arbitrer entre trésorerie disponible, durée de détention et liberté d’usage. L’achat comptant donne la propriété immédiatement, tandis que le crédit-bail et la LOA répartissent la dépense tout en laissant la possibilité de racheter le véhicule. La LLD, elle, organise un usage temporaire sans option d’achat. Pour un véhicule utilitaire léger homologué N1, le traitement fiscal peut être comparable entre ces formules : les loyers sont en principe déductibles et la TVA récupérable dans la mesure où le véhicule est affecté à une activité ouvrant droit à déduction.
Le choix ne se résume donc pas à comparer un loyer mensuel au prix affiché en concession. Il faut examiner le coût total, les services compris, les kilomètres prévus, les conditions de restitution et le sort d’un éventuel aménagement. Les offres relevées à l’été 2026 montrent aussi pourquoi un loyer d’appel peut induire en erreur : un premier versement majoré de plusieurs milliers d’euros change sensiblement le calcul. Une entreprise fictive, Atelier Martin, servira de fil conducteur pour comparer les options à partir de besoins concrets.
En bref
- Le véritable arbitrage oppose surtout les contrats avec option d’achat à ceux qui prévoient la restitution du véhicule.
- Sur un utilitaire N1 éligible, la fiscalité ne suffit généralement pas à départager achat, crédit-bail, LOA et LLD.
- Les loyers d’appel doivent être convertis en coût total, premier loyer majoré et frais compris.
- La restitution, le kilométrage et la résiliation anticipée peuvent peser lourd dans le coût d’un utilitaire professionnel.
- La durée de détention, la trésorerie d’entreprise et les transformations prévues orientent le choix final.
Financement de véhicule utilitaire : comparer les quatre formules utiles
Avant de demander des devis, Atelier Martin commence par distinguer les solutions selon un critère simple : qui sera propriétaire du fourgon à la fin du contrat ? Dans le cas de l’achat comptant ou à crédit, l’entreprise en est propriétaire dès l’acquisition. Avec un crédit-bail utilitaire ou une LOA pour entreprise, elle peut le devenir en levant l’option prévue au contrat. En LLD, le véhicule est restitué, sans possibilité contractuelle ordinaire de le racheter.
Pour un professionnel, LOA et crédit-bail reposent sur une mécanique voisine : l’entreprise loue le véhicule et peut l’acquérir à l’échéance à un prix fixé d’avance. Le crédit-bail est encadré par le Code monétaire et financier, notamment les articles L.313-7 à L.313-11 et L.515-2. La LOA est souvent présentée comme une offre destinée aux particuliers, mais les entreprises peuvent aussi rencontrer cette appellation dans les réseaux commerciaux. Le nom du produit ne remplace donc pas l’examen des clauses.
| Formule | Propriété à la fin | Traitement courant | Point de vigilance |
|---|---|---|---|
| Achat comptant ou à crédit | Immédiate | Véhicule immobilisé et amorti | Capital mobilisé, entretien à prévoir |
| Crédit-bail | Possible après levée d’option | Loyers comptabilisés pendant le contrat | Prix de levée et coût total |
| LOA professionnelle | Possible après levée d’option | Proche du crédit-bail pour l’entreprise | Kilométrage, restitution ou rachat |
| LLD | Non, restitution prévue | Loyer en charge d’exploitation | Frais de remise en état et sortie anticipée |
Pour un utilitaire N1 utilisé dans le cadre de l’activité, le plafonnement fiscal applicable à certains véhicules de tourisme ne s’applique pas de la même manière : l’amortissement de l’utilitaire n’est pas soumis à ce plafond et les loyers peuvent être déductibles selon les règles générales. La récupération de TVA dépend toutefois de l’affectation professionnelle, du régime de l’entreprise et de la conformité du véhicule. Il est prudent de faire confirmer son classement et le traitement applicable par l’expert-comptable, surtout si le véhicule est mixte ou aménagé.
La comptabilité mérite également une vérification adaptée à la structure. Dans les comptes établis selon les règles françaises, une location peut être traitée différemment d’une immobilisation ; en comptes consolidés IFRS, les contrats de location peuvent entraîner l’inscription d’un droit d’utilisation et d’une dette au bilan. Dire qu’un leasing professionnel « ne touche jamais au bilan » serait donc trop général. Pour Atelier Martin, le premier tri consiste à déterminer si elle souhaite conserver le véhicule longtemps, ou renouveler son outil de travail tous les trois à quatre ans.
La propriété finale, plus que l’étiquette commerciale, est le premier critère qui sépare réellement les offres.
Achat comptant ou crédit-bail utilitaire : arbitrer entre coût et trésorerie
L’achat comptant de véhicule convient surtout à une entreprise qui dispose de liquidités sans compromettre son fonds de roulement. L’utilitaire entre à l’actif, l’entreprise peut le revendre et elle n’est pas soumise à un kilométrage contractuel. Pour un artisan qui garde le même fourgon huit ou dix ans, cette liberté peut rendre l’acquisition avantageuse, à condition de prévoir l’entretien, les réparations et la baisse de valeur à la revente. Un véhicule qui roule quotidiennement sur chantier ne se compare pas à un modèle utilisé occasionnellement.
Le revers est immédiat : payer le véhicule mobilise une somme qui pourrait financer du stock, du matériel ou le recrutement. Pour une petite entreprise, la question n’est pas seulement de savoir si elle peut payer, mais si elle doit immobiliser cette trésorerie d’entreprise. Atelier Martin, par exemple, peut disposer de 30 000 euros sur son compte, mais en consacrer la totalité à un fourgon peut la fragiliser si un client règle ses factures en retard. Le coût d’opportunité de l’argent doit donc entrer dans la comparaison, au même titre que le prix d’achat.
L’achat à crédit maintient une propriété immédiate tout en étalant le décaissement. Les mensualités sont connues selon le contrat, mais le coût dépend du taux, des frais et d’un éventuel apport. L’entreprise supporte aussi le risque de revente : si elle doit céder le véhicule avant la fin du prêt, elle devra vérifier que sa valeur de marché couvre le solde restant dû. Les intérêts d’emprunt et l’amortissement se traitent selon les règles fiscales et comptables applicables à l’entreprise et au véhicule.
Le crédit-bail ou la location avec option d’achat apporte une autre forme de souplesse : l’entreprise conserve des liquidités et garde la possibilité de lever l’option à l’échéance. En cas d’achat, le véhicule rejoint alors l’actif pour le prix de levée de l’option et peut être amorti à compter de cette acquisition. Il ne faut pas confondre cette possibilité avec une promesse de rachat avantageuse : le prix final et les loyers versés doivent être étudiés ensemble. Une option peu élevée peut être associée à des mensualités plus fortes, et l’inverse est également possible.
Une clause de reprise négociée lors de l’achat, parfois appelée buy-back, peut donner une valeur de revente prévisible à une date donnée ou pour un kilométrage déterminé. Elle réduit une part de l’incertitude, mais seulement si ses conditions sont précises : état requis, entretien effectué dans le réseau, kilométrage maximal et exclusions. Le lease-back, ou cession-bail, répond à une logique différente : l’entreprise vend un véhicule qu’elle possède à un financeur puis le reprend en location. Cette opération peut libérer des liquidités, mais elle transforme un actif détenu en engagement de loyers et doit être évaluée avec un professionnel.
Pour un véhicule destiné à recevoir une benne, un atelier ou un aménagement coûteux, la propriété est particulièrement importante. En location, les transformations doivent être autorisées et leur sort à la restitution doit être contractualisé. À l’inverse, un véhicule standard conservé peu de temps peut justifier une solution locative. L’achat devient plus convaincant lorsque la durée d’usage est longue, tandis que le financement préserve la trésorerie quand d’autres investissements sont prioritaires.
LOA pour entreprise et LLD : calculer le coût réel du leasing professionnel
La LLD séduit les entreprises qui recherchent un budget périodique prévisible et ne souhaitent pas gérer la revente. Le contrat peut couvrir uniquement le véhicule ou inclure certains services. La LOA, elle, laisse une porte ouverte à l’achat en fin de période. Dans les deux cas, le montant mensuel ne raconte qu’une partie de l’histoire : durée, kilométrage, premier loyer, frais de dossier, option éventuelle et services changent le coût réel.
Les relevés d’offres publiques constatés entre le 31 juillet et le 10 août 2026 donnent des ordres de grandeur hors taxes : 130 à 360 euros par mois pour une fourgonnette, 189 à 483 euros pour un fourgon compact et 215 à 836 euros pour un grand fourgon. Il s’agit principalement d’offres de financement sans services, et non d’un tarif représentatif de toutes les propositions des loueurs. Les devis personnalisés restent indispensables, notamment chez les acteurs qui ne publient pas de prix accessibles.
Un exemple illustre l’effet du premier loyer. Une offre affichée à 219 euros par mois peut demander 7 450 euros au départ. Sur 36 mois, avant même les frais et l’option d’achat éventuelle, l’addition atteint 7 450 + (219 × 36), soit 15 334 euros, équivalant à environ 426 euros par mois. La formule à appliquer est simple : premier loyer + loyers mensuels cumulés + frais de dossier + option d’achat éventuelle. Pour comparer équitablement, il faut également ajouter le coût des prestations exclues du contrat.
Les prix constatés sur des modèles précis montrent l’étendue des écarts : un Citroën Jumper L2H1 était proposé à 219 euros par mois avec un premier versement de 7 450 euros, tandis qu’un Renault Master L2H2 affichait 542 euros. Un Mercedes Sprinter à 329 euros incluait l’entretien dans l’offre relevée. Ces montants ne sont comparables que si durée, kilométrage, version, apport et services sont similaires. Un loyer bas peut simplement correspondre à une durée plus longue, une dotation plus modeste ou un kilométrage annuel plus faible.
Le périmètre des prestations doit être vérifié ligne par ligne : entretien et pièces d’usure, pneumatiques, assurance et franchises, véhicule de remplacement, assistance, cartes de carburant ou de recharge, télématique. Un contrat à 480 euros « tout compris » peut être plus intéressant qu’un loyer sec à 380 euros si les services réellement nécessaires sont inclus ; il peut aussi coûter davantage si l’entreprise dispose déjà d’un garage ou d’une assurance de flotte compétitive. Atelier Martin demande donc une proposition détaillée, et fait chiffrer séparément ce qu’elle peut gérer elle-même.
La tendance générale explique l’essor du leasing, sans constituer une statistique propre aux utilitaires. En 2025, la LLD représentait 29,3 % du marché automobile français et 60,4 % du marché B2B, selon les données SesamLLD et Dataneo. Les chiffres disponibles pour 2026 portent sur les premiers mois et agrègent voitures particulières et utilitaires : ils indiquent une dynamique du marché, mais ne permettent pas de mesurer précisément la seule location de véhicules utilitaires légers. Un devis n’est comparable qu’après avoir ramené toutes ses composantes à un coût total cohérent.
La vidéo peut aider à comprendre les grands principes, mais les conditions écrites restent la référence. Pour une entreprise, le leasing ne se juge ni à la seule mensualité ni à une promesse de simplicité : chaque service doit correspondre à un besoin réel.
Restitution, kilométrage et clauses : prévenir les frais du contrat
La restitution concentre une part importante des mauvaises surprises en LLD et en LOA lorsque l’entreprise rend le véhicule. L’usure normale n’est pas la même chose qu’une dégradation facturable, et l’interprétation dépend du référentiel contractuel. Le guide professionnel « État standard de restitution », publié par SesamLLD en 2020, décrit les catégories de dommages habituellement considérées comme acceptables ou susceptibles d’être refacturées. Il faut demander le document applicable en annexe au contrat, plutôt que de s’en tenir à une explication orale du vendeur.
Des estimations disponibles donnent un ordre de grandeur d’environ 800 euros de frais de restitution moyens, tandis que le kilomètre excédentaire peut être facturé de 5 à 10 centimes. Un dépassement de 20 000 kilomètres peut ainsi générer entre 1 000 et 2 000 euros de frais, hors réparations. Ces chiffres ne garantissent pas le montant d’un dossier particulier : le barème signé, le véhicule et l’état constaté font foi. Une estimation réaliste de l’activité annuelle est donc souvent plus économique qu’un loyer d’appel calculé sur un kilométrage trop faible.
Les enquêtes de consommation doivent être interprétées avec prudence. En avril 2026, UFC-Que Choisir indiquait qu’une part importante des frais de restitution contestés par des consommateurs était jugée injustifiée par l’association ; une enquête de la DGCCRF sur 101 établissements de LOA en 2023-2024 avait également relevé des anomalies. Ces résultats concernent principalement des particuliers. Un professionnel ne bénéficie pas automatiquement des protections du droit de la consommation : sa défense repose d’abord sur le contrat, les preuves conservées et les voies de recours applicables à sa relation commerciale.
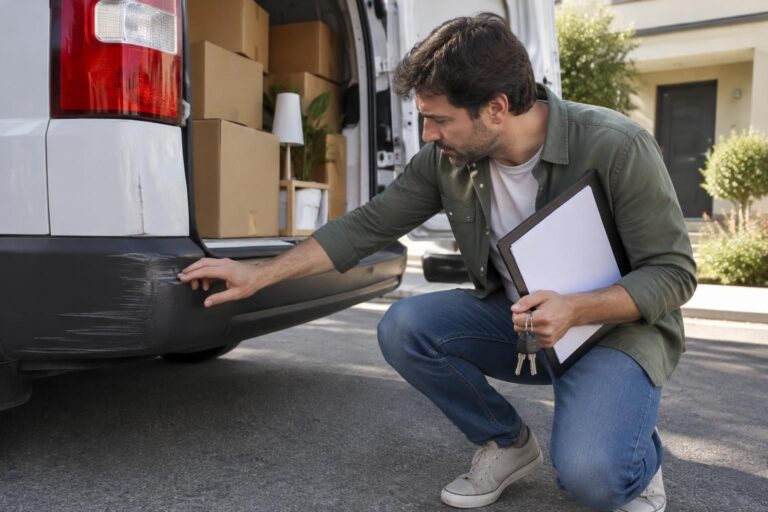
Trois mesures pratiques réduisent le risque. Environ trois mois avant l’échéance, l’entreprise peut demander une pré-évaluation et faire réparer les dommages au tarif de son propre garage si cela est autorisé. À la restitution, une expertise contradictoire aide à discuter les constats ; des photos datées prises à la remise du véhicule et conservées pendant le contrat constituent également des éléments utiles. Le conducteur doit signaler rapidement les incidents et garder les preuves d’entretien, car un historique incomplet peut compliquer la contestation d’une facture.
La résiliation anticipée est une autre clause à examiner avant signature. Une LLD est un engagement ferme, pas un abonnement résiliable sans coût. À titre d’illustration, une formule publiée par un grand loueur peut produire, pour un contrat de 36 mois à 300 euros HT interrompu au douzième mois, une indemnité proche de 3 078 euros HT. Le calcul varie selon le loueur et le contrat : demandez une simulation chiffrée pour plusieurs dates de sortie, surtout si l’entreprise dépend d’un marché saisonnier ou d’un appel d’offres encore incertain.
Les transformations demandent une attention particulière. Un aménagement posé sur un véhicule loué peut appartenir au loueur en fin de contrat ou devoir être retiré aux frais de l’entreprise, selon les clauses. La garantie constructeur peut aussi être affectée par certaines modifications. Atelier Martin fait donc valider par écrit la pose d’un rayonnage et d’un attelage avant de signer, puis vérifie si l’aménagement peut être repris sur le prochain véhicule. La meilleure protection contre les frais de fin de contrat est une clause comprise avant le premier kilomètre.
Financement petite entreprise : choisir la formule selon l’activité
Le financement petite entreprise doit suivre le rythme réel de l’activité, plutôt que les préférences commerciales d’un concessionnaire. Un artisan qui garde son véhicule huit à dix ans et parcourt des distances prévisibles peut comparer achat comptant, prêt et crédit-bail avec levée d’option. Une entreprise qui renouvelle son parc tous les trois ou quatre ans, avec un besoin stable et une forte contrainte de gestion, peut trouver la LLD pertinente, surtout si les services inclus évitent de mobiliser du temps administratif.
Pour un parc de plusieurs véhicules, la mutualisation de l’entretien, la gestion des sinistres et l’organisation des remplacements peuvent faire pencher la balance vers la LLD. Mais il faut confronter les frais de gestion au volume réel. Une petite flotte de deux fourgons n’obtient pas nécessairement les mêmes conditions qu’un parc de plusieurs dizaines de véhicules. La comparaison doit intégrer le temps que le dirigeant consacre à gérer les réparations et les immobilisations, sans attribuer aux prestations une valeur fictive.
Une activité saisonnière ou incertaine appelle davantage de prudence. La location moyenne durée ou des formules flexibles peuvent servir pendant un chantier temporaire, une hausse ponctuelle des commandes ou le lancement d’un service de livraison. La location courte durée reste utile pour des pics isolés. À partir d’environ huit à dix jours de location courte par mois, chaque mois de l’année, une formule longue durée mérite d’être chiffrée ; ce seuil est un repère de comparaison, pas une règle universelle. Si les besoins sont irréguliers, un engagement ferme peut coûter plus cher que des locations ponctuelles, même si le prix journalier paraît élevé.
La location d’occasion récente s’est également développée. Des offres portant sur des véhicules restitués après une première période d’usage annoncent des loyers inférieurs au neuf, parfois de 20 à 30 % selon le fournisseur et la disponibilité. Un véhicule de démonstration de quelques mois peut conserver une partie de sa garantie constructeur, et certains dispositifs d’aide à l’acquisition ou à la location peuvent dépendre de critères d’âge et de durée. Il faut vérifier l’éligibilité exacte, notamment pour les certificats d’économies d’énergie, et préciser par écrit qui bénéficie de la prime : le loueur ou l’entreprise. L’offre d’occasion est souvent moins configurable, car le choix se limite aux véhicules en stock.
La motorisation et l’usage doivent être tranchés avant le financement. Un fourgon électrique peut réduire certaines dépenses d’usage si les trajets, la charge utile et les possibilités de recharge s’y prêtent ; il peut aussi imposer des adaptations ou un calendrier de recharge incompatible avec l’activité. Les frais d’installation d’une borne, les aides disponibles et la valeur de revente entrent alors dans le calcul. Financer un véhicule inadéquat à bas prix reste une mauvaise décision : le gabarit, la charge utile, les accès urbains et l’énergie doivent précéder le choix du contrat.
Atelier Martin établit finalement trois scénarios : conservation longue avec achat, renouvellement régulier avec location, et activité variable avec solution flexible. Pour chacun, elle demande des devis sur le même modèle, le même kilométrage et la même durée, puis ajoute entretien, assurance, frais de sortie et valeur de revente éventuelle. L’expert-comptable vérifie ensuite la déductibilité et la TVA selon le statut de l’entreprise et l’usage du véhicule. Choisir un mode de financement revient à faire correspondre un contrat à un usage mesurable, et non à rechercher le loyer affiché le plus bas.
Quelle différence entre LLD et LOA pour un utilitaire professionnel ?
La LOA prévoit une option permettant d’acquérir le véhicule à la fin du contrat, tandis que la LLD organise sa restitution sans option d’achat ordinaire. Pour un professionnel, LOA et crédit-bail ont une mécanique proche, mais les clauses du contrat déterminent les obligations exactes.
Les loyers d’un utilitaire N1 sont-ils déductibles ?
Les loyers peuvent être déductibles pour un utilitaire N1 affecté à l’activité professionnelle, et la TVA peut être récupérable selon le régime de l’entreprise et l’usage du véhicule. Le classement du véhicule et la situation fiscale doivent être confirmés avec l’expert-comptable.
Comment calculer le coût réel d’une offre de leasing professionnel ?
Additionnez le premier loyer, tous les loyers mensuels, les frais de dossier et, en LOA ou crédit-bail, l’éventuelle option d’achat. Ajoutez les prestations non comprises, les assurances nécessaires et les coûts possibles de kilométrage ou de restitution.
Peut-on sortir d’une LLD avant l’échéance ?
Une sortie anticipée peut être prévue, mais elle entraîne généralement une indemnité définie par le contrat. Avant de signer, demandez une simulation écrite à plusieurs dates, en particulier si votre activité ou votre besoin de véhicules est incertain.