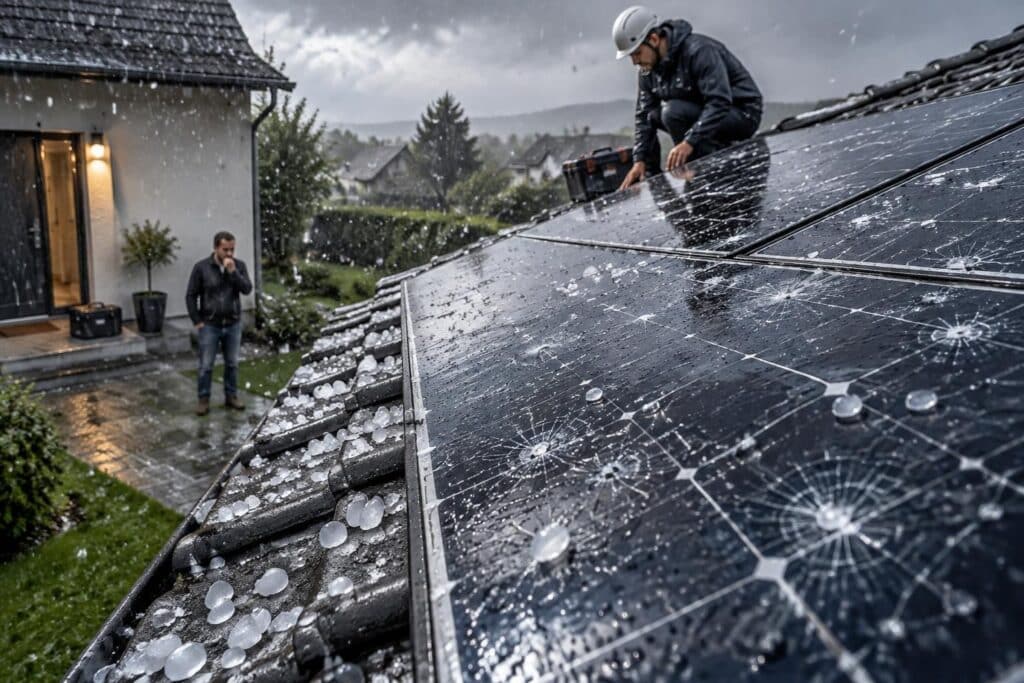
Un orage de grêle peut transformer une installation photovoltaïque en toiture en source d’inquiétude : le verre est-il fissuré, la production a-t-elle baissé, et qui prendra en charge les réparations ? La réponse dépend d’abord de la nature du dommage. La multirisque habitation intervient généralement pour un événement météorologique couvert, tandis que la garantie constructeur concerne surtout les défauts du matériel. Quant à l’installateur, sa responsabilité peut être engagée si une malfaçon est à l’origine du problème.
Ces protections ne se déclenchent pas automatiquement. Il faut vérifier que les panneaux photovoltaïques ont été déclarés à l’assureur, relire les garanties et les franchises, puis constituer un dossier précis après l’orage. Une installation certifiée et correctement posée réduit les risques, mais ne rend pas les panneaux invulnérables aux grêlons exceptionnellement violents. Pour le propriétaire, le bon réflexe consiste donc à distinguer sinistre climatique, défaut de fabrication et erreur de pose avant de demander une indemnisation.
En bref : quelle garantie après la grêle sur des panneaux photovoltaïques ?
-
La garantie habitation peut couvrir le bris de panneaux causé par la grêle si l’installation a été déclarée et si le contrat inclut les événements climatiques concernés.
-
La garantie constructeur vise généralement les défauts de fabrication ou de performance prévus par ses conditions ; elle ne remplace pas l’assurance contre un choc extérieur.
-
L’assurance de l’installateur peut être sollicitée lorsqu’une malfaçon de pose est en cause. La décennale ne constitue toutefois pas une garantie générale contre les intempéries.
-
Photographiez les dégâts, conservez les factures et contactez l’assureur avant toute réparation importante. Une baisse de rendement peut révéler des dommages invisibles.
-
Franchise, vétusté, exclusions de garantie et éventuelle perte de production influencent le montant réellement versé.
Grêle et garantie habitation : les conditions de prise en charge
Pour des panneaux fixés à la toiture, la multirisque habitation est souvent le premier contrat à consulter après un épisode de grêle. Selon ses clauses, elle peut couvrir les dommages matériels au titre des événements climatiques, parfois désignés par la garantie tempête, grêle et neige. La couverture peut également s’étendre aux conséquences d’un incendie électrique ou aux dégâts causés à un tiers par un panneau arraché, via la responsabilité civile.
La première vérification concerne la déclaration de l’installation. Signalez les panneaux à l’assureur dès leur pose et demandez une confirmation écrite de leur prise en compte. L’article L. 113-2 du Code des assurances prévoit notamment la déclaration, dans un délai de quinze jours à partir du moment où l’assuré en a connaissance, des circonstances nouvelles qui aggravent le risque ou en créent un nouveau. L’application concrète dépend de la situation et du contrat : mieux vaut donc demander à l’assureur comment déclarer l’équipement plutôt que supposer qu’il est automatiquement couvert.
Cette démarche peut entraîner une modification de cotisation, parfois limitée, ou nécessiter un avenant. Les éléments à communiquer comprennent généralement la puissance de l’installation, sa valeur, son mode de fixation et la date de mise en service. À titre indicatif, les informations disponibles évoquent un surcoût pouvant se situer autour de 40 à 150 euros par an, mais ce montant varie selon l’assureur, les garanties et le logement ; certains contrats peuvent n’occasionner qu’une hausse faible, voire aucune.
La couverture contre la grêle ne signifie pas que toute dépense sera remboursée sans condition. Le contrat peut prévoir une franchise, un plafond d’indemnisation, une vétusté ou des limites concernant les équipements électriques. Il faut aussi distinguer les garanties : la grêle relève souvent des événements climatiques assurés, tandis que la garantie catastrophes naturelles suppose un cadre spécifique et la reconnaissance officielle de l’état de catastrophe naturelle. Les dommages de grêle ne passent donc pas nécessairement par ce régime.
Avant la pose, puis lors du renouvellement du contrat, demandez si les panneaux intégrés au toit et ceux installés en surimposition sont traités de la même manière. Faites préciser le sort de l’onduleur, des micro-onduleurs, du câblage et de la perte éventuelle de production. Une déclaration écrite et une réponse explicite de l’assureur sont les meilleurs moyens d’éviter un débat sur l’existence même de la garantie au moment du sinistre.
Garantie constructeur ou assurance dommages : qui intervient vraiment ?
La garantie constructeur et l’assurance habitation ne couvrent pas le même risque. La première est liée au produit : elle peut s’appliquer si un panneau présente un défaut de fabrication ou ne respecte pas les engagements de performance indiqués dans les documents du fabricant. La seconde vise des événements extérieurs couverts par le contrat, comme un choc de grêlons, un incendie ou certains dommages électriques. Une plaque de verre brisée par un impact relève donc généralement de l’assurance dommages, plutôt que de la garantie produit, sauf disposition particulière du fabricant.
Il est utile de retrouver les documents remis à l’achat : facture, fiche technique, conditions de garantie, numéro de série et certificat de conformité. Certaines garanties distinguent la garantie produit, qui concerne le matériel, de la garantie de puissance, qui porte sur le rendement dans le temps. Ces engagements ne signifient pas que le fabricant remplacera gratuitement un panneau touché par un événement météorologique. Il faut lire les exclusions et vérifier si une protection accidentelle est expressément prévue.
L’installateur constitue un troisième interlocuteur possible. Sa responsabilité peut être recherchée si une fixation inadaptée, une étanchéité mal réalisée ou une erreur de montage a contribué aux dégâts. Un professionnel sérieux doit disposer d’une responsabilité civile professionnelle et, pour les activités concernées, d’une assurance décennale. Toutefois, la décennale n’est pas une assurance tous risques : elle vise les dommages relevant de son champ légal, notamment lorsqu’ils compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Une simple panne d’équipement ou un panneau cassé par la grêle ne suffit pas, à lui seul, à la déclencher.
Imaginez le cas de Nadia, dont un module se fissure pendant un orage. Si les traces d’impact sont visibles et que le contrat couvre la grêle, elle déclare le sinistre à son assurance habitation. Si l’expertise révèle plutôt que le panneau s’est détaché parce que ses fixations ont été mal posées, l’assureur pourra examiner la responsabilité de l’entreprise. Enfin, si le verre se dégrade sans choc identifiable et que le défaut semble provenir de la fabrication, le fabricant peut être contacté au titre de sa garantie.
| Origine probable du dommage | Interlocuteur à contacter | Point à vérifier |
|---|---|---|
| Impact de grêlons | Assureur habitation | Garantie climatique, franchise et plafond |
| Défaut du module | Fabricant ou vendeur | Durée et exclusions de la garantie produit |
| Erreur de pose ou de fixation | Installateur et assureur professionnel | Nature du dommage et champ de la décennale |
| Perte de production après sinistre | Assureur, si option souscrite | Existence d’une garantie perte de production |
Il est possible de solliciter plusieurs interlocuteurs lorsque les causes se recoupent, mais il faut éviter de faire réparer ou remplacer le matériel avant que les responsabilités aient été examinées. La cause du dommage, et non le seul fait que le panneau soit abîmé, détermine la garantie à mobiliser.
Déclaration de sinistre après un épisode de grêle : les bons réflexes
Après l’orage, commencez par sécuriser les lieux. Ne montez pas sur le toit et ne touchez pas aux câbles ou aux modules endommagés : le verre peut être coupant et une installation électrique peut rester sous tension à la lumière du jour. Si des éléments menacent de tomber ou si vous constatez une odeur de brûlé, éloignez-vous et faites intervenir les secours ou un professionnel compétent selon le danger.
La déclaration de sinistre doit respecter le délai prévu dans le contrat. Prévenez l’assureur dès que possible et demandez quels justificatifs fournir, si une expertise est nécessaire et quelles mesures conservatoires sont autorisées. Les délais contractuels peuvent varier selon la nature du sinistre ; ne partez pas du principe qu’un même délai s’applique à tous les événements. Conservez la date de l’orage, les alertes météorologiques disponibles et toute information utile pour établir le contexte.
Constituez ensuite un dossier lisible. Des photographies prises depuis le sol peuvent montrer l’état général de la toiture, tandis qu’un installateur pourra examiner les impacts, les fixations et les composants électriques sans vous exposer à un risque. Gardez la facture d’achat, le devis de pose, les références des panneaux, les échanges avec l’entreprise et les relevés de production avant et après l’épisode. Une baisse soudaine de rendement peut appuyer le constat, mais elle ne prouve pas à elle seule que la grêle est la cause.
Évitez les réparations définitives avant le passage de l’expert, sauf urgence destinée à empêcher l’aggravation du dommage. Dans ce cas, demandez d’abord les consignes de l’assureur et photographiez soigneusement les dégâts avant toute intervention. Conservez les pièces déposées et les factures de dépannage. Une bâche improvisée sur des panneaux ou une intervention personnelle sur le toit peut aggraver le problème ; une mise en sécurité doit être confiée à un professionnel.
Le dossier doit aussi distinguer le dommage matériel d’une éventuelle perte financière. Si l’installation revend une partie de l’électricité ou alimente le logement, notez les périodes d’arrêt et les relevés disponibles. Une indemnisation de l’électricité non produite n’est pas systématique : elle dépend généralement d’une option spécifique, de ses conditions et de la méthode de calcul prévue. L’assureur peut également appliquer une franchise ou retenir une valeur tenant compte de l’ancienneté du matériel.
Pour faciliter les échanges, consignez les dates, les noms des interlocuteurs et les références des dossiers. Si le fabricant ou le poseur doit être sollicité, transmettez-lui les mêmes éléments et évitez les conclusions hâtives sur l’origine de la casse. Un dossier documenté permet à l’expert de séparer l’impact de grêle, le défaut matériel et la malfaçon, trois causes qui ne relèvent pas des mêmes garanties.
Résistance des panneaux à la grêle et prévention des dommages
Les panneaux photovoltaïques modernes sont conçus pour résister aux contraintes mécaniques et climatiques habituelles. Les normes de qualification, notamment la CEI 61215 pour les modules concernés, prévoient des essais qui évaluent leur comportement dans différentes conditions. La conformité constitue un repère de qualité, mais pas une promesse d’immunité face à tout orage : la taille, la vitesse et l’angle d’arrivée des grêlons, ainsi que la qualité de la pose, influencent le résultat.
Un module peut aussi subir un dommage sans que le verre soit entièrement brisé. Des microfissures dans les cellules ou une atteinte aux connexions peuvent réduire la production ou créer des dysfonctionnements. Une inspection visuelle ne permet pas toujours de détecter ces défauts ; le suivi de l’onduleur et les relevés de production peuvent signaler une anomalie. Après un épisode intense, un contrôle professionnel est donc pertinent si la production chute, si une alarme apparaît ou si des traces d’impact sont visibles.
La meilleure prévention commence au moment du choix du matériel et de l’installation. Demandez les références exactes des panneaux, leurs certifications, les conditions de garantie et les caractéristiques du système de fixation. Vérifiez également les qualifications de l’entreprise et ses attestations d’assurance avant de signer. Une pose adaptée à la toiture et aux règles professionnelles contribue à maintenir les modules en place lorsque le vent accompagne les précipitations.
Dans une zone régulièrement exposée, des protections temporaires peuvent être envisagées, mais elles doivent être compatibles avec les recommandations du fabricant et installées sans mettre en danger les occupants. Une bâche mal fixée peut s’envoler, rayer la surface ou retenir la chaleur. Les dispositifs de protection ne doivent pas gêner le drainage ni créer de pression sur les panneaux. Pour une toiture difficile d’accès, l’intervention d’un couvreur ou d’un installateur est préférable à toute tentative improvisée.
Le suivi régulier apporte un autre niveau de vigilance. Comparez la production avec les périodes antérieures en tenant compte de la météo et des saisons, puis faites vérifier toute baisse anormale. Un entretien visuel depuis un endroit sûr peut repérer un cadre déformé ou des débris, sans toucher aux éléments électriques. Il n’est généralement pas nécessaire de nettoyer ou de manipuler les modules après chaque épisode météorologique.
Enfin, la résistance technique et la protection financière se complètent. Un matériel robuste réduit la probabilité d’un sinistre, tandis qu’un contrat adapté encadre les conséquences si les conditions dépassent ce que l’équipement peut supporter. La prévention la plus efficace associe qualité certifiée, pose soignée, surveillance de la production et garanties vérifiées avant l’orage.
Réparation photovoltaïque, exclusions de garantie et montant de l’indemnisation
Une fois le dommage constaté, la réparation photovoltaïque doit commencer par un diagnostic : verre fissuré, cadre endommagé, connexion touchée ou baisse de rendement sans casse visible. Selon le problème, le professionnel pourra tester les modules et l’onduleur, puis préciser s’il est possible de remplacer un panneau isolé ou si d’autres composants ont été affectés. Une fissure ne doit pas être colmatée avec une résine choisie au hasard : une réparation de surface ne rétablit pas forcément l’étanchéité, l’isolation électrique ni les performances d’origine.
Le remplacement d’un module doit tenir compte de sa compatibilité avec le reste de l’installation. Un panneau différent peut avoir des caractéristiques électriques qui perturbent une chaîne de modules, et les systèmes équipés de micro-onduleurs peuvent présenter des contraintes particulières. Demandez un devis détaillé indiquant les pièces, la main-d’œuvre, la mise en sécurité, les essais et la remise en service. Conservez le rapport technique, car il peut aider l’assureur à apprécier le coût et la nécessité des travaux.
Le montant de l’indemnisation dépend des conditions contractuelles. Une franchise peut rester à la charge du propriétaire ; une règle de vétusté peut réduire la valeur retenue ; un plafond peut limiter le remboursement. Certaines exclusions de garantie concernent des dommages progressifs, un défaut d’entretien ou une panne liée à l’usure plutôt qu’à un événement soudain. Le contrat peut aussi traiter différemment les panneaux, l’onduleur et les accessoires. Il faut donc examiner les garanties particulières plutôt que se fier uniquement au nom « multirisque habitation ».
La perte de production est un point distinct du coût de réparation. Certains contrats proposent une garantie optionnelle qui indemnise, selon des limites précises, l’électricité non produite après un sinistre couvert. Sans cette option, l’assurance peut prendre en charge le dommage matériel tout en laissant à l’assuré la perte de revenus ou les économies d’électricité non réalisées. Vérifiez les justificatifs demandés, la durée maximale d’indemnisation et le mode de calcul avant de considérer cette protection comme acquise.
Lorsque l’assureur refuse ou réduit sa prise en charge, demandez une explication écrite faisant référence à la clause appliquée. Comparez cette position aux conditions particulières et générales, puis transmettez les pièces techniques manquantes si l’origine du dommage est contestée. Une contre-expertise peut être envisagée selon les modalités du contrat et l’importance du désaccord. Dans le même temps, le fabricant ou l’installateur peut être contacté si les éléments recueillis orientent vers un défaut du produit ou une erreur de pose.
Pour reprendre l’exemple de Nadia, si l’expertise constate des impacts de grêlons, l’assureur peut proposer le remplacement des modules selon la valeur et la franchise prévues au contrat. Si un défaut de fixation a aggravé les dégâts, une démarche complémentaire auprès de l’installateur peut s’imposer. Avant d’accepter un montant ou de commander les travaux, vérifiez que le diagnostic, les exclusions et le calcul de l’indemnisation correspondent bien à votre situation.
La garantie habitation couvre-t-elle toujours la grêle sur des panneaux photovoltaïques ?
Non. La prise en charge dépend des garanties du contrat, des éventuelles franchises et de la déclaration de l’installation à l’assureur. Vérifiez que les panneaux et leurs composants sont bien mentionnés ou inclus.
La garantie constructeur paie-t-elle le remplacement d’un panneau cassé par la grêle ?
En règle générale, la garantie constructeur vise les défauts du produit et non les chocs extérieurs. Consultez ses conditions et contactez plutôt l’assureur habitation si le dommage résulte d’un épisode de grêle couvert.
Que faut-il faire juste après un épisode de grêle ?
Mettez les personnes à l’abri, ne montez pas sur le toit, photographiez les dégâts depuis un endroit sûr et prévenez rapidement l’assureur. Demandez ses consignes avant une réparation définitive et conservez les justificatifs.
La garantie décennale de l’installateur couvre-t-elle les dommages de grêle ?
Pas automatiquement. Elle concerne certains dommages liés à l’ouvrage ou à une malfaçon, selon les conditions légales. Un impact météorologique relève en principe de l’assurance dommages, sauf si une défaillance de pose a contribué au sinistre.