Installer soi-même un poêle à granulés peut sembler une façon de réduire le coût des travaux. Pourtant, un raccordement approximatif, un conduit mal dimensionné ou une distance de sécurité insuffisante peuvent transformer une économie immédiate en risque majeur pour le logement et ses occupants. En cas d’incendie, l’enjeu ne se limite pas aux dommages matériels : l’expertise peut aussi examiner la conformité de l’installation, son entretien et les informations transmises à l’assureur.
Il faut distinguer ce qui relève de la loi, des règles techniques, des exigences du fabricant et des conditions du contrat d’assurance. L’auto-installation n’entraîne pas automatiquement, dans tous les cas, la perte de toute garantie ; toutefois, une installation non conforme ou non déclarée peut compliquer l’indemnisation, voire conduire à une réduction ou à un refus selon les circonstances et les clauses applicables. Avant de mettre l’appareil en marche, mieux vaut donc obtenir une réponse écrite de son assureur et faire vérifier les travaux par un professionnel compétent.
En bref
- Un poêle à granulés doit être posé selon les règles techniques applicables, les instructions du fabricant et les exigences locales.
- Le DTU 24.1 encadre notamment les conduits de fumée ; il ne constitue pas, à lui seul, une interdiction légale générale de toute pose par un particulier.
- La déclaration à l’assureur permet de vérifier les conditions de la garantie incendie et les justificatifs à conserver.
- Une installation défectueuse, l’absence d’entretien ou le non-respect du contrat peuvent peser dans l’analyse d’un sinistre.
- Les aides financières liées aux travaux dépendent de critères précis, souvent associés au recours à une entreprise qualifiée RGE.
Installation sans professionnel : ce que cela change réellement pour la couverture incendie
La question centrale n’est pas seulement de savoir si un particulier peut manipuler son appareil, mais de déterminer si l’ensemble de l’installation respecte les exigences techniques et contractuelles. En France, le DTU 24.1 décrit des règles de mise en œuvre des conduits de fumée. Ce document technique n’est pas, à lui seul, une loi qui interdirait toute intervention personnelle ; cependant, il peut être pris en compte par les professionnels, les fabricants, les experts et les assureurs pour apprécier la qualité des travaux.
Les notices du fabricant apportent une autre référence essentielle. Elles précisent souvent les distances de sécurité, les caractéristiques du conduit, les conditions d’arrivée d’air et les modalités de raccordement électrique. Si le montage s’écarte de ces indications, l’appareil peut fonctionner en apparence tout en présentant un défaut qui ne se révélera qu’après plusieurs cycles de chauffe.
Pour l’assurance habitation, la distinction importante est celle entre la présence du poêle et les circonstances d’un éventuel sinistre. La garantie incendie peut couvrir les dommages prévus au contrat, mais l’expert peut rechercher si une faute, une négligence ou une installation défectueuse a contribué au départ de feu. Une anomalie directement liée au sinistre peut alors modifier l’évaluation de la prise en charge, conformément au contrat et au droit applicable.
Pourquoi l’absence de facture professionnelle peut compliquer l’expertise
Une facture d’installateur ne garantit pas à elle seule qu’aucun problème ne surviendra, mais elle fournit une trace des travaux et de l’entreprise intervenante. À l’inverse, quand le propriétaire a tout réalisé lui-même, il doit pouvoir documenter les matériaux utilisés, le cheminement du conduit, les distances de sécurité et les vérifications effectuées. En l’absence de pièces, l’expert peut avoir plus de difficulté à établir que l’installation était conforme avant l’incendie.
Imaginons Nadia, qui pose un appareil dans une maison ancienne. Elle respecte le dégagement visible autour du poêle, mais ignore qu’une partie du conduit traverse un plancher en bois avec une protection inadaptée. Plusieurs mois plus tard, un échauffement se produit dans cette zone cachée. L’enquête se concentrera sur le lien entre le défaut de pose et le feu ; la simple preuve que le poêle était acheté dans un magasin ne suffira pas à démontrer la conformité de l’ensemble.
La pose par un spécialiste qualifié réduit ce risque de preuve, sans effacer toutes les obligations du propriétaire. Il faut aussi distinguer qualification RGE, assurance de responsabilité professionnelle et garantie décennale : elles n’ont pas le même objet et leur existence doit être vérifiée pour le chantier concerné. Un statut RGE ne signifie pas automatiquement que chaque dommage imaginable est couvert pendant dix ans.
Pour replacer le sujet dans le cadre plus large de votre contrat, vous pouvez consulter ce guide sur les garanties de l’assurance multirisque habitation. Le point décisif reste de ne pas confondre conformité technique, responsabilité de l’installateur et indemnisation prévue par la police d’assurance.
DTU 24.1, conduit et ventilation : les points qui influencent le risque de sinistre
Un poêle à granulés est un appareil de chauffage dont la sécurité dépend de plusieurs éléments qui fonctionnent ensemble. Le foyer produit de la chaleur et des fumées ; le conduit doit les évacuer correctement, tandis que l’apport d’air et le tirage participent au fonctionnement régulier de l’appareil. Une erreur sur un seul de ces paramètres peut provoquer un mauvais tirage, une accumulation de suie, un échauffement anormal ou une émission de monoxyde de carbone.
Le conduit mérite une attention particulière, surtout lorsqu’il faut créer un passage à travers un mur, un plancher ou la toiture. Son diamètre, son isolation, ses composants et sa distance vis-à-vis des matériaux combustibles doivent être adaptés au poêle et à la configuration du logement. Une pièce de raccordement choisie au hasard ou un tubage mal assemblé peut laisser échapper des fumées ou transmettre une chaleur excessive à une structure dissimulée.
Les vérifications concrètes avant la première mise en service
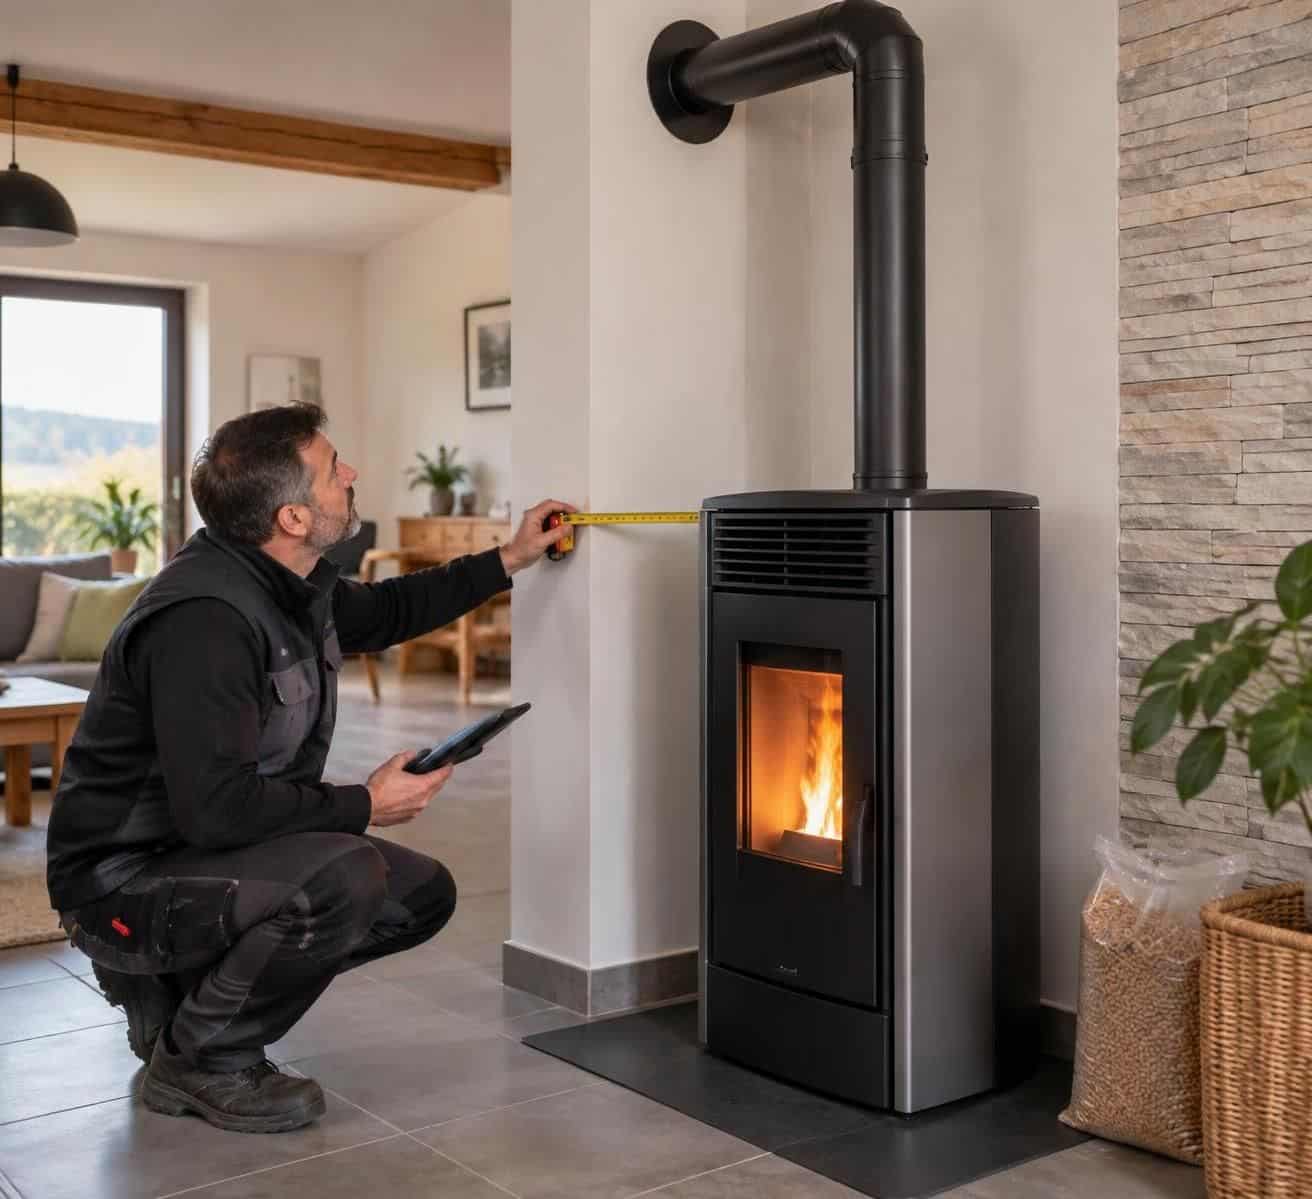
Avant l’allumage, il faut contrôler que l’appareil correspond au volume à chauffer et que son emplacement respecte les dégagements prescrits par le fabricant. Le sol, les cloisons proches, les meubles et les rideaux doivent être considérés, pas seulement la distance entre le poêle et le mur. Dans une maison ancienne, les matériaux et les anciens conduits peuvent être dégradés ou inadaptés ; un examen préalable permet d’éviter de supposer qu’un conduit existant est utilisable parce qu’il a déjà servi.
La ventilation de la pièce et l’arrivée d’air sont également déterminantes. Un logement très étanche ou équipé d’une hotte puissante peut perturber l’équilibre de combustion. Le raccordement électrique doit, lui aussi, correspondre aux exigences de l’appareil : une coupure de courant peut arrêter l’alimentation en granulés et la ventilation, mais elle ne remplace pas une installation correctement conçue ni les consignes d’arrêt indiquées dans la notice.
Voici les éléments qu’un propriétaire peut demander au professionnel ou vérifier dans les documents du chantier :
- Le conduit : vérifier son adaptation à l’appareil, son état, son assemblage et son parcours jusqu’à l’évacuation.
- Les distances de sécurité : les comparer aux prescriptions du fabricant et aux caractéristiques réelles des matériaux environnants.
- L’arrivée d’air et le tirage : s’assurer que le local et le système d’évacuation permettent un fonctionnement approprié.
- Les documents de fin de travaux : conserver la facture, les références des composants et, lorsqu’il est remis, le procès-verbal ou l’attestation de vérification.
- La mise en service : suivre les instructions du fabricant et ne pas utiliser l’appareil si un défaut, une odeur anormale ou un refoulement est constaté.
Le cas de Marc illustre l’importance de ces détails. Dans son logement ancien, le conduit existant paraît intact depuis le salon, mais une inspection révèle un défaut dans les combles. Une vérification préalable coûte moins cher qu’une réparation après échauffement ou qu’une remise en état imposée par une expertise. Pour les spécificités d’un bâti âgé, cet article sur l’assurance d’un logement ancien et ses points de vigilance apporte un éclairage complémentaire.
La conformité n’est pas une formalité administrative détachée de l’usage quotidien : elle vise à limiter les causes les plus concrètes d’incendie et d’intoxication. L’étape suivante consiste à faire entrer cette installation dans le dialogue avec l’assureur.
Déclaration à l’assureur : protéger la garantie incendie et garder des preuves
L’ajout d’un appareil de chauffage peut modifier les caractéristiques du logement et son niveau de risque. Il est donc prudent d’adresser une déclaration écrite à l’assurance habitation avant la mise en service, ou dès que possible si le poêle est déjà installé. Les délais et formalités exacts dépendent du contrat et de la situation ; mieux vaut les vérifier directement auprès de l’assureur plutôt que de supposer qu’une échéance identique s’applique à toutes les polices.
Dans son message, le propriétaire peut préciser le type d’appareil, la date de pose, l’identité de l’installateur et les caractéristiques principales du conduit. Il peut demander explicitement si la garantie incendie reste applicable et quels documents l’assureur souhaite recevoir. Une réponse écrite permet de conserver une trace de l’échange, particulièrement utile si une question survient plusieurs années plus tard.
Quels justificatifs conserver dans le dossier du logement ?
Le dossier peut comprendre le devis et la facture, la notice du fabricant, les références du poêle et des composants de fumisterie, ainsi que les documents de mise en service. Si les travaux ont été réalisés par une entreprise, il est pertinent de vérifier son assurance professionnelle et de demander les attestations correspondant à la nature du chantier. Ces documents ne remplacent pas les conditions du contrat d’assurance, mais ils aident à établir la chronologie et la qualité des interventions.
Si le poêle a été posé par le propriétaire, il est préférable de ne pas présenter une simple auto-attestation comme un certificat de conformité. Il convient plutôt de décrire honnêtement la situation et de demander à l’assureur les vérifications nécessaires. Un professionnel peut inspecter l’installation, signaler les corrections à apporter et établir les documents qu’il est effectivement habilité à fournir ; il ne doit pas être sollicité pour certifier des travaux qu’il n’a pas contrôlés.
Un tableau aide à distinguer les principaux cas, sans remplacer la lecture des clauses du contrat :
| Situation | Conséquence possible | Démarche prudente |
|---|---|---|
| Pose par une entreprise qualifiée et documents conservés | Le dossier de conformité et de responsabilité est plus facile à instruire. | Transmettre les pièces demandées et vérifier les garanties de l’entreprise. |
| Installation personnelle sans contrôle indépendant | La conformité et le lien avec un sinistre peuvent être plus difficiles à démontrer. | Informer l’assureur et faire examiner le conduit et l’appareil avant usage. |
| Poêle installé mais non déclaré | Le défaut d’information peut soulever une difficulté contractuelle selon les circonstances. | Faire une déclaration écrite dès que possible et demander une confirmation de couverture. |
| Défaut identifié puis non corrigé | La négligence peut peser dans l’analyse du sinistre et de l’indemnisation. | Mettre l’appareil à l’arrêt jusqu’à la réparation ou la vérification requise. |
La déclaration n’est pas une demande de faveur : elle permet de clarifier les obligations de l’assuré et les limites de la police. En cas de désaccord ou de doute sur une clause, demander une explication écrite avant la période de chauffe est plus efficace que de découvrir les exigences après un incendie.
Entretien, ramonage et usage : les obligations de l’assuré au fil des saisons
Une installation correctement posée doit être entretenue pendant toute sa durée d’utilisation. Les dépôts de suie et les résidus de combustion peuvent obstruer le conduit ou accroître le risque d’échauffement. La fréquence des opérations dépend des règles applicables, des arrêtés locaux, des caractéristiques de l’appareil et du contrat ; il ne faut donc pas appliquer mécaniquement une fréquence annoncée comme universelle sans la vérifier auprès de la mairie, d’un ramoneur qualifié et de son assureur.
Les justificatifs de ramonage et d’entretien doivent être conservés avec les documents de pose. Après un sinistre, l’expert peut demander à connaître la date des interventions, l’état de l’appareil et les granulés utilisés. Un carnet simple, indiquant les dates de nettoyage, les opérations réalisées et les anomalies observées, aide à montrer que le matériel a fait l’objet d’un suivi régulier.
Réagir aux signes anormaux au lieu de poursuivre la chauffe
Une fumée qui refoule, une odeur inhabituelle, des bruits nouveaux, une vitre qui s’encrasse très rapidement ou des alarmes répétées ne doivent pas être traités comme de simples désagréments. Il convient de mettre l’appareil à l’arrêt en suivant la procédure du fabricant, d’aérer si nécessaire et de faire intervenir un professionnel. En présence de symptômes compatibles avec une intoxication au monoxyde de carbone, les occupants doivent quitter les lieux et contacter les services d’urgence.
La qualité du combustible compte également. Des granulés humides ou inadaptés peuvent nuire à la combustion et encrasser plus rapidement l’appareil. Il faut se reporter aux caractéristiques indiquées par le fabricant et stocker les sacs dans un endroit sec, à distance des sources de chaleur et en évitant d’obstruer les circulations. Une réserve importante dans un garage ne signifie pas nécessairement qu’elle est assurée comme le mobilier : il faut vérifier les plafonds et exclusions du contrat.
Les précautions quotidiennes restent simples, mais elles demandent de la constance. Ne pas laisser de matériaux combustibles contre l’appareil, ne pas modifier les réglages au hasard, dégager les prises d’air et respecter les périodes d’entretien préviennent des incidents souvent évitables. Un détecteur de fumée conforme doit être présent et opérationnel ; un détecteur de monoxyde de carbone peut constituer une protection supplémentaire, sans remplacer l’entretien ni la ventilation.
À titre d’exemple, Claire remarque que son poêle consomme davantage de granulés et que la flamme devient irrégulière. Plutôt que d’augmenter la puissance, elle fait contrôler le conduit et découvre un encrassement lié à un entretien retardé. Son intervention évite qu’un signal précoce ne devienne un incident grave. Un appareil suivi et utilisé conformément à sa notice réduit le risque de sinistre, mais ne dispense jamais de respecter les normes de sécurité et le contrat.
Si le logement est ancien, situé dans un immeuble ou soumis à des règles de copropriété, les précautions peuvent être plus spécifiques. La configuration du conduit, les parties communes et les autorisations éventuelles doivent être examinées avant les travaux, et non après l’installation.
Installation professionnelle, aides et garanties : comparer les conséquences avant de choisir
Faire intervenir un professionnel représente un coût initial, mais permet souvent de sécuriser les étapes les plus sensibles : diagnostic du conduit, dimensionnement, raccordement, mise en service et remise de documents. Il est recommandé de demander plusieurs devis détaillés et de vérifier que l’entreprise possède les compétences correspondant au type d’appareil et aux travaux envisagés. La certification RGE Qualibois peut être pertinente pour certains dispositifs d’aide, mais il faut contrôler les critères en vigueur au moment de la demande.
Les aides publiques ou les primes liées à la rénovation énergétique ne sont pas automatiquement accessibles à tout acheteur d’un poêle. Elles dépendent du dispositif, des revenus, du logement, du matériel et des conditions d’éligibilité. Plusieurs mécanismes exigent que les travaux soient réalisés par une entreprise qualifiée, mais les règles et taux peuvent évoluer : avant de signer, le particulier doit vérifier les informations officielles et ne pas intégrer une aide hypothétique à son budget.
Ne pas confondre qualification, garantie constructeur et décennale
Une entreprise RGE est reconnue pour un domaine précis et selon un dispositif déterminé ; cette mention n’équivaut pas à une garantie absolue contre tout dommage. La garantie du fabricant dépend des conditions écrites associées à l’appareil, notamment des règles de pose et d’entretien. Une installation non conforme peut affecter l’application de certaines garanties, mais il faut examiner les termes précis plutôt que conclure qu’aucune garantie ne peut jamais jouer.
La responsabilité décennale concerne certains dommages répondant aux critères légaux et liés aux travaux concernés. Elle n’est pas une couverture automatique de dix ans pour chaque composant du poêle ni pour toute panne. Avant le chantier, le client peut demander l’attestation d’assurance de l’entreprise et vérifier que les activités déclarées correspondent aux travaux prévus. En cas de dommage, l’origine, la gravité et la nature des désordres seront déterminantes.
Pour un propriétaire comme Julien, le choix se joue entre un coût de pose économisé et des incertitudes supplémentaires : contrôle technique, documents de preuve, admissibilité éventuelle aux aides et position de l’assureur. Si le conduit doit être créé, si le logement est en copropriété ou si le bâti est ancien, la marge d’erreur devient particulièrement faible. Un devis détaillé et une validation préalable de la couverture permettent de comparer des offres sur une base réelle.
Il est également utile de relire le montant des franchises et les plafonds de garantie. L’indemnisation d’un poêle endommagé peut dépendre de la vétusté, d’une option de remplacement à neuf et des limites prévues au contrat. Les dommages aux tiers relèvent de garanties distinctes, dont les conditions et plafonds doivent être contrôlés dans la police ; il ne faut pas présumer qu’une responsabilité civile couvre toute conséquence sans limite.
Pour anticiper la gestion d’un éventuel événement, ce guide explique les démarches à suivre après un sinistre habitation. Au moment du choix, la décision la plus protectrice consiste à obtenir une réponse écrite de l’assureur, conserver les preuves et confier les opérations techniques délicates à une entreprise assurée et compétente.
Questions pratiques sur un poêle à granulés installé sans professionnel
L’installation personnelle d’un poêle à granulés annule-t-elle automatiquement l’assurance ?
Non, il n’est pas prudent de conclure à une annulation automatique dans tous les cas. La prise en charge dépend du contrat, des déclarations faites à l’assureur, de la conformité de l’installation et du lien éventuel entre un défaut et le sinistre. Demandez une confirmation écrite avant la mise en service.
Faut-il déclarer un poêle à granulés à son assureur habitation ?
Il est fortement recommandé de signaler par écrit l’ajout de l’appareil et de demander quels justificatifs fournir. Les modalités et délais doivent être vérifiés dans le contrat et auprès de l’assureur ; conservez sa réponse ainsi que les factures et documents techniques.
Le DTU 24.1 interdit-il à un particulier de poser lui-même son poêle ?
Le DTU 24.1 est un document technique encadrant notamment les conduits de fumée, mais il ne constitue pas à lui seul une interdiction légale générale de toute pose par un particulier. Les exigences du fabricant, les règles applicables au logement, les conditions d’assurance et l’accès aux aides peuvent toutefois rendre l’intervention professionnelle déterminante.
Une pose par une entreprise RGE garantit-elle une couverture décennale automatique ?
La qualification RGE et l’assurance décennale sont deux notions distinctes. Il faut vérifier l’attestation d’assurance de l’entreprise, les activités couvertes et la nature des travaux ; la garantie décennale ne couvre pas automatiquement toute panne ou tout dommage lié au poêle.
Quels documents conserver après l’installation et l’entretien ?
Gardez le devis, la facture, les notices, les références du conduit et de l’appareil, les attestations ou comptes rendus remis, les échanges avec l’assureur ainsi que les justificatifs de ramonage et d’entretien. Ce dossier facilite les vérifications et l’analyse d’un éventuel sinistre.