Une porte intacte n’exclut pas un cambriolage. Le crochetage, le bumping ou l’utilisation d’une clé frauduleuse peuvent permettre une ouverture sans dégâts visibles, laissant l’occupant face à des tiroirs fouillés, des objets manquants et une question urgente : comment apporter une preuve de cambriolage à son assurance habitation lorsque la serrure ne semble pas avoir été forcée ?
Dans ce type de situation, le dossier repose rarement sur un indice unique. Il se construit en rapprochant le dépôt de plainte, le constat de police, les observations d’un serrurier, les témoignages et les éléments numériques disponibles. Ces pièces ne garantissent pas automatiquement une indemnisation, car la réponse dépend aussi des clauses du contrat et des circonstances précises de l’intrusion. Elles permettent toutefois de présenter un récit documenté, cohérent et vérifiable lors de l’expertise d’assurance.
En bref
- Une serrure intacte ne suffit pas à démontrer qu’aucune intrusion n’a eu lieu.
- Photographiez les lieux et les indices d’intrusion avant de ranger ou de réparer.
- Déposez plainte rapidement, puis transmettez la déclaration de sinistre dans le délai prévu par votre contrat.
- Demandez au serrurier un compte rendu factuel et détaillé, sans lui dicter une conclusion technique.
- Vérifiez les garanties, les exclusions et les obligations de fermeture de votre logement.
Effraction sans trace : comment constituer une preuve de cambriolage
Après avoir découvert des objets déplacés ou disparus, la première difficulté consiste à distinguer une intrusion d’une perte, d’un oubli ou d’un accès autorisé. Cette distinction est importante pour l’assureur, qui examine les circonstances du vol et les garanties souscrites. L’absence de marque sur la serrure ne tranche pas la question : elle constitue seulement un élément parmi d’autres, à interpréter avec le reste du dossier.
Rassembler des indices concordants sans modifier la scène
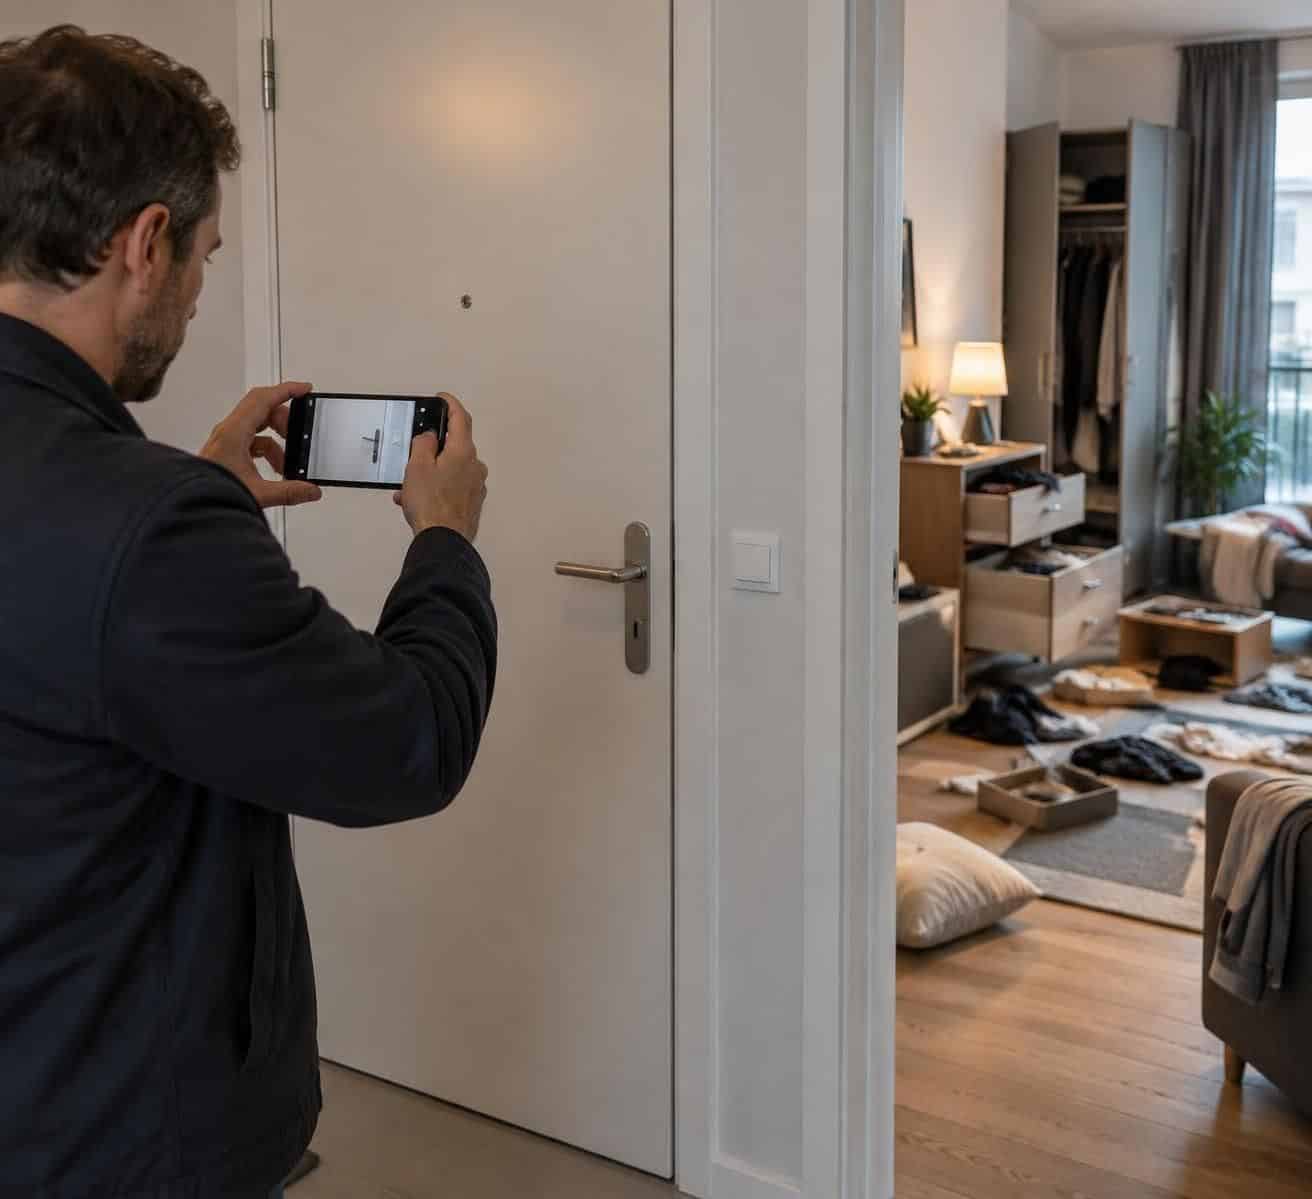
Avant de toucher aux portes, aux fenêtres ou aux meubles fouillés, prenez des photographies et des vidéos datées si possible. Commencez par des vues générales des pièces, puis documentez les éléments précis : serrure, encadrement, fenêtre, objets renversés, tiroirs ouverts et emplacement des biens manquants. Si vous devez entrer dans une pièce pour des raisons de sécurité, notez ce que vous avez déplacé et à quel moment.
Un faisceau d’indices peut inclure des images d’une caméra, un relevé d’ouverture d’une serrure connectée, un badge d’immeuble utilisé à une heure inhabituelle ou le témoignage d’un voisin ayant vu une personne rôder. Il peut aussi s’agir d’un trousseau absent, d’une clé perdue peu avant les faits ou de traces sur une fenêtre. Aucun élément n’est nécessairement décisif à lui seul, mais leur cohérence peut rendre l’hypothèse d’une intrusion plus crédible.
Prenons le cas de Nadia, qui rentre chez elle et constate la disparition d’un ordinateur, alors que la porte n’est pas marquée. Une voisine se souvient avoir entendu la porte d’entrée s’ouvrir dans l’après-midi ; l’application de l’immeuble indique un passage inhabituel et la caméra du commerce voisin montre une personne quittant le bâtiment avec un sac. La combinaison de ces informations, avec une liste d’objets manquants et une plainte détaillée, est plus utile qu’une affirmation isolée selon laquelle « la porte était verrouillée ».
Décrire les faits avec précision dans la plainte
Lors du dépôt de plainte, exposez les faits dans l’ordre : dernière fois où le logement était intact, heure de découverte, accès possibles, pièces visitées et objets manquants. Vous pouvez signaler que vous ne voyez pas de dégradation et demander que cette absence soit notée. Évitez cependant de présenter comme certaine une technique — crochetage ou bumping, par exemple — si aucun professionnel ne l’a établie.
Relisez le récépissé et conservez-en une copie, ainsi que toute référence de procédure. La plainte ne prouve pas à elle seule le mode d’entrée, mais elle fixe une chronologie et donne un cadre officiel au récit. Le constat de police, les photographies et les éventuelles constatations techniques peuvent compléter ce document. L’objectif est d’être exact et constant, pas d’employer une formule spectaculaire qui pourrait être contestée.
Gardez enfin les factures, numéros de série, certificats de garantie et photographies antérieures des objets disparus. Pour les biens sans facture, une preuve d’achat bancaire, un courriel de commande ou une photo familiale où l’objet apparaît peut aider à établir sa possession et sa valeur. Un dossier convaincant associe des indices indépendants et une chronologie claire, plutôt qu’une seule preuve supposée irréfutable.
Dépôt de plainte et déclaration de sinistre : les démarches à effectuer
Les premières heures sont importantes pour préserver les éléments utiles et respecter les formalités. Elles ne doivent pas se transformer en course confuse : sécurisez les personnes, appelez les services d’urgence si l’intrus peut encore être présent, puis suivez les consignes des forces de l’ordre. Si vous suspectez une intrusion récente, évitez de manipuler la serrure ou les objets avant les constatations, dans la mesure où cela ne compromet pas votre sécurité.
Respecter les délais et conserver les justificatifs
En matière de vol, l’article L.113-2 du Code des assurances prévoit un délai minimal de déclaration qui ne peut être inférieur à deux jours ouvrés à compter de la connaissance du sinistre. Le contrat peut prévoir des modalités ou un délai plus favorable : vérifiez vos conditions particulières et contactez rapidement l’assureur, sans attendre d’avoir toutes les pièces. Un premier signalement peut être complété ensuite par un inventaire ou des documents manquants.
Déposez plainte auprès de la police ou de la gendarmerie dès que possible et demandez le récépissé. Il n’existe pas une règle générale imposant de le faire exactement dans les 24 heures, mais agir rapidement facilite les constatations, la collecte de témoignages et la cohérence de la chronologie. Si les forces de l’ordre ne peuvent pas se déplacer, demandez quelles démarches suivre et consignez les informations communiquées.
La déclaration de sinistre doit être factuelle : date et heure approximatives, circonstances de découverte, accès concernés, dommages visibles et première liste des biens disparus. N’inventez pas une heure précise si vous l’ignorez et distinguez clairement ce que vous avez constaté de ce que vous supposez. Une formulation prudente comme « serrure extérieure sans dégât visible ; ouverture anormale suspectée, examen demandé » est préférable à une certitude technique non vérifiée.
Inventorier les biens et préserver les preuves
Établissez un inventaire aussi précis que possible : marque, modèle, ancienneté, numéro de série, prix d’achat et état général. Pour les bijoux ou objets anciens, joignez les certificats d’authenticité, estimations ou photographies. Si un document manque, expliquez-le et recherchez des preuves alternatives, comme un relevé bancaire ou un échange de courriels. Gardez une copie de chaque envoi à l’assureur et notez les dates des appels ainsi que les noms des interlocuteurs.
Ne jetez pas les pièces endommagées et ne faites pas remplacer la serrure avant d’avoir photographié son état et obtenu les consignes de l’assureur, sauf urgence de sécurité. Dans ce cas, prévenez l’assistance et conservez la facture, les pièces déposées et le compte rendu du professionnel. Une mise en sécurité immédiate peut être nécessaire, mais les réparations définitives doivent être documentées.
Une démarche bien ordonnée protège à la fois la sécurité du logement et la qualité du dossier. Signaler vite, décrire sans extrapoler et conserver chaque justificatif évite que des incertitudes évitables affaiblissent la demande d’indemnisation.
Rapport du serrurier et expertise d’assurance : faire examiner la serrure
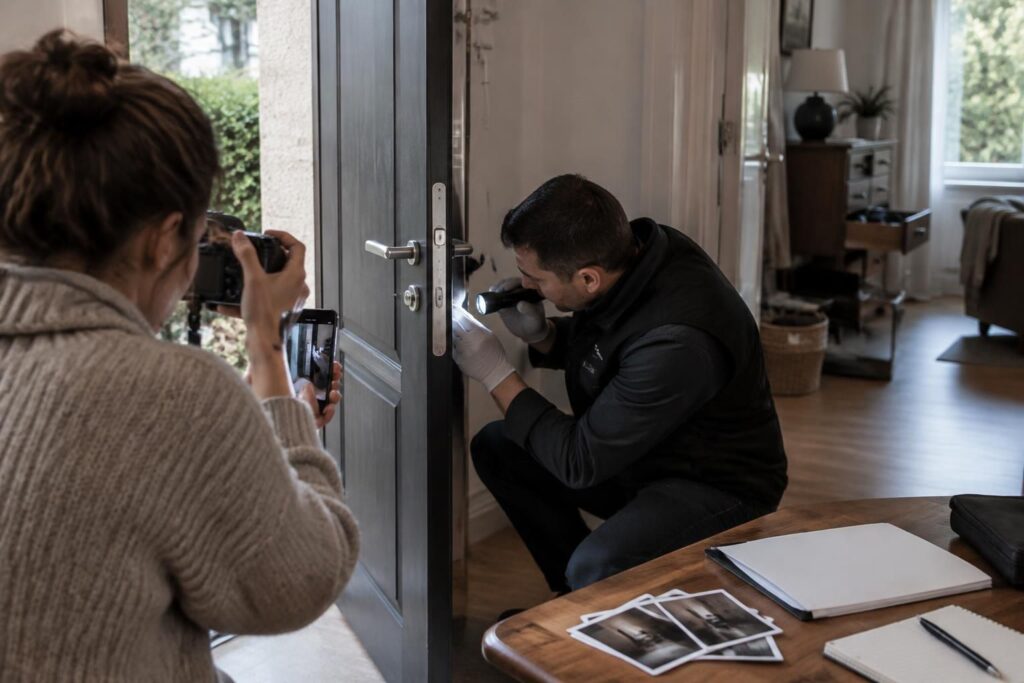
Lorsque le cylindre semble intact, l’avis d’un serrurier peut apporter un éclairage technique. Il ne faut toutefois pas attendre de lui une garantie d’indemnisation : son rôle est d’examiner le mécanisme, de décrire son état et, si les éléments le permettent, de signaler des anomalies observées. Certaines ouvertures fines ne laissent pas de marques aisément identifiables, même pour un professionnel ; l’absence de trace ne permet donc pas à elle seule de confirmer ou d’exclure une méthode.
Demander un compte rendu descriptif
Avant l’intervention, contactez l’assistance de l’assurance habitation si le contrat en prévoit une. Elle pourra expliquer les conditions de prise en charge, recommander un prestataire ou préciser le plafond applicable. Si vous choisissez un serrurier de votre côté pour sécuriser les lieux, demandez d’abord si l’assureur exige un accord préalable. Le remboursement des frais d’urgence dépend du contrat et des circonstances : ne présumez pas que toute facture sera automatiquement acceptée.
Expliquez au professionnel que le logement a été découvert après un vol et demandez-lui d’examiner le cylindre, la gâche, le bâti et les autres accès concernés avant tout remplacement, si cela est compatible avec la sécurité. Son compte rendu doit distinguer ce qu’il a observé de ce qu’il déduit : jeu anormal, dommage, pièce manquante, fonctionnement irrégulier ou absence de trace visible. Un document précis, daté et signé est plus utile qu’une conclusion catégorique formulée sans explication.
Si une pièce est démontée, demandez si elle peut être conservée et identifiée, par exemple dans un contenant fermé portant la date et l’adresse de l’intervention. Photographiez-la avant et après la dépose, sans essayer de l’ouvrir ou de la modifier vous-même. L’assureur ou son expert pourra décider s’il souhaite l’examiner. La chaîne de conservation n’est pas toujours une exigence contractuelle, mais éviter les manipulations inutiles limite les contestations sur l’état initial.
Coopérer à l’expertise sans abandonner ses droits
L’expertise d’assurance sert à évaluer les circonstances, les dommages et la valeur des biens concernés. Préparez un dossier organisé : plainte, inventaire, photos, facture du serrurier, attestations et échanges avec l’assistance. Répondez aux questions de l’expert en vous en tenant aux faits connus. Si vous ignorez comment l’intrus est entré, dites-le ; une hypothèse clairement présentée comme telle est préférable à une version qui évolue au fil des entretiens.
Vous pouvez demander une copie des conclusions ou du rapport selon les modalités applicables à votre dossier. Si vous contestez une évaluation ou une conclusion, adressez une réponse écrite, appuyée par les éléments précis qui la motivent. Selon les enjeux et les garanties du contrat, il est possible de solliciter un expert d’assuré indépendant, en vérifiant au préalable les coûts et les règles de prise en charge. Une contestation argumentée vaut mieux qu’un désaccord formulé uniquement sur le montant proposé.
Le rapport du serrurier ne remplace donc ni la plainte ni les autres indices, mais il peut compléter utilement le dossier quand la porte ne porte aucun signe évident de forçage. Sa force tient à la qualité des observations et à leur cohérence avec les autres pièces, non à l’emploi d’une qualification technique imposée.
Contrat d’assurance habitation : garanties et exclusions à vérifier
La couverture d’un cambriolage sans dégradation visible varie selon les contrats. Certains garantissent explicitement le vol par introduction clandestine, l’usage de fausses clés ou la ruse ; d’autres définissent plus étroitement les circonstances couvertes. Il faut lire les conditions générales et particulières, car le nom « garantie vol » ne suffit pas à connaître les critères d’indemnisation, les plafonds, les franchises ou les obligations de protection.
Comparer les clauses qui déterminent la couverture
Repérez les définitions de l’effraction, du vol par ruse et de l’introduction clandestine, puis vérifiez les exigences liées aux serrures, volets, alarmes ou périodes d’absence. Une clause peut imposer le verrouillage à clé ou l’activation d’un dispositif dans certaines circonstances. La portée de cette obligation dépend du texte et des faits ; un volet ouvert ne signifie pas automatiquement que toute garantie est perdue, pas plus qu’une serrure de haute sécurité ne garantit à elle seule le remboursement.
Examinez également les garanties couvrant les détériorations immobilières ou le vandalisme. Elles peuvent prendre en charge certains dommages à la porte ou à la serrure, même si la discussion sur les objets disparus reste ouverte, mais leur application dépend de la rédaction du contrat et de la preuve des dégradations. Photographiez les marques, même minimes, et signalez-les distinctement dans la déclaration. Ne qualifiez pas automatiquement une manipulation sans dommage visible de vandalisme : demandez à l’assureur sur quelle garantie il examine les frais.
| Point à vérifier | Question à poser | Pièce utile au dossier |
|---|---|---|
| Définition du vol garanti | Le contrat couvre-t-il l’introduction clandestine ou l’usage de fausses clés ? | Conditions générales et particulières |
| Moyens de protection exigés | Quelles fermetures doivent être activées et dans quelles circonstances ? | Factures, certificats et photos des équipements |
| Biens et plafonds | Quels plafonds, franchises ou justificatifs s’appliquent aux objets volés ? | Inventaire, factures, photos, estimations |
| Dommages à la porte ou à la serrure | La garantie vandalisme ou détériorations immobilières peut-elle intervenir ? | Photos et rapport du serrurier |
Éviter les formulations qui fragilisent le dossier
Ne dissimulez pas une circonstance défavorable et ne modifiez pas votre récit pour l’adapter à une clause. Si vous avez oublié de verrouiller une porte, expliquez exactement ce dont vous vous souvenez ; l’assureur devra examiner la situation au regard du contrat et des faits. Une incohérence entre la plainte, la déclaration et les échanges ultérieurs peut compliquer l’analyse, alors qu’une incertitude honnêtement signalée est compréhensible.
Si l’assureur refuse ou réduit la prise en charge, demandez une décision écrite indiquant la clause invoquée et les éléments retenus. Relisez la disposition concernée, répondez point par point et joignez les preuves utiles. Vous pouvez solliciter le service réclamation de la compagnie, puis recourir au médiateur compétent si le différend persiste et si les conditions de saisine sont remplies. Pour un enjeu important, un conseil juridique peut aider à apprécier les voies de recours.
Avant de souscrire ou de renouveler une assurance habitation, demandez des réponses écrites sur les techniques d’ouverture fine, les obligations de fermeture et les justificatifs exigés. Un contrat compris avant le sinistre réduit les zones grises au moment où chaque détail devient déterminant.
Indices d’intrusion numériques et prévention des futurs sinistres
Les traces utiles ne se limitent pas aux rayures sur un cylindre. Les équipements connectés peuvent conserver des événements horodatés, mais leur portée dépend de leur fonctionnement, de la qualité des données et de la manière dont elles sont conservées. Une notification d’ouverture ne démontre pas nécessairement qui est entré ni comment ; elle peut néanmoins aider à établir une chronologie lorsqu’elle est rapprochée d’autres éléments.
Conserver les données sans les altérer
Si vous disposez d’une serrure connectée, d’une alarme ou d’une caméra, exportez les journaux et les séquences utiles dès que possible. Conservez les fichiers originaux, les dates, les paramètres de l’appareil et, si possible, une copie séparée. Évitez de recadrer ou de modifier la vidéo avant d’avoir archivé l’original : une version sélectionnée peut être utile pour faciliter la lecture, mais elle ne doit pas remplacer le fichier source.
Vérifiez aussi les images des parties communes auprès du syndic ou du gestionnaire de l’immeuble. Les enregistrements peuvent être effacés automatiquement après une durée limitée et leur accès est soumis aux règles applicables à la vidéosurveillance et à la protection des données. Demandez rapidement au responsable de préserver les images pertinentes et transmettez aux enquêteurs les informations dont vous disposez, plutôt que de publier les séquences en ligne.
Les témoignages de voisins sont plus efficaces lorsqu’ils restent précis : heure approximative, description observable, direction prise, bruit entendu. Demandez à la personne de rédiger une attestation datée et signée, conforme aux formes requises, sans lui suggérer une interprétation. Un témoin qui dit avoir vu une personne sortir avec un sac apporte une observation ; il ne peut pas nécessairement affirmer qu’elle a commis le vol si elle n’a pas vu l’intrusion.
Renforcer le logement et vérifier les exigences contractuelles
La prévention doit correspondre aux vulnérabilités réelles du logement. Un cylindre de qualité, une protection adaptée du bâti, des détecteurs d’ouverture et un éclairage extérieur peuvent réduire les risques, mais aucun dispositif ne rend un logement invulnérable. Avant de remplacer une serrure, vérifiez les exigences précises de votre contrat et conservez facture, référence du matériel et document de conformité lorsqu’il existe. Les certifications, dont A2P pour certains équipements, attestent des caractéristiques du produit selon un référentiel ; elles ne signifient pas que l’assureur couvrira automatiquement tout sinistre.
Pour les absences, vérifiez la durée à partir de laquelle le contrat impose des précautions particulières. Confiez éventuellement une clé à une personne de confiance, évitez de signaler publiquement une absence en temps réel et demandez à un voisin de relever une activité inhabituelle. Pour une serrure connectée, sécurisez aussi les comptes, les mots de passe et les accès partagés : un journal d’événements n’a de valeur pratique que si son accès et sa fiabilité sont préservés.
Une caméra ou une alarme doit être installée dans le respect de la vie privée et des règles applicables, notamment lorsqu’elle filme des espaces partagés. La prévention et la preuve vont de pair, mais les données doivent être collectées et conservées de manière responsable. Des équipements bien choisis peuvent éclairer les circonstances ; ils ne remplacent jamais un dossier cohérent ni la lecture attentive du contrat.
Une serrure intacte empêche-t-elle d’être indemnisé après un cambriolage ?
Non, pas automatiquement. La couverture dépend des garanties et exclusions du contrat ainsi que des circonstances établies. Un faisceau d’indices, la plainte, les témoignages, les images et un rapport de serrurier peuvent contribuer à démontrer l’intrusion.
Quel est le délai pour déclarer un vol à son assurance habitation ?
Pour un vol, l’article L.113-2 du Code des assurances prévoit un délai minimal de deux jours ouvrés à compter de la connaissance du sinistre. Consultez votre contrat et avertissez l’assureur rapidement, même si l’inventaire des biens n’est pas encore complet.
Le serrurier peut-il prouver que la serrure a été crochetée ?
Il peut examiner le mécanisme et décrire les anomalies observées, mais il ne peut pas toujours identifier avec certitude la technique utilisée. Demandez un compte rendu détaillé et factuel, et conservez les pièces remplacées si cela est possible.
Que faire si l’assureur refuse l’indemnisation faute de trace d’effraction ?
Demandez une décision écrite précisant la clause appliquée et les éléments retenus. Répondez avec les pièces du dossier, sollicitez le service réclamation de l’assureur et, si nécessaire, examinez la médiation ou un conseil juridique.