Une piscine hors-sol installée quelques semaines puis rangée à l’abri pendant l’hiver paraît présenter un risque limité. Pourtant, son caractère saisonnier ne suffit pas à déterminer si elle est couverte par l’assurance habitation : la réponse dépend de la valeur du bassin, de son mode d’installation, des garanties souscrites et des exclusions prévues aux conditions du contrat.
Camille, par exemple, démonte chaque automne sa piscine tubulaire et range les éléments dans son garage. Elle pense que cette routine la dispense de toute démarche. Mais si un invité se blesse autour du bassin en été, si l’eau endommage le terrain d’un voisin ou si une pièce stockée est volée, la prise en charge peut varier selon le contrat. Une déclaration à l’assureur, même lorsqu’elle n’est pas expressément exigée, permet donc de lever les ambiguïtés avant un sinistre.
En bref :
- Le démontage hivernal ne constitue pas, à lui seul, une règle générale dispensant de prévenir l’assureur.
- Une piscine saisonnière peut être couverte comme bien mobilier, mais cette couverture n’est pas automatique.
- La responsabilité civile, les dommages matériels et les équipements de piscine peuvent relever de garanties différentes.
- Il faut vérifier les conditions du contrat et demander une réponse écrite précisant les périodes de montage et de stockage.
- La déclaration à l’assureur ne remplace pas les règles locales d’urbanisme ni les précautions de sécurité.
Piscine hors-sol démontée l’hiver : la déclaration à l’assureur est-elle obligatoire ?
Il n’existe pas une réponse identique pour tous les contrats. En général, l’obligation de signaler un élément nouveau dépend de la façon dont la police d’assurance définit les biens assurés, les installations extérieures et les changements de risque. Une piscine hors-sol démontable peut être considérée comme un équipement mobilier, tandis qu’un bassin fixé durablement, accompagné d’aménagements permanents, peut être traité différemment. Le fait de la ranger plusieurs mois ne tranche donc pas automatiquement la question.
Pour Camille, la première étape consiste à consulter les conditions générales et particulières de son assurance habitation. Elle recherche les mentions relatives aux piscines, aux biens situés dans le jardin, aux dépendances, aux objets conservés dans un garage et aux activités de baignade. Certaines polices excluent les bassins ou ne couvrent que certains dommages ; d’autres imposent une déclaration ou proposent une garantie piscine optionnelle. Une formule présentée comme « multirisque » ne signifie pas que chaque installation extérieure est incluse sans limite.
Déclarer par prudence, même lorsque le bassin est temporaire
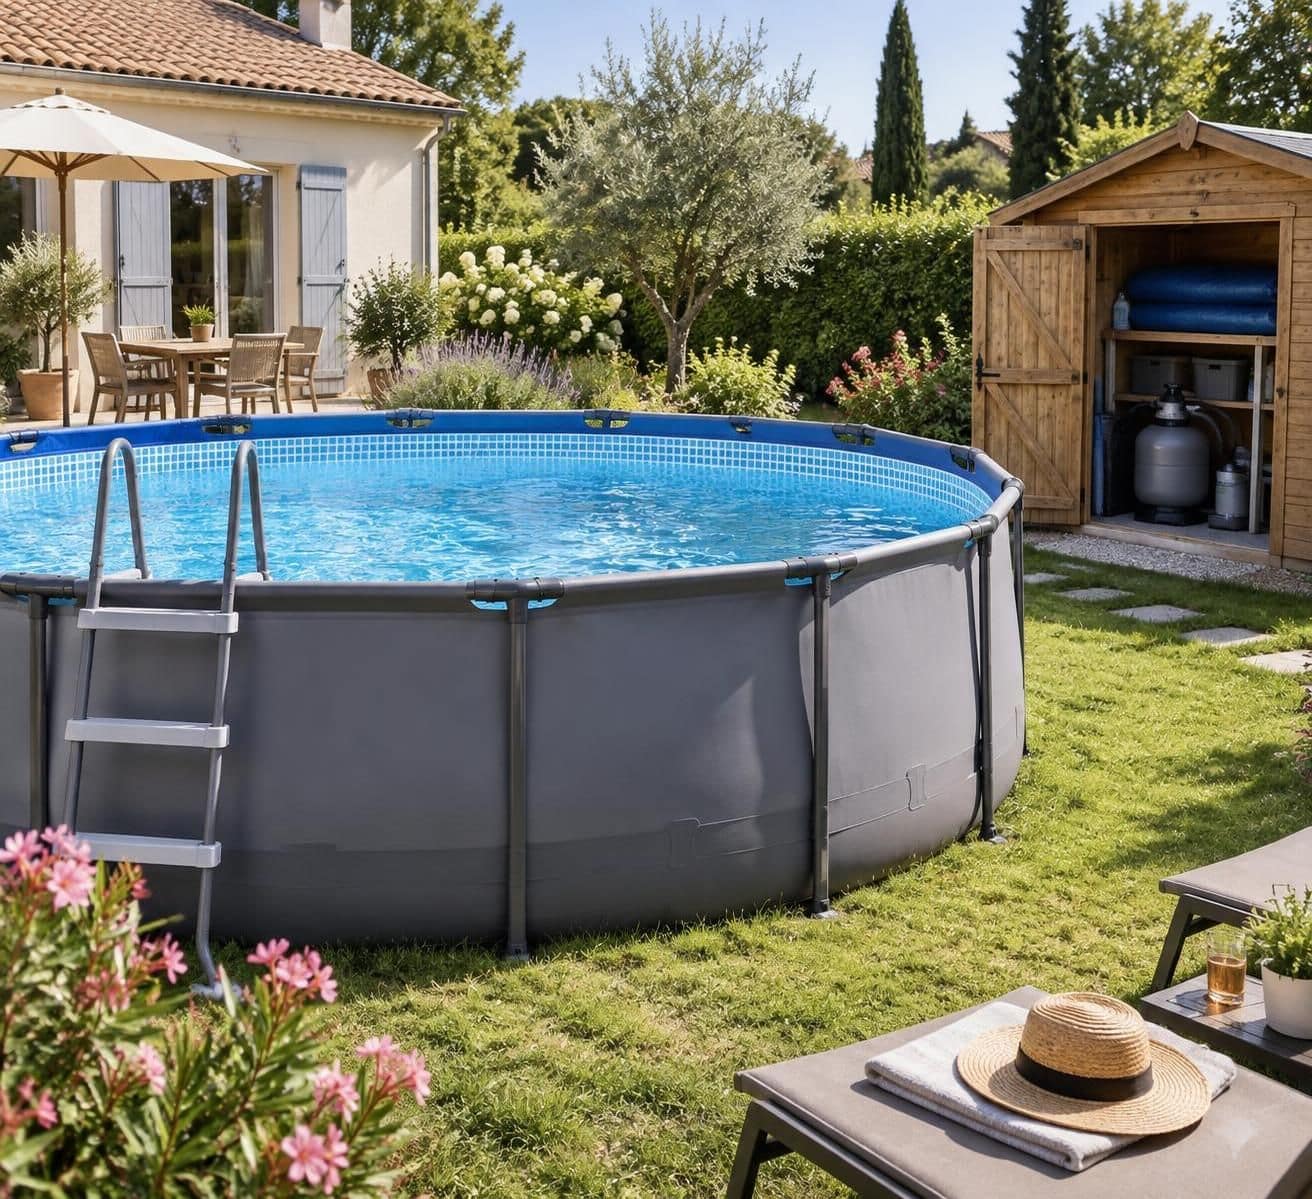
Si le contrat ne dit pas clairement si une piscine démontable est couverte, mieux vaut interroger l’assureur avant le premier remplissage. Il est utile de préciser le type de structure — gonflable, tubulaire ou en bois —, ses dimensions, sa valeur, la durée de présence au jardin et les équipements associés. Cette description permet à l’assureur d’indiquer si une extension est nécessaire et d’éviter qu’une déclaration trop vague ne laisse subsister un doute au moment d’un dossier d’indemnisation.
Cette démarche ne signifie pas qu’une assurance doit systématiquement être souscrite pour chaque petit bassin. Elle vise surtout à obtenir une réponse adaptée au contrat concerné. Demandez si la couverture concerne uniquement le bassin, ou aussi le système de filtration, l’échelle, la pompe et les accessoires. Demandez également si la protection vaut pendant le montage, l’utilisation, le démontage et le stockage hivernal. Une confirmation écrite, conservée avec les justificatifs d’achat, est plus utile qu’une supposition fondée sur la seule saisonnalité.
La déclaration à l’assureur est ainsi moins une formalité universelle qu’un moyen de vérifier la portée réelle de la garantie piscine. Le point déterminant reste la formulation du contrat et la réponse explicite de l’assureur.
Assurance habitation : quels dommages et quelle responsabilité civile vérifier ?
Une piscine saisonnière peut être à l’origine de plusieurs catégories de sinistres. Un enfant peut se blesser en glissant sur une échelle, une fixation peut céder, une fuite peut détremper le sol ou l’eau évacuée peut causer un dégât chez un voisin. Ces situations ne relèvent pas nécessairement de la même garantie. La responsabilité civile concerne les dommages causés à autrui lorsque les conditions de responsabilité sont réunies, tandis que les dommages subis par le bassin lui-même relèvent éventuellement d’une garantie portant sur les biens assurés.
Camille reçoit ses neveux pour une après-midi de baignade. Si l’un d’eux se blesse, la question n’est pas seulement de savoir si elle a déclaré le bassin : il faut déterminer si la responsabilité civile du contrat s’applique à cet événement et si une exclusion particulière concerne les piscines. La présence d’une garantie responsabilité civile dans un contrat ne garantit pas que tout accident lié à un équipement aquatique soit indemnisé sans condition. Les circonstances, les mesures de prudence et les termes exacts du contrat comptent.
Ne pas confondre responsabilité civile et assurance du matériel
La responsabilité civile peut indemniser un tiers si la responsabilité de l’assuré est engagée et si le sinistre entre dans le champ de la garantie. Elle ne rembourse pas automatiquement une piscine endommagée par une tempête, une déchirure ou un défaut de montage. Pour ces dommages matériels, il faut vérifier les garanties applicables aux biens extérieurs et leurs limites : certains contrats couvrent le vol ou l’incendie, mais pas les intempéries, l’usure, les fuites ou les erreurs d’installation.
Les plafonds et franchises méritent aussi une lecture attentive. Un contrat peut couvrir les biens mobiliers jusqu’à un montant global, mais appliquer une limite particulière aux objets entreposés dans un abri ou un garage. Une pompe ou un filtre coûteux peut être soumis à une règle différente du bassin lui-même. Lorsqu’un équipement est prêté ou utilisé par des invités, les conditions relatives aux personnes assurées et aux biens confiés peuvent également intervenir.
Pour clarifier la situation, demandez à l’assureur de distinguer explicitement les dommages corporels causés à un tiers, les dégâts occasionnés à un voisin, les dommages au bassin et le vol des équipements de piscine. Une garantie n’en remplace pas une autre : la bonne question porte sur chaque risque précis.
Cette vérification permet de comprendre non seulement si la piscine est mentionnée au contrat, mais aussi ce qui serait concrètement indemnisé après un incident.
Démontage hivernal et stockage : que faut-il déclarer à l’assureur ?
Le démontage hivernal modifie les périodes d’exposition au risque, mais il ne fait pas disparaître tous les risques. En été, le bassin est monté, rempli et accessible ; à l’automne, il est vidé, démonté et transporté ; durant l’hiver, ses éléments sont entreposés. Une couverture peut s’appliquer différemment à chacune de ces étapes. C’est pourquoi il est utile de décrire le cycle annuel complet à l’assureur plutôt que de résumer la situation par « piscine temporaire ».
Camille photographie le matériel avant le démontage, conserve les factures et range les pièces dans son garage fermé. Ces habitudes ne créent pas une garantie, mais elles facilitent la preuve de la valeur et de l’état des biens. Si un vol survient, l’assureur peut demander des éléments établissant la propriété, le prix et les circonstances. Un inventaire daté du bassin, de la pompe, du filtre et des accessoires permet de présenter un dossier plus précis qu’une estimation faite plusieurs mois après la disparition.
Les points à transmettre avant le démontage hivernal
Au moment de contacter l’assureur, exposez les faits de manière concrète : le bassin est-il démonté intégralement ou seulement vidé ? Les éléments sont-ils conservés dans un garage, un abri ou à l’extérieur sous une bâche ? La pompe reste-t-elle branchée ? Le matériel est-il visible depuis la rue ? Ces détails peuvent modifier l’évaluation du risque de vol ou de dégât des eaux. Ils permettent aussi d’identifier les précautions exigées par les conditions du contrat.
- Indiquez la marque, le type, les dimensions et la valeur approximative du bassin.
- Précisez les dates habituelles de montage et de rangement, ainsi que le lieu de stockage.
- Décrivez les équipements de piscine à couvrir séparément, notamment la filtration et la pompe.
- Demandez si le vol, l’incendie, les intempéries et les dégâts des eaux sont couverts, et sous quelles franchises.
- Conservez la réponse de l’assureur, les factures, les photos et la notice de montage.
La question des équipements ne doit pas être négligée. Une piscine peut être rangée correctement tandis que son filtre ou son échelle demeure dehors, exposé au gel ou au vol. Certaines exclusions portent davantage sur les objets laissés à l’extérieur que sur le bassin lui-même. Si l’assureur exige un abri fermé ou un dispositif de protection, il faut vérifier si cette mesure est une condition de garantie ou une simple recommandation.
Enfin, le démontage ne dispense pas de respecter les consignes du fabricant ni de sécuriser l’accès au bassin pendant son utilisation. L’assurance intervient selon le contrat ; elle ne remplace pas une installation prudente. La période hivernale doit être décrite comme une phase de stockage à part entière, pas comme une absence totale de risque.
Garantie piscine : comment comparer les conditions du contrat ?
Deux contrats d’assurance habitation peuvent répondre de façon très différente à la même situation. L’un peut intégrer certains biens extérieurs dans le mobilier assuré, l’autre demander une option spécifique ou exclure les piscines. Il ne suffit donc pas de comparer le prix annuel : il faut examiner les définitions, les plafonds, les franchises et les exclusions. Une garantie piscine peut être limitée aux dommages matériels, sans couvrir tous les accidents liés à la baignade ni les équipements annexes.
Pour faciliter la comparaison, Camille demande une réponse écrite à trois questions : le bassin est-il couvert lorsqu’il est monté ? Les accessoires restent-ils couverts une fois rangés ? La responsabilité civile s’applique-t-elle aux personnes invitées ? Elle demande aussi quelles mesures de prévention sont exigées. Une réponse précise évite de confondre une simple information commerciale avec les clauses réellement applicables au contrat.
| Situation | Point à vérifier | Justificatif utile |
|---|---|---|
| Piscine montée et utilisée | Couverture du bassin, des dommages matériels et de la responsabilité civile | Réponse écrite de l’assureur et photos de l’installation |
| Pompe et accessoires laissés dehors | Exclusions liées au vol, aux intempéries et au gel | Factures et consignes de rangement |
| Bassin démonté et stocké | Protection des biens dans le garage, l’abri ou la dépendance | Inventaire, factures et preuve du lieu de stockage |
| Accident impliquant un invité ou un voisin | Étendue de la responsabilité civile et exclusions propres aux piscines | Conditions particulières et déclaration du sinistre |
La déclaration administrative est distincte de l’assurance
La déclaration à l’assureur ne doit pas être confondue avec une autorisation d’urbanisme. Les règles applicables à une piscine hors-sol peuvent notamment dépendre de sa surface, de la durée de son installation et de la situation du terrain. Une installation démontable présente généralement un caractère plus temporaire qu’un bassin fixé durablement, mais les secteurs protégés et les règles locales peuvent imposer des démarches particulières. Il est donc prudent de vérifier auprès de la mairie avant l’installation lorsque la situation est particulière ou que le bassin reste en place longtemps.
Le choix du lieu compte également pour le voisinage. Le bruit de la pompe, les éclaboussures et l’écoulement de l’eau peuvent occasionner des tensions ou des dégâts. Une distance de prudence par rapport aux limites séparatives, une évacuation maîtrisée et une installation sur un sol adapté réduisent les risques ; les règles locales restent à vérifier plutôt que de se fier à une distance présentée comme universelle.
À l’assureur, transmettez les changements qui peuvent modifier le risque : ajout d’un abri, fixation permanente, construction d’une plage ou installation d’un dispositif de filtration plus important. Une piscine qui devient durablement aménagée n’a plus nécessairement le même profil qu’un modèle tubulaire rangé chaque année. La cohérence entre l’installation réelle et les informations communiquées est essentielle pour éviter les mauvaises surprises.
Comparer les garanties revient donc à faire correspondre chaque phase de la piscine — utilisation, rangement, stockage — à une clause concrète plutôt qu’à se fier à une appellation commerciale.
Avant la saison de baignade : les démarches utiles pour être couvert
Quelques vérifications réalisées avant de remplir le bassin peuvent éviter de découvrir une exclusion après un accident. Commencez par relire les conditions du contrat, puis contactez le service client ou votre agent en donnant une description complète. Si vous changez de modèle, augmentez la valeur du matériel ou ajoutez un abri, signalez cette évolution. Une installation saisonnière peut rester modeste, mais son coût et les conséquences possibles d’un incident justifient une vérification proportionnée.
Camille prépare un dossier numérique avec la facture, les caractéristiques du modèle, des photos après montage et le courriel de son assureur. Lorsqu’elle installe sa piscine au printemps, elle s’assure aussi que le sol est stable, que l’accès est surveillé et que les consignes de sécurité sont respectées. Elle ne présume pas qu’une couverture d’assurance remplace la vigilance : une surveillance adaptée des enfants et des équipements en bon état demeurent indispensables.
Une démarche simple, à renouveler si la situation change
Lors de l’échange avec l’assureur, demandez une confirmation qui nomme le bassin et ses accessoires, et qui distingue les périodes d’utilisation et de stockage. Si une option est proposée, comparez son coût avec les plafonds d’indemnisation, les franchises et les exclusions. En cas de refus de couverture pour un risque précis, cette information permet de prendre une décision éclairée : renforcer le rangement, modifier l’emplacement ou choisir une formule mieux adaptée.
Une liste courte aide à ne rien oublier au téléphone ou dans un courriel :
- Décrire le bassin, sa valeur, ses dimensions et son caractère démontable.
- Préciser combien de temps il reste installé et où les pièces sont entreposées l’hiver.
- Demander quelles garanties couvrent les tiers, le bassin et les équipements de piscine.
- Vérifier les exclusions, plafonds, franchises et mesures de prévention exigées.
- Archiver la réponse et informer l’assureur si l’installation devient plus permanente.
Si un sinistre se produit, sécurisez d’abord les personnes et les lieux, puis prévenez l’assureur dans le délai prévu au contrat. Prenez des photos, conservez les pièces endommagées et notez les coordonnées des témoins ou des voisins concernés. N’engagez pas de travaux importants sans vérifier les consignes de l’assureur, sauf mesure urgente destinée à éviter l’aggravation du dommage.
Ce suivi apporte une réponse adaptée à la situation réelle : démonter sa piscine chaque hiver réduit certaines expositions, mais ne suffit pas à établir que tout est couvert. La preuve la plus utile reste une confirmation claire, obtenue avant la baignade et conservée avec les documents du bassin.
Une piscine hors-sol démontée chaque hiver doit-elle toujours être déclarée à l’assureur ?
Pas nécessairement dans tous les contrats, mais il est prudent de la signaler ou de demander une confirmation écrite. La couverture dépend notamment de la définition des biens assurés, des garanties et des exclusions prévues au contrat.
La responsabilité civile couvre-t-elle automatiquement un accident dans la piscine ?
Non. La présence d’une responsabilité civile dans une assurance habitation ne garantit pas automatiquement la prise en charge de tout accident lié à une piscine. Vérifiez les exclusions, les personnes couvertes et les conditions applicables aux invités.
Les équipements de piscine sont-ils assurés pendant l’hiver ?
Cela dépend de leur lieu de stockage et des garanties souscrites. Le bassin, la pompe, le filtre et les accessoires peuvent être traités différemment, notamment pour le vol, le gel ou les dégâts des eaux.
Faut-il distinguer déclaration à l’assureur et déclaration en mairie ?
Oui. La démarche auprès de l’assureur concerne les garanties du logement et de ses biens, tandis que les règles d’urbanisme relèvent de la mairie. La surface, la durée d’installation, les règles locales et la présence d’une zone protégée peuvent influer sur les formalités administratives.