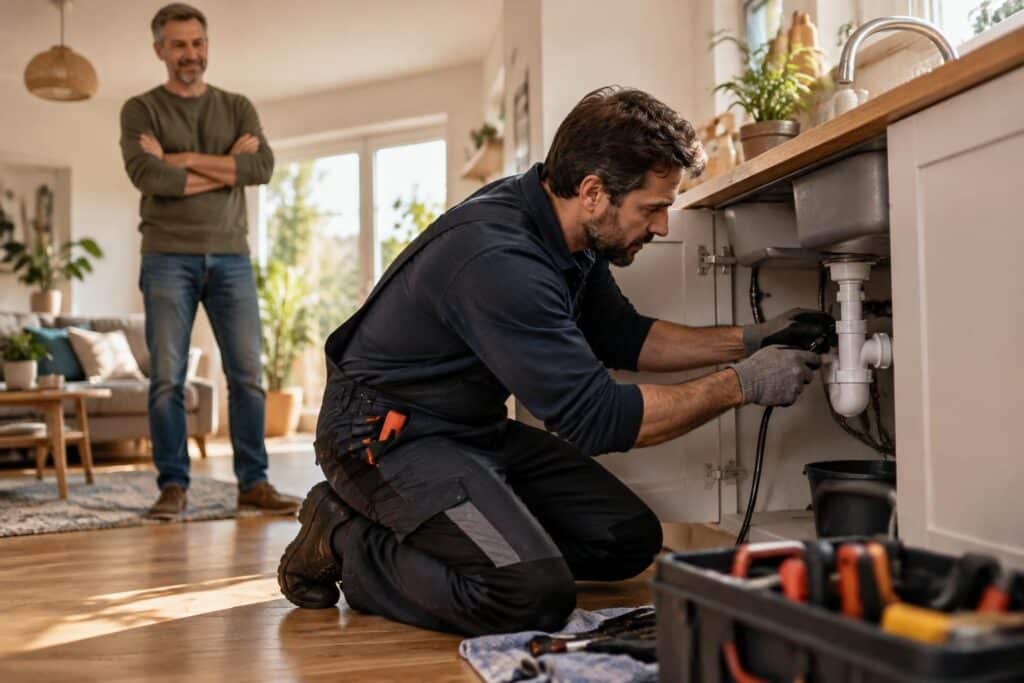
Un artisan qui réalise des chantiers en semaine et des interventions chez des particuliers le week-end cumule plusieurs situations de risque : atelier ou local professionnel, outils transportés, dommages possibles chez un client et activités parfois différentes selon les jours. Une assurance multirisque professionnelle peut protéger les biens de l’entreprise et certaines responsabilités, mais elle ne couvre pas automatiquement chaque chantier effectué hors des locaux. Le contrat doit décrire précisément les métiers exercés, les techniques utilisées et les lieux d’intervention.
Pour illustrer ces enjeux, imaginons Nadia, menuisière installée à son compte. En semaine, elle fabrique des meubles dans son atelier ; le samedi, elle pose des portes et répare des placards chez des particuliers. Si son contrat ne mentionne que la fabrication en atelier, un sinistre survenu pendant une pose peut provoquer un débat sur l’activité déclarée. Le bon réflexe consiste à distinguer la couverture des biens, la responsabilité civile professionnelle et les garanties propres aux travaux réalisés chez autrui.
En bref
- Déclarez toutes vos activités, y compris l’activité complémentaire exercée le week-end et les techniques réellement utilisées.
- Vérifiez que la responsabilité civile couvre les interventions hors de votre local, chez des clients particuliers et pendant les déplacements professionnels.
- La MRP protège principalement les locaux et le matériel professionnel ; elle ne remplace pas nécessairement une RC Pro ni une assurance décennale.
- Contrôlez les franchises, plafonds, exclusions, garanties des biens transportés et conditions de la protection juridique.
- Conservez devis, factures, inventaire des équipements et preuves de sécurisation pour faciliter le traitement d’un sinistre.
Assurance multirisque professionnelle d’un artisan : ce qu’elle couvre réellement
La multirisque professionnelle rassemble plusieurs garanties destinées à protéger l’entreprise : dommages aux biens, responsabilité civile d’exploitation et, selon les formules, pertes financières après un sinistre. Elle vise notamment les ateliers, les stocks, le mobilier, les machines et certains équipements. Son contenu varie toutefois d’un assureur à l’autre : le nom « multirisque » ne signifie pas que toutes les situations de travail sont couvertes.
Pour Nadia, la garantie incendie de son atelier peut prendre en charge les dommages causés à ses machines par un départ de feu, dans les limites prévues au contrat. Une garantie dégât des eaux peut intervenir après une fuite, tandis que la garantie vol dépend souvent des moyens de protection exigés et des circonstances de l’effraction. Il faut comparer les plafonds, les franchises et les exclusions plutôt que de se fier uniquement à la liste commerciale des garanties.
La responsabilité civile d’exploitation couvre généralement certains dommages causés à des tiers dans le cadre de la vie courante de l’entreprise : par exemple, un client qui glisse dans l’atelier ou un outil qui endommage accidentellement un bien lors d’une activité déclarée. Elle ne se confond pas avec la responsabilité civile professionnelle, qui porte sur les conséquences d’une prestation, d’une erreur ou d’un travail défectueux. Selon le métier, une garantie spécifique peut être indispensable.
Les interventions chez des particuliers posent une question précise : le contrat couvre-t-il les dommages causés pendant la réalisation des travaux, après leur livraison, ou seulement les accidents liés à l’exploitation générale ? Une erreur de pose qui détériore un mur, une canalisation percée ou une porte mal ajustée peuvent relever de garanties différentes. L’artisan doit demander à l’assureur une confirmation écrite correspondant à ses gestes professionnels, et non une réponse générale sur la « couverture des chantiers ».
Une activité complémentaire ne devient pas automatiquement assurée parce qu’elle est exercée par la même personne ou sous le même statut. Si Nadia ajoute à la fabrication la pose de menuiseries ou de petits travaux de rénovation, elle doit vérifier que ces prestations figurent au contrat. Les techniques comme le perçage, la fixation, le raccordement ou la modification d’un élément de bâtiment peuvent changer l’analyse du risque et les obligations applicables.
La MRP est rarement obligatoire pour toutes les entreprises, mais un bailleur peut exiger des assurances pour le local, et certaines professions ou activités de construction ont des obligations propres. Pour clarifier les garanties de responsabilité, un artisan peut consulter ce guide sur la responsabilité civile professionnelle des artisans. La règle essentielle est simple : un contrat doit correspondre aux travaux effectués, pas seulement au titre professionnel inscrit sur un devis.
Interventions chez des particuliers le week-end : déclarer le bon périmètre
Le travail le week-end ne constitue pas, en lui-même, une catégorie d’assurance distincte. Ce qui compte est la nature de l’activité, le lieu, les procédés employés et les conséquences possibles d’un accident. Un chantier effectué un samedi peut donc relever des mêmes garanties qu’une intervention réalisée un mardi, à condition que le contrat couvre bien cette prestation et que les conditions de sécurité soient respectées.
Lorsqu’il souscrit ou renouvelle son assurance, l’artisan doit décrire ses activités sans les réduire à une formule vague. « Menuiserie » peut recouvrir la fabrication en atelier, la pose de fenêtres, l’agencement intérieur ou la réparation de portes. Or, ces tâches ne présentent ni les mêmes risques ni nécessairement les mêmes exigences d’assurance. Déclarer uniquement l’activité principale alors que des travaux complémentaires sont régulièrement facturés fragilise la protection en cas de sinistre.
Il est utile de transmettre à l’assureur des exemples concrets : types de chantiers, matériaux utilisés, travaux réalisés sur des éléments du bâtiment, sous-traitance éventuelle et proportion estimée du chiffre d’affaires par activité. Si les interventions chez les particuliers restent occasionnelles, elles doivent tout de même être signalées lorsqu’elles constituent une prestation rémunérée. La fréquence n’efface pas le risque associé à une opération.
Les obligations de responsabilité dépendent du métier et des travaux. Dans le secteur du bâtiment, certains constructeurs doivent souscrire une assurance de responsabilité décennale avant l’ouverture du chantier pour les travaux concernés par la loi. Cette garantie porte sur des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, dans les conditions légales. Elle ne remplace ni la MRP ni la responsabilité civile professionnelle, et elle ne s’applique pas indistinctement à toute réparation ou prestation artisanale.
Avant un chantier, Nadia peut vérifier le devis, l’attestation et les exclusions, puis s’assurer que la description des travaux correspond à celle portée sur les documents d’assurance. Elle peut également demander au client de signaler les contraintes particulières du logement : installation ancienne, présence de matériaux fragiles ou travaux déjà réalisés par un autre intervenant. Cette préparation ne supprime pas les accidents, mais elle limite les malentendus sur le périmètre de la mission.
Pour une activité exercée sous le régime de la micro-entreprise, les règles d’assurance ne disparaissent pas. Le statut administratif ne détermine pas à lui seul les garanties adéquates. Ce dossier consacré à la RC Pro d’une micro-entreprise peut aider à examiner l’adéquation du contrat au métier. Au moment de souscrire, la meilleure description est celle qui reflète les tâches réellement réalisées, y compris les interventions ponctuelles du week-end.
Matériel professionnel, déplacements et dommages aux biens
Les outils quittent souvent l’atelier dans une camionnette, restent temporairement sur un chantier ou sont entreposés dans un véhicule entre deux interventions. Une garantie vol prévue pour le local professionnel ne couvre pas nécessairement le matériel professionnel transporté. Il faut rechercher explicitement les dispositions relatives aux biens en déplacement, aux équipements laissés dans un véhicule et aux horaires ou moyens de verrouillage imposés.
Un exemple permet de mesurer l’écart : après une intervention le samedi, Nadia stationne sa camionnette devant son domicile. Des outils sont dérobés pendant la nuit. Selon le contrat, l’indemnisation peut dépendre du fait que le véhicule était verrouillé, que les biens étaient visibles, que l’effraction est constatée et que les équipements sont listés ou justifiés par facture. Une garantie « vol » générale ne suffit donc pas à établir que cette situation est couverte.
Un inventaire régulièrement actualisé facilite la déclaration d’un sinistre. Pour chaque machine importante, l’artisan devrait conserver la facture, la date d’achat, le numéro de série, des photographies et une estimation réaliste du coût de remplacement. Il faut distinguer la valeur comptable de la valeur nécessaire pour racheter un équipement équivalent. Un outil amorti dans les comptes peut demeurer coûteux à remplacer et sa valeur assurée doit être vérifiée en fonction de la méthode d’indemnisation prévue.
Les stocks et consommables évoluent eux aussi au fil des saisons. Une période de forte activité peut conduire à conserver davantage de matériaux, de quincaillerie ou de produits finis dans l’atelier. Si le capital déclaré reste fondé sur une période creuse, l’indemnité pourrait ne pas correspondre à la valeur réelle exposée. L’artisan peut demander comment déclarer un maximum annuel ou ajuster les capitaux lors du renouvellement.
Les dommages aux biens d’un particulier sont un autre point central. Une chute d’outil peut abîmer un parquet ; une découpe incorrecte peut détériorer un meuble confié ; un perçage peut toucher une conduite. Le contrat doit préciser si les biens confiés, les biens sur lesquels l’artisan travaille et les dommages résultant directement de la prestation sont couverts ou exclus. Certains contrats limitent fortement ces postes, ou les traitent au moyen d’extensions distinctes.
Les déplacements professionnels soulèvent enfin la question du véhicule. L’assurance automobile couvre le véhicule selon les garanties souscrites, mais pas nécessairement les outils ou les marchandises qu’il transporte. Il convient donc de coordonner l’assurance automobile et la MRP, en vérifiant les éventuels doublons ou vides de garantie. Une checklist de départ, avec matériel chargé, état du chantier et photos des biens du client, peut également aider à prévenir les contestations.
| Situation | Garantie à vérifier | Point de vigilance |
|---|---|---|
| Incendie dans l’atelier | Dommages aux locaux et équipements | Capital déclaré, franchise et valeur à neuf |
| Outils volés dans un véhicule | Matériel en déplacement | Conditions de stationnement et preuves d’effraction |
| Dégradation chez un client | Responsabilité civile professionnelle | Biens confiés et dommages liés à la prestation |
| Intervention sur un ouvrage | Garantie adaptée à la nature des travaux | Activité déclarée et éventuelle décennale |
Choisir les garanties, franchises et plafonds adaptés à son activité
Un contrat moins cher peut sembler avantageux jusqu’au premier sinistre. Pour comparer des offres, Nadia doit demander à chaque assureur des devis établis sur les mêmes bases : activités, chiffre d’affaires, surface, valeur des équipements, stock, nombre de salariés et lieux d’intervention. Sinon, une prime inférieure peut simplement refléter des capitaux plus faibles ou des exclusions plus nombreuses.
La valeur déclarée des biens mérite une attention particulière. Si elle est nettement inférieure à leur valeur réelle, la règle proportionnelle prévue à l’article L121-5 du Code des assurances peut réduire l’indemnisation, lorsque ses conditions d’application sont réunies. Par exemple, si des équipements estimés à 100 000 euros ne sont assurés qu’à hauteur de 50 000 euros, une indemnité calculée pour un sinistre partiel peut être diminuée dans la même proportion. Il faut donc réévaluer les capitaux après l’achat d’une machine, un agrandissement ou des travaux d’aménagement.
La garantie en valeur à neuf peut limiter l’effet de la vétusté, mais elle est souvent soumise à une limite d’âge, à des conditions de remplacement et à des modalités précises. À l’inverse, une indemnisation vétusté déduite peut laisser une somme importante à la charge de l’entreprise. L’artisan doit examiner ce que le contrat entend par « neuf », les délais de remplacement et les justificatifs exigés, plutôt que de s’arrêter à l’intitulé de la garantie.
La franchise est tout aussi déterminante. Une franchise élevée peut réduire la cotisation, mais chaque sinistre de faible ampleur pèsera davantage sur la trésorerie. Une entreprise capable d’absorber une réparation de quelques centaines d’euros peut accepter une franchise supérieure ; une activité récente disposant de peu de réserves peut privilégier une franchise plus modérée. Le choix doit se faire en fonction de la capacité financière réelle, pas uniquement du prix annuel affiché.
Les tarifs varient selon le secteur, les locaux, les équipements, la sinistralité et les options. À titre indicatif, un artisan disposant d’un atelier et de machines peut se voir proposer une cotisation allant de l’ordre de 1 000 à 3 500 euros par an dans les exemples de marché, avec de fortes variations selon la situation. Les activités exposant à davantage de risques, comme certains travaux par points chauds ou le stockage de produits inflammables, peuvent coûter plus cher. Seuls des devis individualisés permettent d’établir un prix pertinent.
Une protection juridique peut être proposée en option ou intégrée à certains contrats. Elle peut aider à obtenir des informations juridiques, tenter une résolution amiable d’un litige ou prendre en charge certains frais de procédure dans les limites contractuelles. Elle ne garantit pas le succès d’une action et comporte souvent des seuils, délais et exclusions. Pour une activité de service ou de chantier, vérifier les litiges couverts avec les clients, fournisseurs et bailleurs est plus utile que de se fier au seul nom de la garantie.
Prévenir les litiges et préparer un dossier de sinistre efficace
Une assurance intervient dans le cadre défini par le contrat ; elle ne remplace pas une organisation claire du travail. Avant chaque intervention chez un particulier, un devis détaillé aide à fixer les limites de la prestation, les matériaux prévus et les travaux exclus. Si une découverte sur place modifie le chantier, il est préférable de faire valider par écrit les changements de prix ou de méthode avant de poursuivre.
Les photographies prises avant et après les travaux peuvent documenter l’état initial du logement et le résultat obtenu. Elles sont particulièrement utiles lorsqu’un artisan intervient sur une installation ancienne ou à proximité d’éléments fragiles. Nadia peut aussi consigner les réserves du client, les difficultés rencontrées et les consignes particulières dans un compte rendu bref envoyé après l’intervention.
La sécurité du matériel contribue à réduire la probabilité d’un vol et peut être une condition de couverture. Ranger les outils hors de vue, verrouiller les accès, utiliser une alarme certifiée lorsque cela est pertinent et éviter de laisser du matériel dans un véhicule pendant la nuit sont des mesures concrètes. Elles ne dispensent pas de vérifier les exigences exactes inscrites au contrat, car les dispositifs attendus varient d’un assureur à l’autre.
En cas de sinistre, l’artisan doit prendre les mesures raisonnables pour limiter les dommages, prévenir l’assureur dans les délais contractuels et conserver les preuves utiles. Factures, photos, dépôt de plainte si nécessaire, devis de réparation et échanges avec le client permettent de reconstituer les faits. Avant de jeter un bien endommagé ou de commencer des réparations importantes, mieux vaut demander à l’assureur quelles constatations ou pièces sont requises.
Les litiges liés à une prestation peuvent concerner le retard, le paiement, la conformité ou l’étendue des travaux. Une protection juridique peut accompagner certaines démarches, mais il faut lire les conditions de saisine, les plafonds d’honoraires et les différends exclus. Pour les questions de responsabilité liées au service rendu, ce guide sur les risques souvent négligés en prestation de service offre des repères complémentaires.
Enfin, l’assurance habitation du particulier ne remplace pas la couverture professionnelle de l’artisan, même si celui-ci travaille occasionnellement depuis son domicile. De la même manière, un contrat couvrant son atelier ne s’étend pas nécessairement aux outils transportés ou aux biens du client. Un échange écrit avec l’assureur, accompagné d’une liste des activités et des lieux, permet de lever les ambiguïtés avant le chantier plutôt qu’après l’accident.
Pour compléter cette vérification, l’artisan peut comparer la MRP avec les garanties de responsabilité propres à son métier, puis demander à l’assureur une confirmation explicite pour les interventions chez des particuliers. Le même contrôle est utile lorsqu’il ajoute une activité complémentaire ou modifie ses méthodes de travail.
Questions fréquentes sur la MRP de l’artisan qui travaille le week-end
La multirisque professionnelle couvre-t-elle automatiquement les chantiers du week-end ?
Non. Le jour de l’intervention ne suffit pas à déterminer la couverture. Il faut vérifier que le contrat mentionne les activités réalisées, les lieux d’intervention et les dommages liés aux travaux chez les clients.
La MRP remplace-t-elle la responsabilité civile professionnelle ?
Pas nécessairement. La MRP peut inclure une responsabilité civile d’exploitation, mais celle-ci ne couvre pas toujours les erreurs ou dommages directement liés à une prestation. Consultez les garanties et exclusions de la RC professionnelle.
Les outils transportés sont-ils assurés contre le vol ?
Cela dépend du contrat. Vérifiez la garantie des biens en déplacement, les conditions imposées pour le véhicule, les plafonds et les justificatifs d’achat à fournir.
Faut-il signaler une activité complémentaire occasionnelle ?
Oui, si elle correspond à des prestations rémunérées qui ne figurent pas déjà dans la déclaration d’activité. Demandez à l’assureur de confirmer par écrit les travaux et techniques couverts.
La protection juridique prend-elle en charge tous les litiges avec un client ?
Non. Son intervention dépend des garanties, des plafonds, des seuils de litige et des exclusions. Elle peut financer un accompagnement ou certains frais, sans garantir l’issue du différend.