Une coupure de courant qui immobilise un commerce, une cuisine professionnelle ou une chaîne de production peut faire perdre bien davantage que quelques heures de ventes. Les denrées se détériorent, les machines s’arrêtent, les commandes prennent du retard et les charges fixes — loyers, salaires, abonnements ou remboursements d’emprunt — continuent de courir. Pourtant, une assurance perte d’exploitation ne rembourse pas automatiquement chaque interruption liée à une panne électrique.
Le point décisif est souvent l’origine de la coupure et la façon dont le contrat articule perte d’exploitation et dommages matériels. Une interruption provenant du réseau public, sans dégât garanti dans les locaux de l’entreprise, peut rester hors du champ de la garantie de base. À l’inverse, un événement couvert qui endommage une installation ou un équipement essentiel peut ouvrir une voie d’indemnisation, sous réserve des conditions de garantie, des franchises et des exclusions prévues. Pour une entreprise comme la boulangerie fictive de Nadia, comprendre cette différence avant un incident est essentiel : une longue panne ne signifie pas nécessairement une couverture acquise.
En bref : coupure d’électricité prolongée et assurance perte d’exploitation
-
La durée de la panne ne suffit pas à déclencher l’indemnisation. Le contrat examine généralement la cause de la coupure et l’existence éventuelle d’un dommage couvert aux biens assurés.
-
Une interruption du réseau public sans dommage matériel sur le site peut ne pas être garantie. Une extension spécifique peut toutefois prévoir certains cas de défaillance d’un fournisseur ou d’un réseau.
-
La garantie vise principalement la perte de marge brute et, selon les clauses, certains frais supplémentaires engagés pour limiter les conséquences de l’arrêt.
-
Franchise, plafond et durée d’interruption maximale indemnisable influencent directement le montant et la période couverts.
-
Les preuves du sinistre et une déclaration rapide sont indispensables : relevés de panne, échanges avec le distributeur, factures, comptes et justificatifs des dépenses.
Assurance perte d’exploitation après une coupure : le déclenchement réel
La coupure du réseau ne vaut pas automatiquement sinistre garanti
Dans de nombreux contrats multirisques professionnels, la garantie perte d’exploitation est liée à un dommage matériel garanti subi par les biens assurés. L’assureur ne se contente donc pas de constater que l’entreprise a cessé de travailler : il vérifie l’événement à l’origine de l’arrêt, les dommages déclarés et les garanties souscrites. Une interruption d’activité peut être réelle et coûteuse sans remplir les critères contractuels requis.
Imaginons que la boulangerie de Nadia soit privée d’électricité pendant trente heures à la suite d’une défaillance sur le réseau public. Si les équipements et les locaux sont restés intacts, la garantie de base peut ne pas s’appliquer, même si la production est arrêtée et qu’une partie des ingrédients doit être jetée. Le contrat peut néanmoins contenir une extension visant la défaillance de la fourniture d’énergie, avec des conditions précises : durée minimale, origine externe de la panne, périmètre géographique ou plafond d’indemnisation.
Le résultat peut être différent si une surtension provoquée par un événement garanti détériore le tableau électrique ou un équipement assuré. Il faut alors distinguer plusieurs questions : le dommage est-il couvert au titre des biens ? L’interruption qui en découle est-elle rattachée à la garantie pertes d’exploitation ? Les pertes concernées entrent-elles dans la période et les limites prévues ? Le diagnostic ne peut donc pas être réduit à la formule « panne de courant égale indemnisation ».
La chaîne de couverture à vérifier dans les conditions de garantie
Pour analyser la situation, il faut suivre la chaîne contractuelle complète : événement déclaré, dommage matériel éventuel, bien assuré touché, arrêt ou ralentissement de l’activité, puis préjudice financier. Une rupture à l’une de ces étapes peut modifier la réponse de l’assureur. Les clauses d’extension pour coupure d’énergie, dommages électriques, carence de fournisseur ou impossibilité d’accès doivent être examinées séparément, car elles ne sont pas nécessairement incluses dans le socle.
Il faut aussi vérifier les limites de la garantie dommages aux biens. Un équipement peut être essentiel à l’activité sans être assuré dans les conditions attendues, notamment s’il s’agit d’un matériel récemment acheté, déplacé ou installé sur un autre site. La cohérence entre l’inventaire assuré et les équipements réellement utilisés devient alors déterminante.
Pour Nadia, la bonne démarche consiste à demander à son assureur une confirmation écrite des scénarios couverts : panne provenant du réseau, dommages causés par une variation de tension, arrêt du froid commercial ou perte de denrées. La couverture dépend des clauses souscrites, pas seulement de la gravité ressentie de la panne.
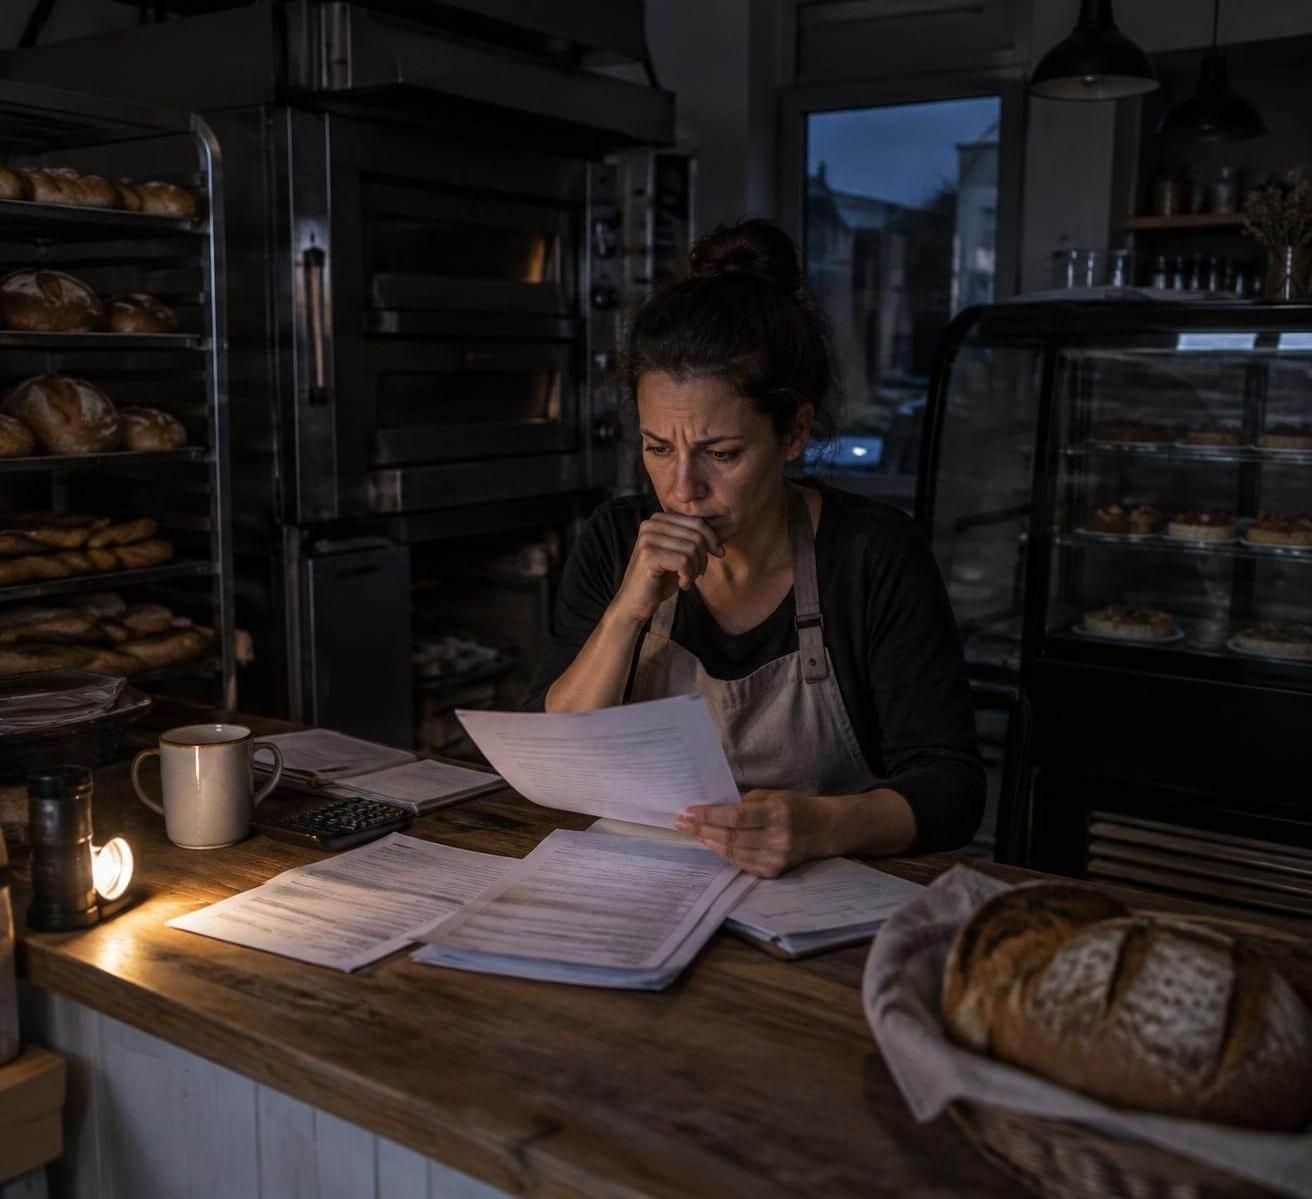
Coupure électrique prolongée : les scénarios couverts et les exclusions possibles
Panne externe, dommage électrique ou sinistre dans les locaux
Une coupure peut avoir des origines très différentes : incident sur le réseau public, travaux, intempéries, panne du transformateur, défaut de l’installation intérieure ou défaillance d’une machine. Ces circonstances ne produisent pas automatiquement les mêmes effets au regard du contrat. Une panne externe sans atteinte aux biens de l’entreprise peut nécessiter une extension dédiée, tandis qu’un dommage électrique à un équipement peut relever d’une garantie spécifique, elle-même soumise à ses exclusions.
Supposons que la boulangerie subisse une panne du réseau durant une journée. Si aucune installation n’est endommagée, l’arrêt peut être traité différemment d’un incendie électrique qui détruirait le tableau et rendrait le local inutilisable. Dans ce second cas, la garantie dommages aux biens pourrait intervenir si l’événement est couvert, et la perte d’exploitation pourrait être étudiée en conséquence. Mais la réalité du préjudice, la durée de remise en état et les dispositions particulières du contrat restent à établir.
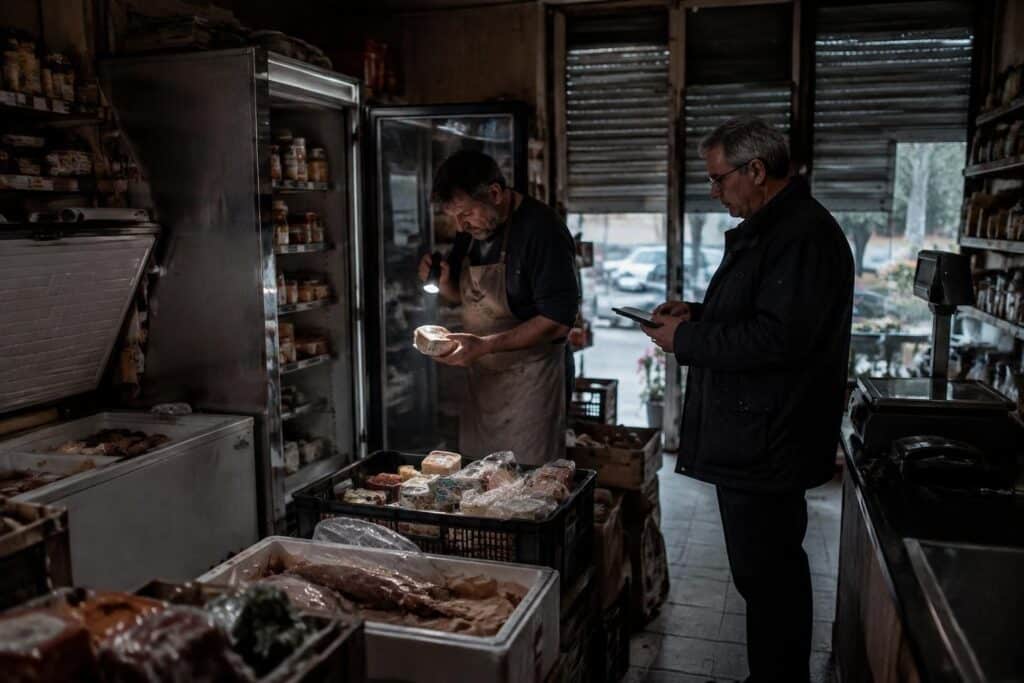
Les denrées détériorées ne doivent pas non plus être confondues avec la perte de marge brute. Leur indemnisation peut relever d’une garantie marchandises ou d’une extension visant les produits sous température contrôlée, tandis que le manque à gagner relève d’un autre calcul. Des plafonds distincts, des franchises spécifiques ou des exigences relatives aux alarmes et dispositifs de secours peuvent s’appliquer.
Les dépendances extérieures et les exclusions de garantie
Une entreprise dépend parfois d’un fournisseur d’électricité, d’un opérateur de télécommunications ou d’un prestataire qui gère des équipements essentiels. Ces dépendances ne sont pas automatiquement couvertes par la police de l’entreprise. Une extension peut prévoir des pertes consécutives à un sinistre survenu chez un fournisseur nommé ou dans une installation déterminée, mais il faut vérifier le périmètre, la durée minimale d’interruption et les événements admis.
Parmi les exclusions de garantie ou limites à repérer figurent les interruptions planifiées, les défauts résultant d’un manque d’entretien, certaines pannes purement mécaniques, les pertes subies au-delà d’un plafond ou les événements non désignés au contrat. Une extension peut aussi exiger que la coupure dépasse une franchise temporelle. Ainsi, une panne de quelques heures et une interruption de plusieurs jours ne sont pas nécessairement traitées de la même manière.
| Situation observée | Point contractuel à vérifier | Éléments utiles à réunir |
|---|---|---|
| Coupure du réseau public sans dégât sur le site | Extension pour interruption de fourniture d’énergie | Attestation du distributeur, horaires, périmètre concerné |
| Équipement endommagé après un incident électrique | Garantie dommages électriques et lien avec la perte d’exploitation | Diagnostic technique, photos, devis de réparation |
| Produits réfrigérés détériorés | Garantie marchandises, limites et obligations de prévention | Inventaire, relevés de température, factures d’achat |
| Fournisseur ou prestataire indisponible | Extension de carence de fournisseur ou de service | Contrat commercial, preuve de dépendance, échanges écrits |
Une liste actualisée des équipements irremplaçables, fournisseurs critiques et solutions de secours aide à repérer les lacunes avant qu’une panne ne révèle leur importance. La dépendance économique à l’électricité mérite une vérification explicite dans le contrat.
Indemnisation après une panne électrique : marge brute, franchise et durée
Le manque à gagner ne correspond pas au chiffre d’affaires perdu
Lorsque la garantie est mobilisable, l’indemnisation vise généralement la perte de marge brute pendant la période prévue au contrat, et non le chiffre d’affaires brut qui n’a pas été réalisé. Le calcul cherche à reconstituer ce que l’entreprise aurait probablement généré sans le sinistre, puis tient compte de l’activité maintenue et des charges variables économisées. Les achats de matières premières non consommées, par exemple, ne constituent pas nécessairement une perte au même titre que le loyer ou certains salaires qui continuent d’être dus.
Pour Nadia, l’estimation peut s’appuyer sur les ventes habituelles selon le jour de la semaine et la saison. Une coupure pendant une période de forte demande ne se mesure pas comme une interruption sur une journée creuse. L’expert peut examiner les comptes antérieurs, les budgets, les commandes, les tendances récentes et les éléments propres à l’activité. Les événements exceptionnels ou les évolutions récentes de chiffre d’affaires doivent être documentés plutôt que supposés.
Les frais engagés pour limiter la perte peuvent également être pris en compte si le contrat le permet et si leur nécessité est démontrée. Il peut s’agir d’une location temporaire, du recours à un équipement de remplacement, d’heures supplémentaires ou d’une fabrication confiée à un tiers. Avant d’engager une dépense importante, l’entreprise a intérêt à solliciter l’accord de l’assureur lorsque les circonstances le permettent. Il faut montrer que le coût vise réellement à réduire le préjudice.
Franchise et durée d’interruption : deux paramètres déterminants
La franchise peut être exprimée en montant, en nombre de jours ou selon une combinaison des deux. Si une clause prévoit une période non indemnisée, l’entreprise assume cette première partie de l’arrêt, même lorsque le reste du dossier est recevable. Les modalités varient selon les contrats et les extensions ; il est donc risqué de se fier à une durée standard observée ailleurs.
La durée maximale d’indemnisation est tout aussi importante. Une activité peut reprendre partiellement avant de retrouver son rythme normal : les chambres froides sont réparées, mais des clients ont changé de fournisseur ; une ligne fonctionne de nouveau, mais les commandes accumulées prennent plusieurs semaines à être honorées. Il faut donc examiner la durée d’interruption économique, et pas uniquement le temps nécessaire à la réparation technique.
Les contrats peuvent prévoir une période de plusieurs mois, parfois davantage, mais seule la clause applicable fixe la limite réelle. Pour dimensionner cette période, l’entreprise doit considérer les délais d’expertise, de livraison des pièces, de travaux, de tests et de retour de la clientèle. Une garantie bien calibrée suit le temps nécessaire à une reprise commerciale crédible, pas seulement au redémarrage des machines.
Déclarer une coupure d’électricité : preuves du sinistre et démarches
Constituer un dossier factuel dès les premières heures
En cas de coupure prolongée, l’entreprise doit d’abord assurer la sécurité des personnes et protéger les biens, sans effectuer de manipulations dangereuses sur les installations. Elle peut ensuite noter l’heure de début et de fin de la panne, demander au distributeur ou au fournisseur une confirmation de l’incident et conserver les communications reçues. Ces éléments aident à établir l’origine et la durée de l’interruption, deux données qui peuvent être centrales dans l’analyse du contrat.
Les preuves du sinistre comprennent, selon la situation, des photographies des dommages, des rapports d’électricien, des devis, des factures de réparation, des relevés de température et des inventaires de produits perdus. Il est utile de conserver aussi les commandes annulées, les réservations, les échanges avec les clients et les relevés de caisse. L’objectif n’est pas de produire un dossier volumineux, mais de relier clairement l’incident aux conséquences économiques constatées.
La déclaration doit respecter les délais et la procédure prévus dans le contrat. Il convient de décrire les faits avec précision, sans conclure soi-même à l’existence d’une garantie. Si l’activité peut être maintenue partiellement sur un autre site ou grâce à un équipement de secours, il faut consigner les volumes réellement produits et les dépenses engagées. Cette traçabilité facilite l’évaluation de la perte et évite de mélanger les périodes d’arrêt complet et de reprise partielle.
Justifier les pertes et les mesures de reprise
Les comptes annuels ne suffisent pas toujours à expliquer une situation particulière. Une entreprise saisonnière doit pouvoir démontrer la fréquentation attendue à la période concernée ; une société en croissance peut présenter des commandes récentes, un budget validé ou des contrats signés. L’expert cherche à construire une trajectoire plausible de l’activité en l’absence de sinistre. Des documents cohérents et contemporains des faits rendent cette reconstitution plus solide.
Les coûts de secours doivent être justifiés par des devis, des factures et une explication de leur utilité. Si Nadia loue un groupe électrogène ou fait stocker ses produits dans une chambre froide extérieure, elle devrait conserver les contrats, les reçus et les échanges montrant les solutions envisagées. Lorsque cela est possible, une validation préalable de l’assureur limite le risque de contestation sur le caractère raisonnable ou admissible de la dépense.
Un tableau chronologique peut clarifier le dossier : heure de coupure, constat technique, mesures de protection, déclaration, réparation, reprise partielle puis retour à la normale. Il permet aussi d’expliquer pourquoi la durée du dommage matériel ne correspond pas toujours à la durée du préjudice commercial. Un dossier précis rend visible le lien entre l’événement, l’arrêt et la perte financière.
Vérifier son contrat contre les coupures avant la prochaine panne
Adapter les garanties aux dépendances réelles de l’entreprise
La première vérification consiste à lire ensemble le contrat de dommages aux biens et la garantie perte d’exploitation. Il faut identifier les événements couverts, les biens assurés, les éventuelles extensions liées à la fourniture d’énergie, les franchises, les plafonds et les délais de déclaration. Une mention commerciale générale ne remplace pas l’examen des conditions particulières et des exclusions de garantie.
La vulnérabilité varie selon l’activité. Un cabinet de conseil peut parfois poursuivre ses rendez-vous à distance, alors qu’un restaurant dépend de la cuisson, de la ventilation et du froid. Une entreprise industrielle peut être immobilisée par une machine unique, même si l’électricité revient rapidement, lorsque le redémarrage exige des réglages ou une nouvelle certification. Le niveau de protection doit donc s’appuyer sur les conséquences concrètes d’un arrêt, plutôt que sur une formule uniforme.
Il est utile de recenser les équipements dont la panne bloque toute la production, les fournisseurs dont le remplacement est difficile et les solutions de repli disponibles. Pour chacun, l’entreprise peut estimer le délai de remplacement et la part de chiffre d’affaires exposée. Un groupe électrogène, une alimentation secourue ou un site secondaire ne suppriment pas tous les risques, mais peuvent réduire la durée d’interruption et améliorer la continuité de l’activité.
Revoir chaque année les montants et les scénarios
La marge brute assurée et les plafonds doivent évoluer avec l’entreprise. Une hausse du chiffre d’affaires, un nouvel atelier, un changement de gamme ou l’installation d’un équipement critique peuvent rendre les montants déclarés obsolètes. Il faut aussi réexaminer les délais réalistes de reprise : la disponibilité des pièces, les autorisations de travaux et les contraintes de saison peuvent avoir changé depuis la dernière souscription.
-
Actualiser les chiffres d’activité et la marge brute selon la définition retenue au contrat.
-
Vérifier les franchises en temps et en montant, ainsi que les plafonds applicables aux extensions.
-
Confirmer la couverture des interruptions liées au réseau, aux fournisseurs et aux installations internes.
-
Mettre à jour la liste des équipements essentiels, des solutions de secours et des contacts d’urgence.
-
Conserver budgets, comptes, commandes et procédures de continuité permettant d’étayer le préjudice.
Un test simple consiste à se demander combien de temps l’entreprise pourrait fonctionner à 30 %, puis à 70 %, si le site principal était privé d’électricité demain. Cette réflexion permet de confronter le contrat à la réalité opérationnelle et de discuter des extensions nécessaires avec un courtier ou un assureur. La meilleure protection commence par une dépendance identifiée et une clause vérifiée avant l’incident.
Une coupure du réseau public déclenche-t-elle automatiquement l’assurance perte d’exploitation ?
Non. De nombreux contrats exigent un dommage matériel garanti dans les locaux ou prévoient une extension spécifique pour les interruptions de fourniture d’énergie. Il faut vérifier les conditions particulières, la durée minimale de panne et les éventuels plafonds.
Les denrées perdues pendant une panne sont-elles couvertes ?
Elles peuvent relever d’une garantie distincte visant les marchandises ou les produits sous température contrôlée. Les conditions de prévention, les preuves de température, les franchises et les plafonds doivent être vérifiés dans le contrat.
Comment prouver la durée d’interruption et les pertes subies ?
Conservez les horaires confirmés par le distributeur, les rapports techniques, les photos, les factures, les relevés de température, les commandes annulées et les données comptables. Ces preuves permettent de relier la coupure à l’arrêt et au préjudice économique.
Les frais d’un groupe électrogène ou d’un local provisoire peuvent-ils être indemnisés ?
Cela dépend des clauses et de l’accord de l’assureur. Lorsque la situation le permet, demandez une validation avant d’engager la dépense, puis conservez devis, factures et éléments montrant comment cette mesure a limité la perte.