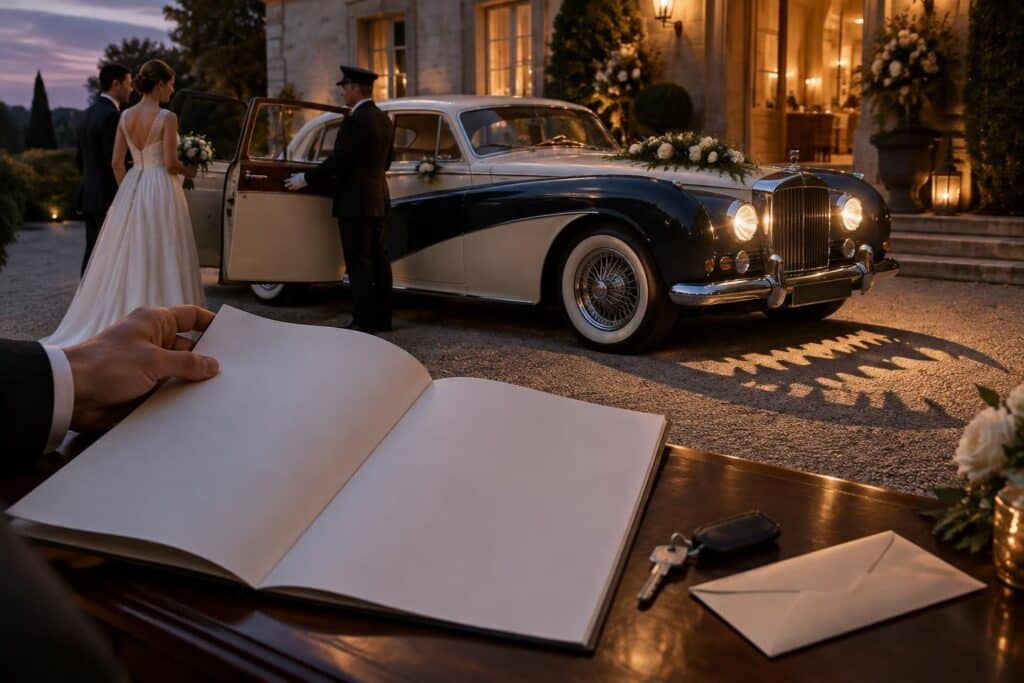
Une voiture ancienne qui remonte une allée de château, des mariés à bord et des photos promises pour durer toute une vie : l’image est séduisante. Pourtant, dès qu’un propriétaire facture cette prestation, l’usage du véhicule peut sortir du cadre de loisir prévu par son assurance collection. Une cotisation avantageuse ne garantit alors ni la prise en charge d’un accident pendant un mariage rémunéré, ni celle des dommages causés aux passagers ou aux tiers.
Le point délicat tient à la réalité de l’activité, pas seulement à la fréquence des sorties. Une prestation occasionnelle, une location événementielle sans chauffeur et un transport de clients avec chauffeur ne soulèvent pas nécessairement les mêmes questions d’assurance ou de réglementation. Avant d’accepter une réservation, il faut donc confronter l’usage envisagé aux conditions du contrat d’assurance, déclarer l’activité à l’assureur et vérifier quelles garanties professionnelles sont nécessaires.
En bref : assurance collection et mariages payants
- Un usage rémunéré peut être considéré comme commercial, même si le véhicule ne sert qu’à quelques cérémonies par an.
- Un contrat d’assurance véhicule de collection peut limiter la couverture aux promenades, rassemblements et déplacements privés.
- Une déclaration d’activité écrite à l’assureur aide à éviter une exclusion de garantie en cas de sinistre.
- La responsabilité civile automobile et la responsabilité civile professionnelle ne couvrent pas les mêmes risques.
- La location événementielle sans chauffeur doit être distinguée du transport rémunéré de passagers avec chauffeur.
- Il faut vérifier séparément les garanties du véhicule, des occupants, des tiers et de l’activité commerciale.
Assurance véhicule de collection et mariage rémunéré : pourquoi l’usage change tout
Les contrats destinés aux véhicules anciens proposent souvent des conditions adaptées à une utilisation de loisir. Les sorties, expositions, rallyes touristiques ou rassemblements correspondent généralement à la logique de ces formules : le véhicule est utilisé de manière non professionnelle et ne sert pas à générer un revenu. Le fait de conduire des mariés contre paiement peut modifier cette appréciation, même si la prestation reste ponctuelle et que le propriétaire conduit lui-même sa voiture.
Imaginons Marc, propriétaire d’une berline restaurée des années 1960. Il assure sa voiture avec une formule collection et accepte une première course rémunérée vers un domaine. Pour lui, il s’agit d’une balade de plus. Pour l’assureur, le déplacement peut relever d’un usage commercial, car le véhicule participe à une prestation facturée. L’analyse dépend alors des clauses précises du contrat et des circonstances : rémunération, publicité, fréquence, transport de personnes, location du véhicule ou prestation événementielle plus large.
Une voiture n’a pas besoin d’être exploitée tous les week-ends pour que la question se pose. Un seul trajet payant peut suffire à révéler un décalage entre l’usage déclaré lors de la souscription et celui qui a réellement été pratiqué. C’est pourquoi la formule « je ne le fais qu’une fois » ne remplace pas une vérification écrite. Il faut décrire l’activité sans l’édulcorer : qui paie, qui conduit, qui monte à bord, où se déroule le trajet et ce qui est inclus dans le prix.
Usage de loisir et activité rémunérée : deux réalités distinctes
Un contrat collection peut autoriser des déplacements privés, des expositions ou certains trajets occasionnels, tout en excluant le transport effectué à titre onéreux. Les garanties optionnelles, comme l’assistance ou les dommages tous accidents, ne changent pas automatiquement cette limite. Une garantie étendue ne signifie pas que tous les usages sont couverts.
La difficulté apparaît souvent au moment d’un accident. Si la voiture est endommagée en conduisant un couple vers son lieu de réception, l’assureur peut examiner l’usage réel, les déclarations faites et les exclusions applicables. Les conséquences varient selon le contrat et le dossier, mais une activité non déclarée peut compliquer l’indemnisation, voire conduire à un refus de garantie pour certains dommages. Le prix de la prestation ne constitue donc pas un simple détail administratif : il peut changer la qualification du risque.
Avant de proposer ses services, Marc doit demander à son assureur si la prestation envisagée est couverte, et obtenir une réponse écrite précisant les conditions. Le nom commercial de l’offre — « balade souvenir », « voiture des mariés » ou « forfait photo » — n’est pas déterminant à lui seul : c’est le contenu concret de la prestation qui compte. Cette clarification permet ensuite d’examiner les obligations liées à l’activité elle-même.
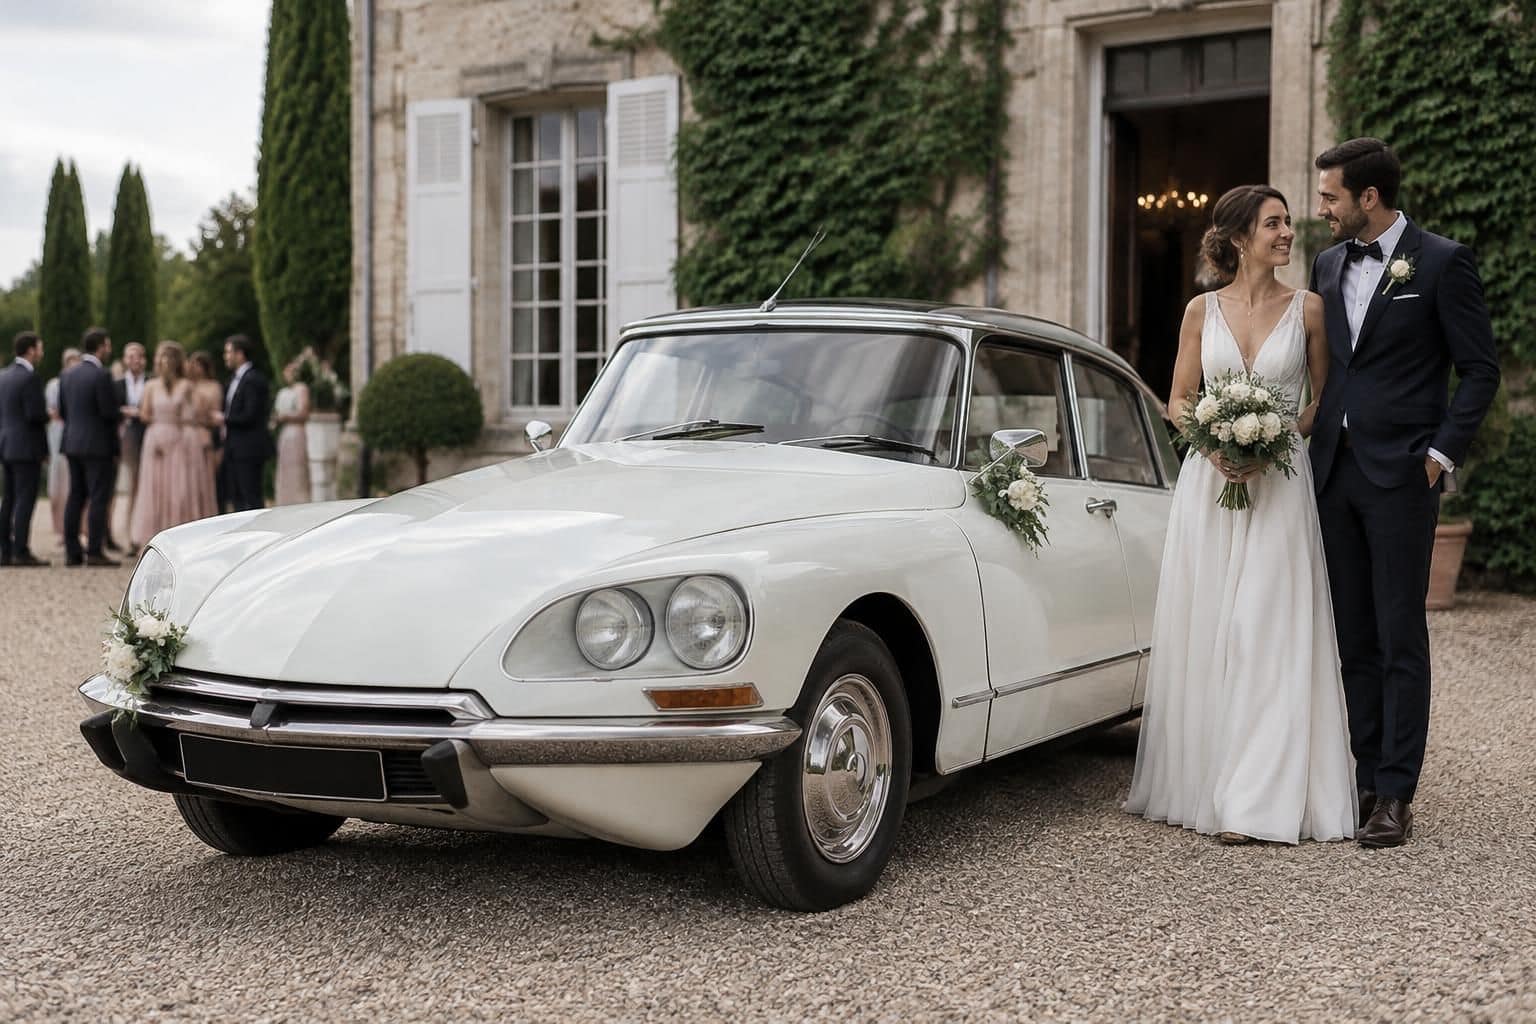
Location événementielle avec ou sans chauffeur : qualifier correctement la prestation
Parler de « location de voiture pour mariage » peut désigner des services différents. Le propriétaire peut louer le véhicule sans chauffeur, conduire lui-même les mariés, ou proposer une prestation comprenant transport, décoration, présence sur place et séance photo. Ces variantes ne présentent pas les mêmes responsabilités et ne doivent pas être regroupées sous une seule étiquette au moment de demander une assurance.
Dans une location sans chauffeur, le client prend le volant et utilise le véhicule pendant une période définie. Il faut alors vérifier que le contrat couvre cette mise à disposition, que les conducteurs autorisés sont clairement désignés et que les conditions de location sont compatibles avec l’assurance automobile. Une assurance collection qui autorise le prêt du volant sous conditions ne valide pas nécessairement une location facturée. La différence entre un prêt à un proche et une mise à disposition commerciale est essentielle.
Lorsque le propriétaire conduit les passagers contre rémunération, la question du transport de personnes se pose directement. Selon la forme de l’activité et les modalités de la prestation, des règles spécifiques peuvent s’appliquer. Il est prudent de se renseigner auprès des organismes compétents ou d’un professionnel du secteur pour déterminer les exigences réglementaires pertinentes, notamment si l’offre ressemble à un service de transport avec chauffeur. L’assurance ne remplace pas les autorisations éventuellement nécessaires.
Ce que l’assureur doit savoir avant la première réservation
Une déclaration d’activité utile va au-delà de la mention « mariages ». Elle décrit le rôle du propriétaire et les conditions d’utilisation : conducteur ou loueur, nombre approximatif de prestations, durée des trajets, zone géographique, présence de passagers, montant facturé et éventuelles opérations de photographie. Si l’activité se développe ensuite — par exemple avec plusieurs véhicules ou des réservations régulières — il faut mettre à jour les informations transmises.
Demander une confirmation orale au téléphone ne suffit pas à sécuriser une situation complexe. Il est préférable d’obtenir un avenant, une attestation ou une réponse écrite identifiant clairement l’usage accepté. Si l’assureur collection ne couvre pas ce type de prestation, il faudra envisager une solution distincte ou un contrat conçu pour l’activité. Un changement de formule peut avoir un coût, mais il évite de bâtir une offre commerciale sur une hypothèse de couverture incertaine.
Marc pourrait, par exemple, proposer deux offres différentes : une location sans chauffeur à des clients répondant aux conditions définies par son assureur, et une prestation avec conducteur uniquement si un contrat adapté l’autorise. Cette séparation clarifie les responsabilités, les documents à remettre et les mesures de sécurité. La bonne question n’est pas seulement « puis-je utiliser cette voiture ? », mais « quelle activité exacte mon assureur accepte-t-il de garantir ? »
Exclusion de garantie et risque de sinistre : les dommages à anticiper
Un mariage concentre plusieurs facteurs de risque : circulation dans des lieux parfois étroits, horaires serrés, arrêts fréquents, stationnement devant un domaine et passagers vêtus de tenues encombrantes. Une voiture ancienne peut aussi présenter des particularités de conduite ou de freinage qui demandent une attention particulière. Le risque de sinistre ne se limite donc pas à un accident spectaculaire ; une manœuvre lente, une aile frottée contre un mur ou une panne immobilisant les mariés peut également entraîner des coûts et un litige.
Il faut distinguer les dommages causés à autrui des dégâts subis par le véhicule du propriétaire. La responsabilité civile automobile couvre, dans les limites prévues par la loi et le contrat, les dommages causés à des tiers lors de l’utilisation du véhicule. Elle ne garantit pas automatiquement les réparations de la voiture assurée, l’annulation d’une prestation, la perte de revenus ou les conséquences d’une activité professionnelle non déclarée. Les garanties dommages, vol, incendie ou assistance peuvent aussi dépendre des usages autorisés.
Responsabilité civile professionnelle et assurance automobile
La responsabilité civile professionnelle répond à une autre logique : elle peut couvrir certains dommages liés à l’activité et à la prestation, dans les limites de son contrat. Elle ne remplace pas l’assurance automobile obligatoire et ne rend pas, à elle seule, un usage commercial acceptable au regard de la police auto. Les deux couvertures doivent être examinées ensemble, avec leurs exclusions, franchises et plafonds.
Supposons qu’une panne retarde l’arrivée des mariés et qu’un client réclame le remboursement de frais supplémentaires. Ce litige ne se traite pas nécessairement comme un accident de circulation. À l’inverse, si le véhicule heurte un autre véhicule pendant le trajet, la garantie automobile est au premier plan, mais l’usage rémunéré peut rester déterminant pour l’analyse du dossier. Une assurance professionnelle et une assurance auto adaptées réduisent les zones grises, sans garantir qu’une réclamation sera automatiquement indemnisée.
Les passagers méritent une attention particulière. Le propriétaire doit vérifier les conditions de transport, les ceintures disponibles, le nombre de places autorisé et les garanties corporelles prévues. Une assurance « tous risques » pour le véhicule ne signifie pas que toutes les conséquences corporelles ou commerciales sont couvertes sans limite. Il faut lire les plafonds, les exclusions et les franchises, puis poser des questions précises à l’assureur.
Enfin, le véhicule lui-même peut avoir une valeur patrimoniale supérieure à une cote standard. Une valeur agréée, lorsqu’elle est proposée et correctement documentée, peut être pertinente pour une voiture rare ou restaurée. Photos, factures, expertise et justificatifs d’entretien aident à établir son état et sa valeur. Une couverture solide repose sur deux vérifications distinctes : l’usage professionnel autorisé et le montant réellement assuré.
Choisir un contrat d’assurance adapté à une voiture ancienne louée pour un mariage
Le tarif d’un contrat collection peut être attractif parce que le véhicule est souvent utilisé avec modération et dans un cadre de loisir. Cette logique ne permet pas de comparer directement une assurance de promenade avec une couverture destinée à une prestation rémunérée. Il faut comparer des garanties équivalentes et signaler l’activité envisagée dès la demande de devis, plutôt que de souscrire d’abord une formule moins chère puis d’espérer qu’elle s’applique.
Les critères d’acceptation varient selon les assureurs. Certains examinent l’âge et l’intérêt historique du véhicule ; d’autres peuvent accepter des modèles plus récents selon leurs propres règles. La carte grise portant la mention collection n’est pas une condition universelle pour tous les contrats spécialisés. L’âge du véhicule ne suffit donc pas à déterminer le contrat approprié, et son statut administratif ne décide pas à lui seul de la couverture d’une activité commerciale.
| Point à vérifier | Question à poser | Pourquoi c’est important |
|---|---|---|
| Usage déclaré | Le transport rémunéré de mariés est-il expressément accepté ? | Un usage de loisir peut exclure une prestation payante. |
| Rôle du propriétaire | La couverture diffère-t-elle si je conduis ou si je loue sans chauffeur ? | Les responsabilités et règles applicables peuvent varier. |
| Dommages au véhicule | Les garanties vol, accident et vandalisme s’appliquent-elles pendant la prestation ? | Une formule au tiers ne protège pas nécessairement la voiture assurée. |
| Passagers et activité | Quelles protections concernent les occupants et les réclamations professionnelles ? | La responsabilité automobile et la responsabilité professionnelle sont distinctes. |
| Valeur et franchises | La valeur est-elle agréée et quelles franchises s’appliquent ? | Le montant versé et le reste à charge dépendent de ces éléments. |
Les conditions de conduite doivent aussi être examinées. Les contrats collection peuvent imposer des critères d’âge, d’ancienneté de permis, de véhicule principal assuré ou d’antécédents de conduite. Ces règles ne sont pas identiques partout. Un assureur peut, par exemple, demander que le conducteur dispose d’une autre voiture pour ses déplacements quotidiens, ce qui rappelle que le contrat collection n’a pas vocation à remplacer une assurance d’usage principal.
Si le propriétaire détient plusieurs véhicules, une formule de flotte peut simplifier la gestion et proposer une tarification dégressive. Cela ne signifie pas que toutes les voitures sont automatiquement couvertes pour une activité événementielle. Chaque véhicule et chaque usage doivent être déclarés selon les modalités prévues. De même, les options d’assistance, de protection juridique, de garantie des accessoires ou de dommages tous accidents ont un intérêt seulement si elles correspondent au risque réel.
Pour éviter les comparaisons trompeuses, Marc peut demander plusieurs devis en fournissant exactement la même description de son activité. Il conserve les réponses écrites, les attestations, les factures de restauration et les documents relatifs à la valeur du véhicule. Cette démarche permet de vérifier non seulement le montant de la prime, mais aussi les exclusions, la franchise et les conditions de prêt du volant. Le meilleur contrat est celui qui accepte explicitement la prestation prévue, pas celui dont le prix paraît le plus séduisant.
Avant de proposer une voiture de collection pour un mariage payant
La préparation commence avant la publication d’une annonce ou l’acceptation d’un acompte. Le propriétaire doit décrire son projet à l’assureur et demander une réponse correspondant à la prestation réelle. Si la réponse dépend de conditions — conducteur désigné, nombre limité d’événements, trajet défini ou absence de location sans chauffeur — ces éléments doivent être compris et respectés. Une promesse commerciale trop large peut créer un décalage avec les garanties souscrites.
Il est également utile de préparer les documents de la prestation. Un devis ou un contrat client peut préciser qui conduit, la durée de mise à disposition, le parcours, les conditions d’annulation et les obligations de chaque partie. Ce document ne remplace pas la police d’assurance, mais il aide à établir les faits en cas de désaccord. Pour une location sans conducteur, les conditions de remise et de restitution du véhicule, l’état des lieux et l’identité des conducteurs autorisés sont particulièrement importants.
Une vérification pratique en cinq étapes
- Décrire précisément le service : transport avec chauffeur, mise à disposition sans chauffeur ou formule comprenant d’autres prestations.
- Interroger l’assureur par écrit sur l’usage rémunéré, les passagers, les trajets et la fréquence prévue.
- Vérifier les garanties séparément : responsabilité civile automobile, dommages au véhicule, assistance et couverture professionnelle.
- Examiner les règles applicables à l’activité auprès des interlocuteurs compétents, surtout si le service comprend du transport avec chauffeur.
- Conserver les justificatifs : contrat d’assurance, accord de l’assureur, photos, factures et documents remis au client.
Un propriétaire peut aussi décider de ne pas proposer de trajet payant tant que l’assureur n’a pas confirmé la couverture. Il peut alors limiter son offre à une présence statique pour des photos, mais doit tout de même demander si cette activité est autorisée : la voiture est mobilisée dans un cadre rémunéré et certaines polices encadrent également les usages commerciaux sans transport de passagers. Mieux vaut obtenir une réponse explicite que compter sur une interprétation personnelle.
En cas de modification notable du véhicule — freins améliorés, ceintures ajoutées ou éclairage modernisé — il faut en informer l’assureur si le contrat ou les règles applicables l’exigent. Ces transformations peuvent renforcer la sécurité, mais leur acceptation dépend de leur conformité et de l’étude du dossier. Pour une voiture de collection destinée à des événements, la sécurité des occupants et la capacité à immobiliser le véhicule sans danger doivent rester prioritaires.
La décision finale se prend donc à partir de trois éléments : l’usage exact, la valeur à protéger et les responsabilités assumées envers les clients. Une prestation occasionnelle peut être une activité légitime, mais elle ne devient pas automatiquement couverte parce que le véhicule est assuré. La transparence avec l’assureur est le préalable qui transforme une belle idée de mariage en projet mieux maîtrisé.
Une assurance collection couvre-t-elle un mariage rémunéré ?
Pas automatiquement. Les contrats collection sont souvent conçus pour un usage privé ou de loisir. Il faut déclarer la prestation à l’assureur et obtenir une confirmation écrite précisant si le transport rémunéré ou la location événementielle est accepté.
Une prestation payante unique constitue-t-elle un usage commercial ?
Elle peut être considérée comme telle, même si elle n’a lieu qu’une fois. La fréquence n’est pas le seul critère : la nature de la prestation, la rémunération et le rôle du propriétaire comptent également.
La responsabilité civile professionnelle remplace-t-elle l’assurance auto ?
Non. Elle ne remplace pas l’assurance automobile obligatoire. Les deux contrats couvrent des risques différents et doivent être vérifiés ensemble, notamment pour les dommages aux tiers, au véhicule et les réclamations liées à l’activité.
Faut-il une carte grise collection pour assurer une voiture ancienne ?
Pas nécessairement. Les critères d’acceptation varient selon les assureurs et certains contrats spécialisés acceptent des véhicules sans carte grise collection. Il faut consulter les conditions propres à l’offre envisagée.