Réserver un utilitaire pour un déménagement donne souvent l’impression que l’essentiel est réglé dès lors qu’une assurance figure sur le contrat. Pourtant, la couverture incluse protège surtout les tiers : elle ne signifie pas nécessairement que les dégâts du camion, les meubles transportés ou les blessures du conducteur seront indemnisés sans frais importants. Le mot « assurance » peut ainsi masquer des franchises élevées, des exclusions et des conditions d’application strictes.
Pour illustrer les vérifications utiles, suivons Nadia, qui loue un fourgon pour transporter ses affaires vers un nouvel appartement. Son contrat comprend la responsabilité civile, mais laisse à sa charge une partie des dommages au véhicule et n’assure pas automatiquement ses cartons. Son expérience rappelle qu’il faut distinguer les garanties réellement souscrites de celles que l’on imagine acquises : avant de prendre la route, l’assurance utilitaire de location mérite une lecture attentive, ligne par ligne.
En bref :
-
La responsabilité civile est la couverture minimale obligatoire pour circuler ; elle indemnise les tiers, pas automatiquement les dégâts du camion ni les blessures du conducteur.
-
La franchise de location peut rester élevée, même si une garantie dommages ou vol est prévue au contrat. Le rachat de franchise réduit parfois cette somme, sans supprimer toutes les exclusions.
-
Le bris de glace, les pneus, le toit, le soubassement et l’assistance dépannage sont à vérifier expressément : leur prise en charge varie d’une offre à l’autre.
-
Les biens transportés et le conducteur peuvent nécessiter des protections distinctes. Une assurance habitation ou une carte bancaire ne couvre pas forcément un camion de déménagement.
-
Photographier le véhicule, vérifier le contrat et déclarer rapidement tout sinistre aide à éviter les contestations et les frais imprévus.
Assurance utilitaire de location : ce que couvre vraiment la responsabilité civile
Lorsqu’un camion loué circule sur la voie publique, il doit être assuré au minimum en responsabilité civile, conformément à l’obligation prévue par le Code des assurances. Dans une location classique auprès d’un professionnel, cette garantie est généralement intégrée au contrat. Elle prend en charge les dommages corporels et matériels que le conducteur cause à des tiers, selon les conditions et plafonds applicables.
Cette protection ne signifie pas que tous les frais liés à un accident seront réglés par l’assureur. Si Nadia heurte une voiture en manœuvrant et que sa responsabilité est engagée, les dommages causés à l’autre véhicule relèvent en principe de la responsabilité civile. En revanche, les réparations de son utilitaire peuvent lui être facturées selon la formule choisie et la franchise prévue.
Il faut donc séparer trois réalités : les dommages causés à autrui, les dommages au véhicule loué et les préjudices subis par le conducteur. La première relève de la responsabilité civile obligatoire ; les deux autres dépendent de garanties complémentaires, d’assurances personnelles éventuelles et de leurs exclusions. Une formule présentée comme « tous risques » ne doit pas être interprétée comme une promesse de remboursement intégral sans reste à charge.
Contrat, conducteur autorisé et période de couverture
Le contrat de location précise les personnes admises à conduire, les dates couvertes, les usages autorisés et les conditions de déclaration d’un accident. Si un proche prend le volant sans être déclaré, la prise en charge peut être réduite ou refusée selon les clauses applicables. Il est donc prudent d’ajouter chaque conducteur avant le départ, plutôt que de supposer que le permis de conduire suffit.
Les offres entre particuliers ou certaines locations professionnelles particulières peuvent fonctionner différemment. Il faut demander qui porte le risque, quelle attestation s’applique et si la couverture demeure valable pendant toute la durée de la réservation. Une formule ou une plateforme peut inclure une assurance par l’intermédiaire d’un partenaire, mais le locataire doit vérifier le véhicule, les dates et les conducteurs visés.
Quels documents vérifier avant de partir ?
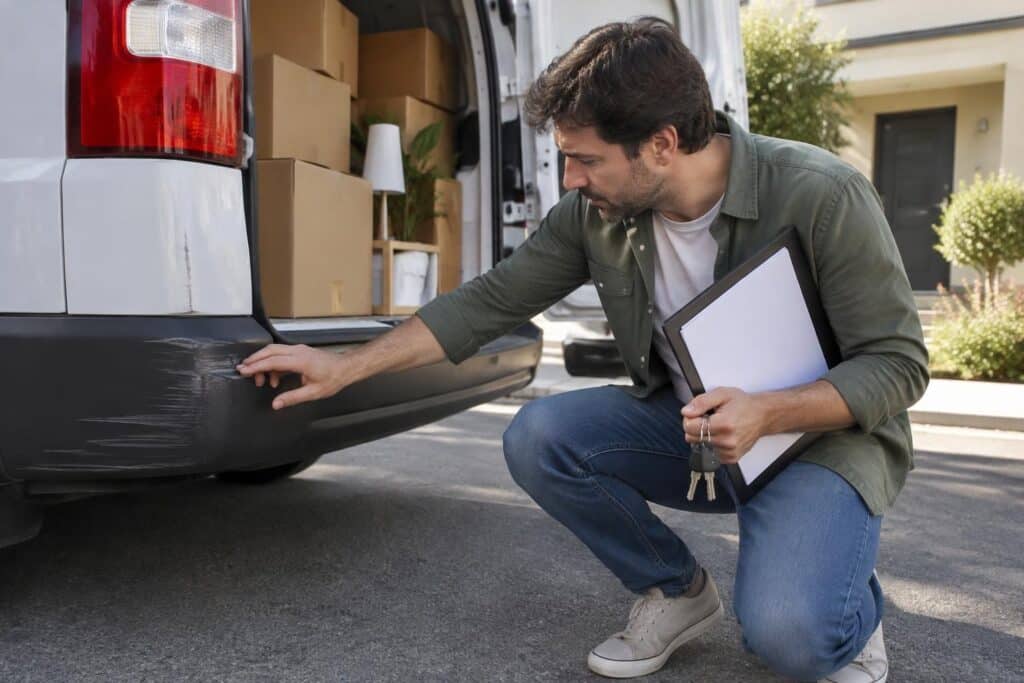
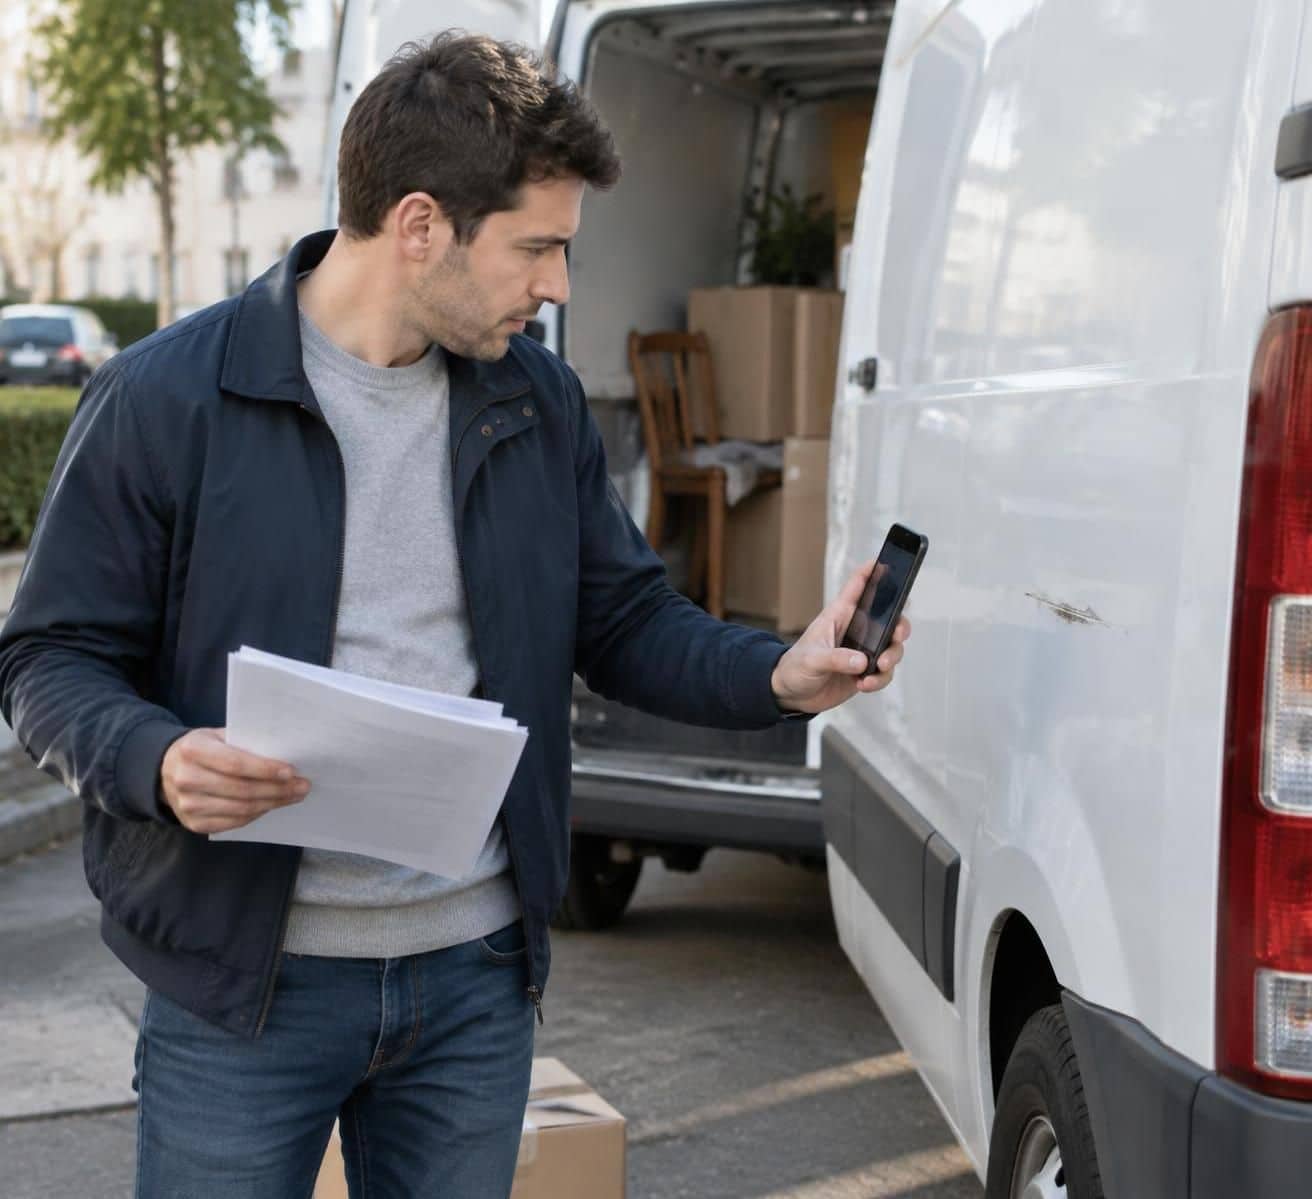
Nadia demande au loueur le détail des garanties et conserve une copie du contrat. Elle contrôle aussi l’état des lieux : une rayure déjà présente, un rétroviseur abîmé ou une fissure au pare-brise doivent être signalés avant de quitter l’agence, idéalement avec des photos datées. Cette précaution ne remplace pas une assurance, mais elle permet de distinguer un dégât antérieur d’un dommage survenu pendant la location.
En cas de doute, demander une attestation précisant les dates de couverture, les limites et les conducteurs autorisés est plus utile qu’une simple confirmation orale. Le véritable point de départ n’est pas le nom commercial de la formule, mais ce que le contrat promet effectivement de payer.
Dommages au véhicule, franchise de location et exclusions à repérer
La garantie contre les dommages au véhicule constitue souvent la première protection complémentaire proposée au comptoir. Selon le contrat, elle peut couvrir certains dégâts causés au camion à la suite d’une collision, que le locataire soit responsable ou non, sous réserve des exclusions et de la franchise. Certaines offres distinguent une couverture collision d’une formule plus large incluant, par exemple, des actes de vandalisme ou des événements météorologiques.
La franchise de location est la somme qui peut rester à payer par le locataire lorsqu’un sinistre est pris en charge. Elle peut atteindre plusieurs centaines d’euros, voire davantage selon le véhicule et la formule. Ainsi, si les réparations d’une aile coûtent 1 200 euros et que la franchise applicable est de 800 euros, le contrat peut laisser cette somme à la charge de Nadia, sous réserve des modalités exactes de règlement et de l’évaluation des dégâts.
Le rachat de franchise, parfois présenté comme une réduction ou une suppression de la franchise, peut diminuer le reste à payer. Il ne rend cependant pas automatiquement le contrat « sans risque ». La protection peut être plafonnée, ne concerner que certains types de sinistres ou exclure des parties précises du véhicule. Nadia doit donc comparer le prix de l’option à la franchise résiduelle, tout en lisant les conditions qui définissent les dommages couverts.
Toit, pneus et bris de glace : les zones oubliées
Un utilitaire est plus haut et plus long qu’une voiture ; les erreurs de gabarit sont donc particulièrement coûteuses. Un passage sous un porche trop bas peut endommager le toit, tandis qu’une manœuvre serrée peut toucher le soubassement ou les pneus. Ces éléments ne sont pas systématiquement couverts par la garantie dommages standard. Le contrat peut aussi prévoir que certains dégâts liés à une mauvaise utilisation restent à la charge du locataire.
Le bris de glace mérite une vérification distincte. Un pare-brise fissuré par un gravillon peut relever d’une option spécifique ou être soumis à une franchise différente. Avant de souscrire, il faut demander si les vitres latérales, les rétroviseurs et les optiques sont inclus, et si la garantie s’applique sans déclaration immédiate au loueur.
Comparer les garanties sans se fier aux intitulés
|
Garantie ou élément |
Ce qu’il faut vérifier |
Question à poser au loueur |
|---|---|---|
|
Dommages au véhicule |
Types de sinistres couverts, exclusions, plafond et franchise |
La collision responsable est-elle couverte et quel reste à charge s’applique ? |
|
Vol du véhicule |
Obligations de sécurisation, dépôt de plainte, clés et franchise |
Quelles précautions et quels justificatifs sont exigés ? |
|
Bris de glace, pneus et toit |
Inclusion ou option séparée, exclusions par élément |
Ces parties sont-elles couvertes dans la formule choisie ? |
|
Rachat de franchise |
Franchise résiduelle, plafonds et sinistres non concernés |
Quelles sommes restent à ma charge après souscription ? |
Le tarif le plus bas n’est donc pas toujours le moins coûteux en cas de sinistre. La bonne comparaison met en regard le prix de l’option, le montant restant à payer et les exclusions qui pourraient s’appliquer précisément aux risques du trajet.
Vol du véhicule, assistance dépannage et biens transportés
Le vol du véhicule est généralement soumis à des conditions spécifiques. Le contrat peut exiger que le camion ait été verrouillé, que les clés n’aient pas été laissées à bord et qu’une plainte soit déposée rapidement. Si le locataire ne respecte pas les mesures de sécurité prévues, l’assureur ou le loueur peut contester la prise en charge. Stationner dans un lieu éclairé et éviter de laisser les clés ou des documents visibles sont des précautions simples, mais elles ne remplacent pas la lecture des clauses.
L’assurance du camion ne couvre pas nécessairement le contenu. Les cartons, meubles et appareils ménagers constituent un risque distinct : ils peuvent être endommagés lors d’un accident, d’une infiltration d’eau, d’un mauvais arrimage ou d’un vol après effraction. Une protection des biens transportés, lorsqu’elle est proposée, peut exclure les objets fragiles, les bijoux, les œuvres d’art ou les pertes dues à un emballage insuffisant. Il faut également vérifier si l’indemnisation dépend d’une valeur déclarée et si des justificatifs d’achat sont demandés.
Pour Nadia, qui transporte un ordinateur et plusieurs objets de valeur, l’assurance du fourgon seule ne suffit donc pas à protéger ses affaires. Elle vérifie auprès de son assurance habitation si les effets personnels restent couverts pendant leur transport, à quel plafond et sous quelles conditions. Une confirmation écrite est préférable à une interprétation rapide d’une brochure, surtout lorsque le contrat distingue le domicile, le véhicule et les biens en transit.
Le conducteur et les passagers ne sont pas toujours protégés
La responsabilité civile indemnise les victimes tierces, mais elle ne constitue pas nécessairement une garantie personnelle pour le conducteur responsable de l’accident. Une protection du conducteur peut couvrir, selon le contrat, certains frais médicaux, une invalidité ou un décès. Son utilité dépend des plafonds, des seuils d’intervention et des couvertures déjà détenues par le conducteur.
Les passagers peuvent bénéficier de protections différentes selon la situation, mais il ne faut pas extrapoler à partir de la seule présence d’une assurance responsabilité civile. Nadia vérifie donc les modalités de la garantie corporelle proposée et compare ses limites avec ses contrats personnels. Le nom d’une option, comme « protection individuelle », ne permet pas à lui seul de connaître les indemnités réellement prévues.
L’assistance dépannage : utile, mais à quelles conditions ?
L’assistance dépannage peut éviter qu’une panne transforme le déménagement en journée perdue. Toutefois, une assistance déclenchée seulement à plusieurs kilomètres du domicile n’offre pas la même sécurité qu’une assistance 0 km. Il faut vérifier si le remorquage, le dépannage sur place, le véhicule de remplacement et le transport des occupants sont inclus, ainsi que les horaires de prise en charge.
En cas de panne, Nadia veut savoir si elle doit appeler directement le loueur, l’assistance de l’assureur ou un numéro indiqué dans le véhicule. Appeler un dépanneur de sa propre initiative sans accord préalable peut compliquer le remboursement. Une couverture pratique se reconnaît autant à son étendue qu’à la clarté de la procédure à suivre.
Les protections contre le vol, les blessures et les pertes de biens répondent donc à des besoins différents : assurer le camion ne revient pas à assurer tout ce qu’il contient ni toutes les personnes qui l’occupent.
Assurance auto, habitation et carte bancaire : vérifier les protections existantes
Avant d’accepter toutes les options du loueur, il est pertinent de consulter ses contrats personnels. Une assurance auto peut parfois prévoir une extension pour un véhicule loué ou une conduite occasionnelle, mais cette possibilité dépend du contrat, du type d’utilitaire, de son poids et de la durée de location. Il ne faut pas supposer qu’une garantie conçue pour une voiture s’applique à un fourgon ou à un camion de déménagement.
Nadia appelle son assureur en donnant les caractéristiques du véhicule, les dates et l’usage prévu. Elle demande si la garantie concerne les dommages au camion, la responsabilité civile ou seulement un véhicule de remplacement. Elle vérifie aussi si le contrat impose un conducteur principal, un âge minimal ou une ancienneté de permis. Obtenir une réponse écrite évite de devoir interpréter une formule générale au moment d’un sinistre.
Ce que l’assurance habitation peut — ou non — couvrir
L’assurance habitation protège principalement le logement et les biens dans les limites définies au contrat. Certains contrats peuvent couvrir les effets personnels en cours de transport, mais cette extension n’est pas automatique. Les plafonds, les exclusions liées au vol et les exigences d’emballage peuvent fortement réduire l’indemnisation possible.
Si une commode est abîmée parce qu’elle n’était pas correctement calée, la situation peut être appréciée différemment d’un dommage provoqué par un accident de la route. Nadia dresse une liste des biens de valeur, conserve les factures utiles et demande si la couverture s’applique entre l’ancien et le nouveau domicile. Cette démarche lui permet d’identifier une éventuelle lacune au lieu de découvrir, après coup, que ses meubles ne relevaient pas de la garantie souscrite.
Carte bancaire : une protection à confirmer, pas à présumer
Certaines cartes bancaires proposent une assurance pour les véhicules de location, mais les conditions varient selon la carte et l’émetteur. La couverture peut dépendre du paiement de la location avec cette carte, être limitée à certaines catégories de véhicules ou exclure les utilitaires. Une garantie pensée pour une voiture de tourisme ne doit donc pas être considérée comme valable pour un camion sans confirmation explicite.
Nadia consulte la notice d’assurance de sa carte et contacte le service indiqué pour demander si le véhicule loué est éligible. Elle vérifie également la durée maximale, les plafonds, les conducteurs couverts et l’articulation avec l’assurance du loueur. Si la banque ne confirme pas la couverture de l’utilitaire, elle ne compte pas cette protection dans son budget de sécurité.
Choisir uniquement les garanties qui comblent un manque
Une assurance déménagement cohérente ne consiste pas à empiler les options, mais à repérer les risques qui restent à découvert. Si le contrat de location couvre déjà le vol avec une franchise raisonnable, une protection identique souscrite ailleurs peut faire doublon. À l’inverse, si les biens transportés ne sont couverts par aucun contrat, une garantie dédiée peut répondre à un besoin concret.
-
Vérifier séparément le camion, les biens transportés et les dommages corporels du conducteur.
-
Demander les plafonds, franchises, exclusions et conditions de déclaration pour chaque garantie.
-
Confirmer par écrit l’éligibilité d’un utilitaire auprès de l’assureur auto ou de l’émetteur de la carte.
-
Comparer le coût de l’option avec la somme qui resterait à payer sans cette protection.
La meilleure décision est celle qui répond à une lacune démontrée par les contrats, et non celle qui repose sur une promesse commerciale ou une supposition.
Avant de prendre la route : état des lieux, conduite et réaction en cas de sinistre
Une couverture adaptée ne dispense pas de préparer le véhicule et le trajet. Avant de partir, Nadia photographie chaque face du camion, les pneus, le pare-brise, le toit accessible visuellement et l’intérieur de la caisse. Elle fait inscrire les dommages déjà présents sur l’état des lieux et conserve les documents liés à la location. Cette méthode prend quelques minutes, mais peut éviter qu’un dégât antérieur lui soit imputé à la restitution.
Elle vérifie ensuite la hauteur du véhicule, la charge maximale autorisée et les conditions de son permis. Un utilitaire chargé se comporte différemment d’une voiture : le freinage peut être plus long, les angles morts plus importants et les manœuvres plus délicates. Le chargement doit être réparti et fixé avec des sangles ; une surcharge ou un chargement instable peut créer un danger et compromettre la prise en charge si une clause exclut l’usage non conforme.
Adapter le trajet au gabarit et à la fatigue
Le choix de l’itinéraire compte autant que la formule d’assurance. Un parcours traversant des rues étroites, des parkings bas ou des zones très fréquentées multiplie les occasions d’accrochage. Nadia repère les accès à son nouvel immeuble, mesure si possible la hauteur des passages et prévoit un temps supplémentaire pour éviter les manœuvres précipitées.
La fatigue est également un facteur de risque, particulièrement lors d’une journée déjà chargée par l’emballage et le port de cartons. Il est préférable de prévoir des pauses et de partager la conduite uniquement avec une personne déclarée au contrat. Une option d’assurance ne compense ni l’épuisement ni une mauvaise anticipation du gabarit ; la prévention reste la première protection.
Les réflexes à adopter après un accident ou un vol
En cas d’accident, il faut sécuriser les personnes, contacter les secours si nécessaire et remplir les documents requis sans reconnaître de responsabilité au-delà des faits constatés. Le loueur et l’assureur doivent être avertis selon les délais et les modalités indiqués au contrat. Photos, coordonnées des témoins, constat amiable et copie de la réservation peuvent faciliter l’examen du dossier.
En cas de vol, le locataire doit prévenir rapidement les autorités et le loueur, puis transmettre les justificatifs demandés. Les clés, les documents du véhicule et les circonstances du stationnement peuvent être déterminants pour établir si les obligations contractuelles ont été respectées. Même en présence d’une garantie, attendre ou omettre une démarche peut compliquer l’indemnisation.
Une vérification finale avant la signature
Avant de valider la réservation, Nadia note les réponses à quelques questions précises : quelle est la franchise en cas de collision ? Le bris de glace et les pneus sont-ils inclus ? Le vol du véhicule est-il couvert et sous quelles conditions ? L’assistance dépannage fonctionne-t-elle dès le domicile ? Les biens transportés et le conducteur disposent-ils d’une protection distincte ?
Elle conserve enfin le contrat, l’état des lieux, les coordonnées d’assistance et les preuves de souscription sur son téléphone, avec une copie accessible hors ligne. Cette organisation ne supprime pas les risques du déménagement, mais elle permet de savoir qui appeler et quelles pièces transmettre si un incident survient. Une location bien préparée commence par des réponses concrètes, pas par le seul intitulé de la formule.
L’assurance responsabilité civile incluse couvre-t-elle les dégâts du camion loué ?
Pas nécessairement. La responsabilité civile indemnise principalement les dommages causés aux tiers. Les dégâts au véhicule loué dépendent des garanties dommages prévues au contrat et de la franchise applicable.
Le rachat de franchise supprime-t-il tous les frais en cas d’accident ?
Non. Il peut réduire le reste à charge, mais certaines exclusions, certains plafonds ou des dommages non couverts peuvent subsister. Il faut vérifier les conditions précises de l’option et la franchise résiduelle.
Les meubles et cartons sont-ils automatiquement assurés dans un utilitaire de location ?
Non. La couverture du véhicule ne protège pas automatiquement les biens transportés. Vérifiez votre assurance habitation et les éventuelles garanties dédiées, notamment leurs plafonds, exclusions et conditions d’emballage.
Une carte bancaire haut de gamme couvre-t-elle forcément un camion de déménagement ?
Non. Certaines cartes limitent leur protection à des catégories de véhicules ou excluent les utilitaires. Consultez la notice d’assurance et demandez une confirmation explicite avant de compter sur cette garantie.