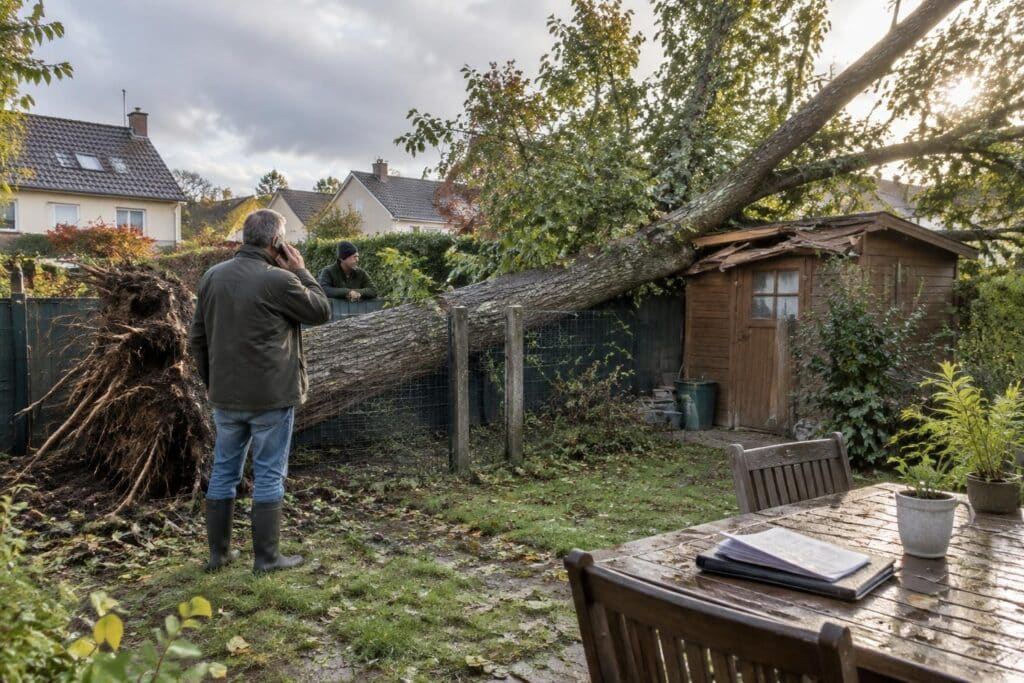
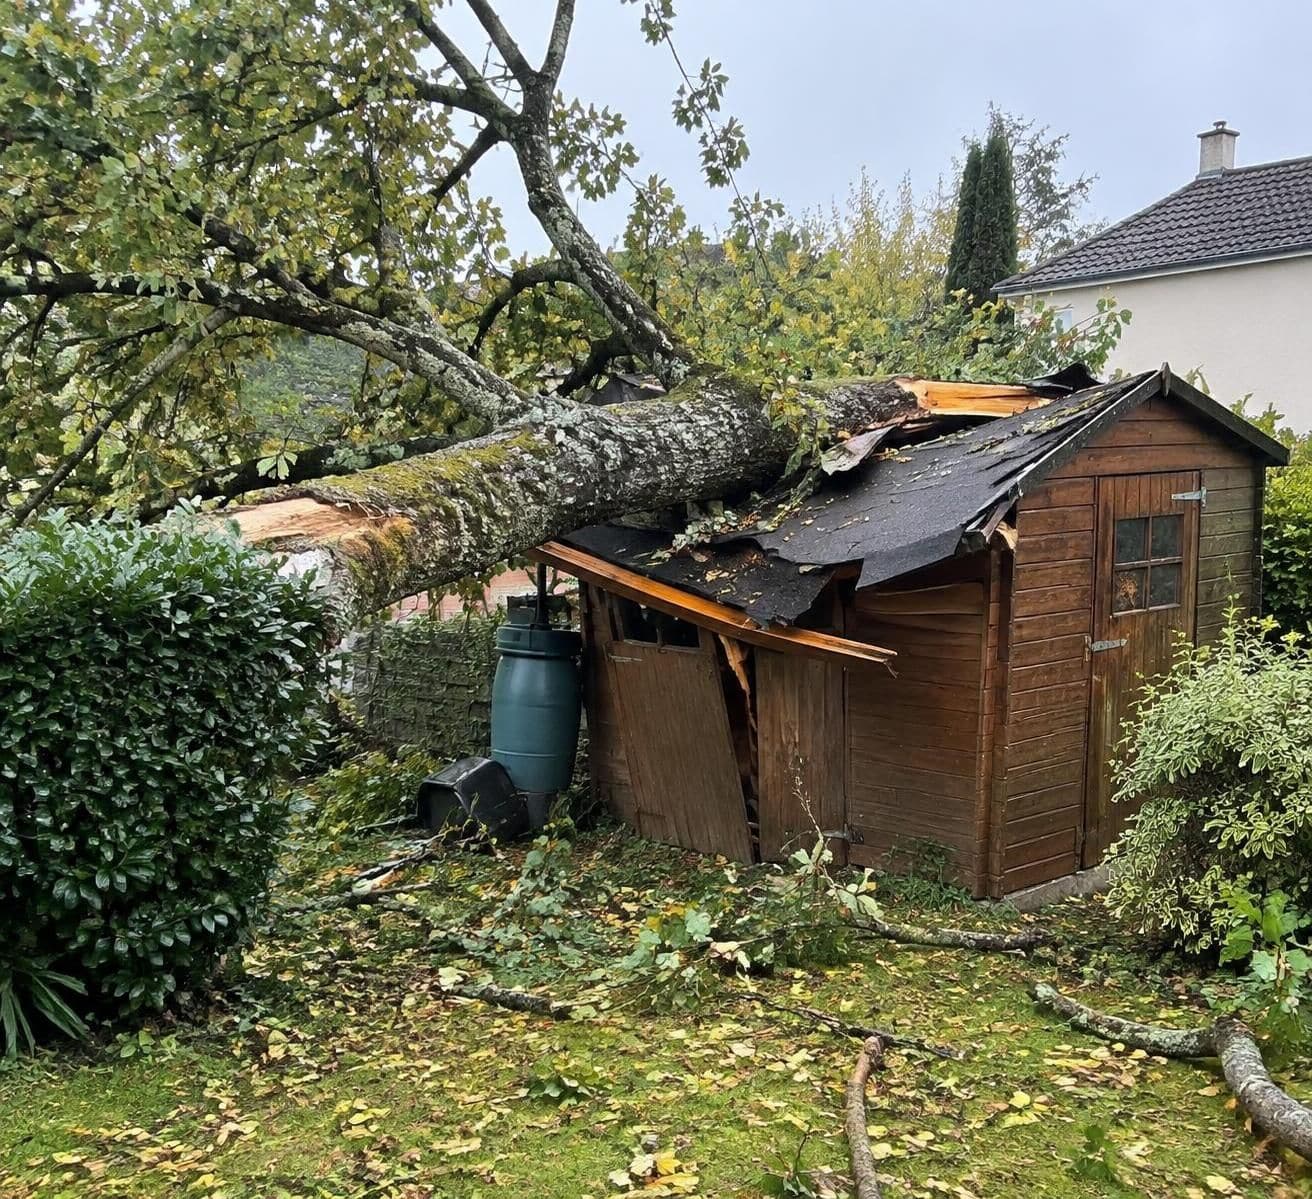
Après une nuit de vents violents, Camille découvre que le grand arbre du terrain voisin s’est abattu sur son abri de jardin. La toiture est écrasée, la clôture déformée et les outils entreposés à l’intérieur semblent endommagés. Au-delà de l’urgence matérielle, une question s’impose : l’indemnisation dépend-elle de l’assurance habitation de Camille ou de la responsabilité du voisin propriétaire de l’arbre ?
La réponse repose d’abord sur les circonstances de la chute d’arbre. Un arbre malade, fragilisé ou manifestement dangereux avant l’accident ne se traite pas comme un sujet sain renversé par un événement météorologique exceptionnel. Les preuves recueillies dans les premières heures, les garanties souscrites et les échanges entre assureurs peuvent donc peser lourd dans le dossier, tout comme le délai de déclaration prévu au contrat.
En bref
- Le propriétaire de l’arbre en est généralement le gardien ; sa responsabilité peut être engagée si l’arbre a causé des dégâts matériels.
- Un défaut d’entretien ou un risque connu peut appuyer un recours contre le voisin, mais la victime doit réunir des éléments établissant le dommage et le lien avec l’arbre.
- Une tempête ne libère pas automatiquement le propriétaire de toute responsabilité : la force majeure s’apprécie au regard des circonstances et de l’état de l’arbre.
- Déclarez rapidement le sinistre, photographiez les lieux avant déblaiement et vérifiez si votre contrat couvre l’abri de jardin et son contenu.
- Le délai d’indemnisation dépend notamment des garanties, de l’expertise d’assurance et d’un éventuel désaccord sur les responsabilités.
Arbre du voisin tombé sur un abri de jardin : qui peut être responsable ?
Le principe juridique de départ figure à l’article 1242 du Code civil : une personne peut répondre des dommages causés par les choses dont elle a la garde. Le propriétaire d’un arbre est, en règle générale, considéré comme son gardien. Si celui-ci tombe sur l’abri de jardin de Camille, ce principe peut donc permettre de rechercher la responsabilité du voisin, sans que cela signifie que ce dernier est automatiquement condamné à payer.
Pour engager un recours, il faut notamment établir le dommage et montrer que l’arbre a bien causé celui-ci. Les photographies de l’abri, des branches et du tronc, les témoignages et les documents relatifs à l’état antérieur de l’arbre peuvent aider. L’article 1242 n’impose pas de prouver systématiquement une faute d’entretien, mais les circonstances de la chute et les causes d’exonération éventuelles restent déterminantes.
Arbre malade ou risque signalé avant la chute
Supposons que Camille ait alerté son voisin quelques mois plus tôt au sujet d’un tronc creux, d’une forte inclinaison ou de branches mortes. Si un professionnel avait également recommandé une intervention, ces éléments peuvent étayer l’idée que le danger était identifiable. Les courriels, lettres, photographies datées ou comptes rendus d’un arboriste sont alors plus convaincants qu’un souvenir rapporté après le sinistre.
À l’inverse, la seule affirmation selon laquelle « l’arbre paraissait dangereux » ne suffit pas toujours à trancher. Un expert peut examiner le bois, les racines, les traces de pourriture et la direction de la chute, tout en tenant compte du terrain et des conditions météo. Même un arbre qui semblait sain ne règle pas automatiquement la question : le dossier doit établir l’intervention de l’arbre et examiner les circonstances précises.
Tempête, force majeure et responsabilité du voisin
Un épisode de vents violents ne constitue pas nécessairement une force majeure. Pour être retenue comme cause d’exonération, celle-ci doit répondre à des critères juridiques stricts, notamment être imprévisible et irrésistible au regard de la situation. La seule survenance d’une tempête, ou la publication d’une alerte météo, ne suffit donc pas à établir automatiquement que le voisin est exonéré.
Si l’arbre était fragilisé ou si un danger avait été signalé, le mauvais temps peut avoir contribué à la chute sans effacer toute responsabilité éventuelle. Inversement, des circonstances climatiques exceptionnelles peuvent orienter l’indemnisation vers l’assurance de la personne touchée. Pour Camille, l’essentiel est de ne pas conclure trop vite à la faute du voisin ou à la force majeure : les faits et les garanties doivent être examinés ensemble.
La responsabilité du voisin n’est ainsi ni automatique ni écartée par le seul mot « tempête » ; c’est l’ensemble des éléments concrets qui donne sa direction au dossier.
Assurance habitation : quelles garanties couvrent les dégâts de l’abri ?
Lorsqu’un arbre tombe sur une dépendance, la première démarche pratique consiste à appeler son propre assureur, même si l’arbre appartient au voisin. L’assurance habitation peut ouvrir le dossier, préciser les justificatifs attendus et, selon le contrat, indemniser certains dommages avant de rechercher éventuellement un recours contre un tiers. Pour Camille, il faut vérifier si l’abri de jardin figure parmi les bâtiments assurés et si les outils ou équipements qui s’y trouvaient sont couverts.
Les contrats multirisques habitation ne prévoient pas tous le même périmètre. Certains couvrent les dépendances sous conditions de superficie, de déclaration ou de matériaux de construction ; d’autres limitent la garantie aux dommages au bâtiment, sans couvrir automatiquement son contenu. Une toiture légère, un abri démontable ou un équipement professionnel peut relever de règles particulières. La réponse se trouve dans les conditions générales et particulières, pas dans le seul intitulé « multirisques ».
Garantie tempête et catastrophe naturelle : deux notions distinctes
La garantie tempête peut intervenir lorsque les dommages sont causés par le vent, conformément aux stipulations du contrat et aux règles applicables. Elle ne se confond pas avec le régime de catastrophe naturelle. Une chute provoquée par des rafales peut relever de la garantie tempête même sans reconnaissance de l’état de catastrophe naturelle ; cette reconnaissance concerne un dispositif distinct et des phénomènes définis par la loi.
Il faut donc demander à l’assureur quelle garantie est mobilisée et quelles pièces sont nécessaires. La qualification retenue peut influer sur la franchise, les plafonds et les délais. Camille gagnera à conserver le bulletin météorologique local ou les informations officielles sur l’épisode, mais ces documents ne remplacent pas l’analyse des garanties ni l’examen de l’état de l’arbre.
Responsabilité civile du voisin et recours entre assureurs
Si les éléments suggèrent que le propriétaire de l’arbre doit répondre du dommage, son assurance responsabilité civile peut être sollicitée. Cela ne garantit pas pour autant une prise en charge immédiate : l’assureur adverse peut demander des preuves, contester la causalité ou faire procéder à sa propre expertise. L’assureur de Camille peut aussi exercer un recours après l’avoir indemnisée, selon les garanties et les règles applicables.
Le tableau ci-dessous donne un repère, mais il ne remplace pas l’étude du contrat ni celle des circonstances du sinistre.
| Situation constatée | Piste d’indemnisation | Éléments à vérifier |
|---|---|---|
| Arbre malade ou risque connu | Recours possible contre le propriétaire et son assurance responsabilité civile | État antérieur, alertes, entretien, lien avec les dommages |
| Épisode de tempête | Garantie tempête de l’assurance habitation, selon le contrat | Couverture de la dépendance, franchise, plafonds et exclusions |
| Abri ou contenu non déclaré | Prise en charge susceptible d’être limitée | Déclaration de la dépendance et garanties du contenu |
| Cause contestée ou dommages importants | Expertise d’assurance ou recours entre assureurs | Rapports, devis, photos et chronologie des faits |
Avant de faire réparer, Camille doit obtenir de son assureur des consignes claires sur les mesures conservatoires et les justificatifs à conserver. La couverture dépend de la réalité du contrat, pas seulement de l’origine apparente de la chute.
Déclaration de sinistre après la chute : les bons réflexes pour préserver ses droits
Les premières heures sont souvent décisives pour documenter les dégâts matériels. Avant tout déblaiement, Camille photographie l’abri sous plusieurs angles, la toiture, les branches, le tronc, les racines visibles et l’environnement. Des vues larges situent l’arbre par rapport à la limite de propriété ; des images rapprochées montrent les dommages et d’éventuelles traces de pourriture ou de rupture.
Il faut ensuite prévenir son assureur dans le délai prévu au contrat. Pour un sinistre courant, de nombreux contrats demandent une déclaration dans les cinq jours ouvrés, mais il convient de vérifier les clauses applicables et de déclarer sans attendre. La déclaration de sinistre doit exposer les faits avec précision, indiquer la date connue ou estimée, décrire les biens touchés et joindre les premières preuves disponibles.
Constituer un dossier précis avant les réparations
Une liste datée des biens endommagés aide à rendre le dossier lisible : couverture de l’abri, structure, porte, outils ou mobilier. Camille rassemble également les factures d’achat, garanties, devis et justificatifs de réparation. Si elle ne possède plus certaines factures, des relevés bancaires, photos anciennes ou notices peuvent contribuer à identifier les biens et leur valeur.
Le voisin doit être informé de manière factuelle, idéalement par écrit, sans reconnaître une responsabilité à sa place ni engager une dispute. Un échange cordial permet parfois de transmettre les coordonnées des assureurs et d’organiser un constat. Si la cause est contestée, mieux vaut demander à son assureur quelles constatations sont nécessaires avant de couper ou de déplacer le tronc.
Sécuriser les lieux sans effacer les preuves
La sécurité prime : si l’abri menace de s’effondrer ou si des lignes électriques sont touchées, il faut s’éloigner et contacter les services compétents. Les mesures urgentes destinées à éviter une aggravation des dommages peuvent être nécessaires, mais il est préférable de photographier les lieux d’abord et de conserver les factures des interventions provisoires.
Évitez de jeter immédiatement les éléments endommagés ou de faire disparaître le tronc entier, surtout si l’origine de la chute est discutée. Demandez à l’assureur si une expertise doit avoir lieu avant les travaux. Lorsque le déblaiement est indispensable, des photos, vidéos et, si possible, un constat écrit permettent de garder une trace de l’état initial.
- Photographier les dommages, l’arbre et la limite séparative avant intervention.
- Déclarer rapidement le sinistre et conserver une copie de tous les échanges.
- Établir une liste des biens touchés et réunir factures, devis et justificatifs disponibles.
- Prévenir le voisin et échanger les coordonnées des assureurs sans préjuger de la responsabilité.
- Demander avant réparation si une expertise d’assurance ou un constat contradictoire est nécessaire.
Un dossier organisé évite que les éléments les plus utiles disparaissent avec les branches et les débris. La rapidité compte, mais la qualité des preuves compte tout autant.
Délai d’indemnisation : expertise, réparations et contestation
Il n’existe pas un délai unique applicable à toute indemnisation après la chute d’un arbre. La durée dépend de la garantie mobilisée, de la complexité des dommages, de la disponibilité des experts et d’un éventuel désaccord sur la responsabilité. Un dossier simple, avec des dégâts bien documentés et une garantie clairement applicable, peut avancer plus vite qu’un sinistre où l’assureur doit déterminer si l’arbre était dangereux ou si la tempête constitue la cause déterminante.
Le délai de déclaration ne doit pas être confondu avec le délai d’indemnisation. Le premier est celui dans lequel l’assuré doit avertir son assureur, selon la loi et le contrat ; le second correspond au temps nécessaire pour instruire le dossier, évaluer les pertes et proposer un règlement. Une expertise peut prolonger l’examen, notamment si l’abri de jardin est fortement endommagé ou si la valeur du contenu est contestée.
À quoi sert l’expertise d’assurance ?
L’expert mandaté par un assureur examine les dommages et estime leur coût. Il peut aussi analyser la cause de la chute à partir du tronc, des racines, des conditions météorologiques et de l’environnement. Son rapport éclaire la décision de l’assureur, mais il ne remplace pas les pièces apportées par l’assuré et ne tranche pas à lui seul toutes les questions juridiques.
Camille peut accompagner l’expert, lui transmettre ses documents et demander une copie des conclusions selon les modalités applicables. Si elle conteste l’évaluation, elle doit formuler précisément les points en désaccord et fournir des éléments concrets, tels qu’un devis détaillé ou des justificatifs de valeur. Pour un sinistre important, une expertise indépendante peut être envisagée ; il faut toutefois vérifier si son coût est couvert ou reste à sa charge.
Que faire si l’indemnisation tarde ou est refusée ?
Demandez d’abord à l’assureur où en est le dossier, quels documents manquent et sur quelle clause repose une éventuelle limitation. Conservez les dates d’envoi, les accusés de réception et les réponses reçues. Une relance écrite, claire et accompagnée des pièces déjà fournies permet souvent d’identifier le blocage : expertise non réalisée, garantie de dépendance à confirmer ou responsabilité contestée.
Si le désaccord persiste, les voies de réclamation indiquées par l’assureur peuvent être utilisées, puis le médiateur compétent peut être saisi lorsque les conditions sont réunies. Une démarche amiable entre les deux assureurs est souvent préférable à une procédure judiciaire, plus longue et coûteuse. Les délais propres au régime des catastrophes naturelles ne doivent être invoqués que si ce régime s’applique effectivement ; une tempête ordinaire relève généralement d’une analyse différente.
Pour éviter les malentendus, Camille demande par écrit le fondement de la décision et le calendrier prévisionnel. Un suivi régulier, appuyé sur des preuves complètes, aide à transformer l’attente en étapes vérifiables plutôt qu’en échanges vagues.
Après la chute d’arbre : prévenir les litiges de voisinage et protéger son abri
Une fois l’urgence traitée, la relation de voisinage peut faciliter ou compliquer la suite. Camille peut proposer un échange calme sur les démarches, sans accuser son voisin avant que les circonstances soient établies. Si celui-ci disposait d’alertes antérieures ou de rapports d’entretien, ces documents peuvent éclairer le dossier ; s’il n’en possède pas, un diagnostic après l’accident peut néanmoins contribuer à comprendre la rupture.
La prévention concerne aussi les propriétaires d’arbres. Un contrôle périodique par un professionnel est utile lorsque le sujet est grand, proche d’un bâtiment ou présente des signes de fragilité. Il est prudent de conserver les factures d’élagage et les rapports arboricoles : en cas de sinistre futur, ils peuvent témoigner des interventions effectuées et de la vigilance du propriétaire.
Entretien, limites de propriété et branches
Les règles relatives aux branches qui avancent chez le voisin ne doivent pas être confondues avec la responsabilité liée à une chute. L’article 673 du Code civil prévoit notamment des règles permettant de demander que les branches dépassant sur son fonds soient coupées par le propriétaire de l’arbre. Pour les racines, ronces et brindilles, le régime diffère. En cas de doute sur les limites ou sur une plantation mitoyenne, un échange écrit, un plan et, si nécessaire, l’avis d’un professionnel évitent d’agir sur la base d’une estimation incertaine.
Un arbre situé exactement sur la limite peut soulever des questions particulières de propriété et de responsabilité. Les titres, les plans et la situation réelle du tronc peuvent être déterminants. Plutôt que d’affirmer d’emblée que les deux voisins sont responsables, il faut vérifier le statut de l’arbre et demander aux assureurs d’examiner les éléments disponibles.
Préserver le dialogue sans renoncer à ses droits
Le règlement amiable n’oblige pas à accepter une offre insuffisante. Camille peut transmettre les pièces, demander une réponse motivée et garder une trace écrite des propositions. Si la discussion bloque, un conciliateur de justice peut aider à clarifier les désaccords, tandis qu’un conseil juridique peut être utile lorsque les dommages sont importants ou que les responsabilités s’opposent.
Pour limiter le risque d’un nouvel incident, le voisin peut faire examiner les arbres proches des constructions, particulièrement si une fissure, une inclinaison récente ou des branches mortes sont visibles. De son côté, Camille peut vérifier que son contrat mentionne clairement les dépendances et le contenu de son abri. L’entretien documenté et une couverture adaptée réduisent les incertitudes bien avant qu’un arbre ne tombe.
Le voisin est-il toujours responsable si son arbre tombe sur mon abri de jardin ?
Non. Le propriétaire est généralement gardien de l’arbre, mais l’indemnisation dépend des circonstances, des preuves et d’une éventuelle cause d’exonération. Un défaut d’entretien ou un risque connu peut renforcer un recours contre lui.
Une tempête exonère-t-elle automatiquement le propriétaire de l’arbre ?
Non. La tempête ne constitue pas automatiquement un cas de force majeure. Il faut examiner son caractère exceptionnel et les circonstances, notamment l’état de l’arbre avant la chute.
Qui indemnise les dégâts si l’arbre tombe pendant une tempête ?
Votre assurance habitation peut intervenir au titre de la garantie tempête, selon le contrat et les garanties couvrant les dépendances. Une reconnaissance de catastrophe naturelle n’est pas nécessairement requise pour mobiliser cette garantie.
Quel est le délai pour déclarer la chute d’arbre à son assureur ?
Déclarez le sinistre au plus vite et vérifiez le délai prévu par votre contrat. De nombreux contrats prévoient cinq jours ouvrés pour un sinistre courant, mais les modalités peuvent varier.
Combien de temps faut-il pour obtenir l’indemnisation ?
Il n’existe pas de délai unique pour tous les dossiers. L’instruction dépend des garanties, de l’expertise, des justificatifs et d’un éventuel désaccord sur la responsabilité ou le montant des dommages.